Viele Devisenplattformen haben das gleiche Problem während ihrer Einführung erlebt:
Es werden Anzeigen gepostet, Websites besucht und Kundenuniformen befolgt, aber die Kunden zögern immer, Konten zu eröffnen, Geld zu bezahlen oder die nächste Kommunikation aufzunehmen.
An der Oberfläche ist dies ein Problem der Verkehrsumwandlung.
Aber in der Logik der Kundenentscheidung im Finanzsektor beeinflusst es wirklich, ob die Seiten hübsch genug sind oder nicht, oder ob die Plattformpräsentationen genug geschrieben sind, aber ob der Kunde überhaupt ein Gefühl des Vertrauens aufgebaut hat.
Bei Devisenplattformen ist es nicht "die Plattform, die sagt, wie stark sie ist", um die sich die Kunden am meisten sorgen, sondern:
Gibt es ein echtes Thema hinter der Plattform?
Gibt es durchsuchbare regulatorische Informationen?
Gibt es eine klare Konformitätserklärung?
Gibt es grundlegende Sicherheitsvorkehrungen für das Finanz- und Handelsumfeld des Kunden?
Wenn ja, hat die Plattform eine rückwirkende Haftungsstruktur?
Wenn diese Fragen nicht klar beantwortet würden, würde der Kunde zögern.
Sobald Kunden zögern, wird es immer schwieriger, einen Deal zu machen.
I. Kunden sind nicht interessiert, aber unglaublich.
Viele der Plattformen nehmen falsch wahr, dass die Kunden aufgrund der geringen Schwäche, der geringen Aktivität und des geringen Anreizes keinen Deal gemacht hatten.
Bei Finanzgeschäften wie Devisen, Preisdifferenzkontrakten, digitalen Vermögenswerten und Fondsanlagen sind die wahren Anliegen der Kunden jedoch in der Regel direkter:
"Ist diese Plattform sicher?"
"Ist das ein echtes Unternehmen?"
"Können regulatorische Informationen gefunden werden?"
"Gibt es ein Risiko, wenn ich mein Geld hineinstecke?"
Vor allem Kunden haben heute zunehmend Zugang zu Informationen, nicht nur durch webbasierte Werbung, sondern auch durch proaktive Suche nach Firmennamen, Regulierungsnummern, Lizenzinformationen, Plattformauswertungen und Zugangsgeld.
Wenn die Plattform nicht über ein vollständiges System der Vertrauensdemonstration verfügt, ist es wahrscheinlich, dass der Kunde vor der Beratung verloren gegangen ist.
II. Unzureichende regulatorische Informationen, die sich direkt auf die Umrechnungskurse auswirken
Es ist schwierig für ein Netzwerk von Finanzplattform-Beamten, die Kernanliegen der Kunden wirklich anzusprechen, wenn es nur Transaktionsfunktionen, Geheimdienstsysteme, Kontoeröffnungslinks und Umsatzpräsentationen anzeigt.
Wenn ein Kunde die Website betritt, beurteilt er normalerweise schnell mehrere Informationen:
Haben Sie eine Lizenz?
Welche Regulierungsbehörde ist das?
Sind regulatorische Informationen öffentlich zugänglich?
Stimmt der Gegenstand des Unternehmens mit dem Namen der Plattform überein?
Gibt es eine Risikooffenlegung, Datenschutzerklärung, Servicebedingungen und Compliance-Erklärung für das Netzwerk?
Lässt sich ein klarer Operationsumfang und Kundenschutzmechanismen finden?
Dies sind keine einfachen "Dekorationen", sondern wichtige Faktoren, die die Bereitschaft der Kunden beeinflussen, weiter zu kommunizieren.
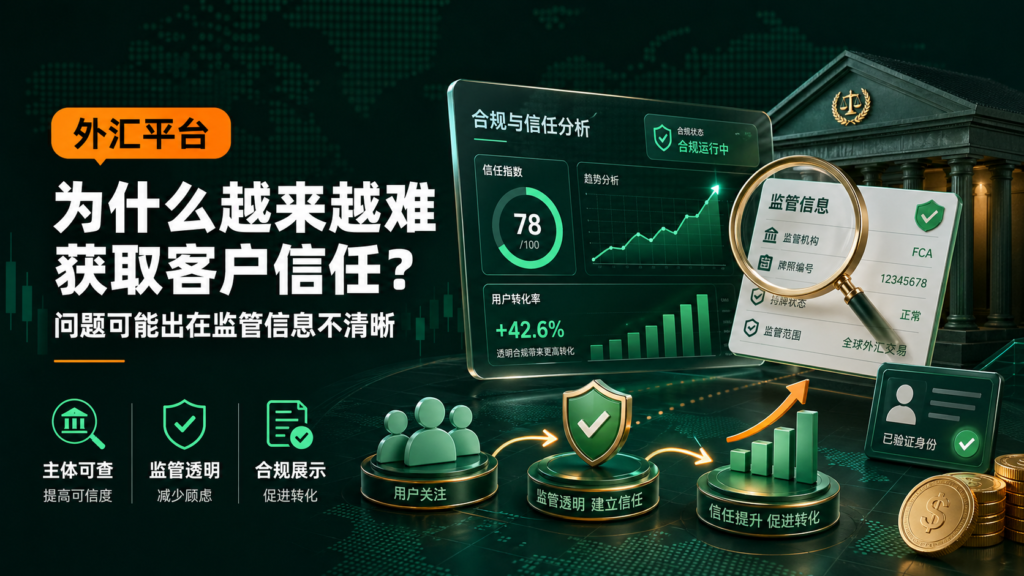
Für Finanzplattformen gilt: Je klarer die regulatorischen Informationen sind, desto niedriger sind die Kosten für das Verständnis der Kunden; je schneller die Kosten für das Verständnis der Kunden, desto schneller wird Vertrauen aufgebaut.
III. Ohne regulatorischen Nachweis ist die Plattform anfällig für einen kostengünstigen Wettbewerb
Wenn eine Plattform keine regulatorische Grundlage, keine klaren Unternehmensinformationen und keine überprüfbare Compliance-Struktur hat, kann sie sich leicht nur auf bevorzugte Aktivitäten, kostengünstige, renditestarke und starke Verkaufsrhetorik verlassen, um Kunden anzuziehen.
Ein solcher Ansatz kann kurzfristig zu Stromflüssen führen, die Plattform kann jedoch langfristig in einen kostengünstigen Wettbewerb geraten.
Da Kunden nicht zwischen der Spezialisierung der Plattform unterscheiden können, beurteilen sie nur durch Preis und Aktivität, ob es sich lohnt, es zu versuchen.
Eine Plattform mit klaren regulatorischen Informationen kann den Fokus des Wettbewerbs von „Preis“ auf „Vertrauen“ verlagern.
Kunden sehen die normative, transparente, langfristige operative Kapazität und das Bewusstsein für die Risikokontrolle der Plattform und nicht nur Marketinganreize.
IV. Der Wert von Regulierungslizenzen, die der Plattform helfen, den Vertrauenskreislauf abzuschließen
Die Regulierung der Nummernschilder wird nicht einfach im offiziellen Web angezeigt.
Ein wirklich wertvoller Ansatz ist es, regulatorische Informationen in das Vertrauenssystem der Plattform zu verwandeln.
Zum Beispiel:
(b) eine Präsentation der regulatorischen und Compliance-Anweisungen auf der Titelseite der offiziellen Webseite;
Zeigen Sie uns auf der Seite über unser Unternehmen und unseren Geschäftsumfang.
(b) Platzieren Sie offizielle Referenzpunkte auf der regulatorischen Informationsseite;
Fügen Sie der Kundeneröffnungsseite Tipps zur Offenlegung von Risiken und zur Compliance hinzu;
(b) Platzierung von Datenschutzrichtlinien, Servicebestimmungen, Haftungsausschlüssen und Anweisungen zur Bekämpfung der Geldwäsche am Fuß der Seite;
Verwendung einheitlicher, klarer und überprüfbarer regulatorischer Ausdrücke in der Kundenkommunikation.
Die Kombination dieser Elemente ermöglicht es dem Kunden, ein vollständiges Urteil zu bilden:
Dies ist keine Ad-hoc-Plattform, sondern eine Finanzdienstleistungsplattform mit einem Thema, einer Regel, einem Compliance-Geist und einem langfristigen Geschäftsplan.
V. Die Plattform in verschiedenen Phasen, die unterschiedliche regulatorische Wege erfordern
Die Nachfrage nach Regulierung variiert in verschiedenen Phasen der Entwicklung von Devisenplattformen.
Frühe Plattformen neigen dazu, sich mehr auf grundlegende Unternehmensstrukturen, Markenglaubwürdigkeit, Zahlungszugriff und Netzwerk-Compliance-Demonstrationen zu konzentrieren.
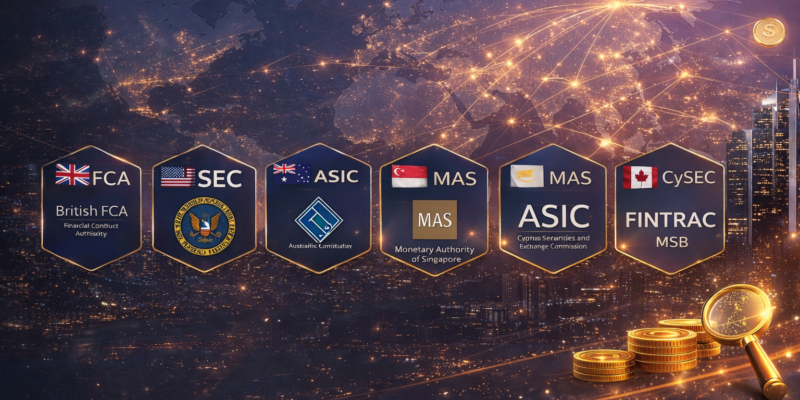
Die Wachstumsplattform wird sich auf regulatorische Richtungen wie MSB, FINTRAC, SEC, FCA, ASCIC, CySEC usw. konzentrieren, um die Marktanerkennung und die Geschäftskooperation zu verbessern.
Die ausgereifte Plattform legt größeren Wert auf Compliance in mehreren Gerichtsbarkeiten, Geldwäschebekämpfungssysteme, finanziellen Schutz der Kunden, institutionelle Zusammenarbeit und langfristiges Branding.
Die Regulierungsplanung sollte daher nicht nur darauf basieren, „welche Marken berühmt sind, sondern im Kontext der Art des Geschäfts der Plattform, des Kundenmarktes, des Finanzpfades, des Outreach-Bereichs und der langfristigen Entwicklungsziele gestaltet werden.
Der geeignete Regulierungspfad für die Plattform ist der Regulierungspfad, der die Transaktions- und Risikominderung wirklich verbessern kann.
Kernwettbewerb für zukünftige Devisenplattformen ist Vertrauenswettbewerb
Der Finanzsektor tritt in eine transparentere Phase ein.
Kunden lesen nicht mehr nur Werbung und hören nicht mehr nur Verkaufspräsentationen.
Sie suchen, vergleichen, verifizieren, urteilen.
Dies bedeutet, dass Devisenplattformen, die sich langfristig entwickeln können, nicht unbedingt die dynamischsten in der Zukunft sein müssen, sondern bessere regulatorische Informationen, transparentere Unternehmensstrukturen, bessere Risikoabrechnungen und mehr kundenvertrauenswürdige Plattformen.
Für Plattformen, die wirklich langfristig operieren wollen, sind Regulierungsplatten keine Kosten, sondern Infrastruktur.
Es hilft der Plattform nicht nur, Compliance-Risiken zu reduzieren, sondern hilft ihr auch, das Vertrauen der Kunden zu erhöhen, die Conversion-Raten zu erhöhen, kommerzielle Kooperationsräume zu öffnen und Finanzmarken mit langfristigem Wert zu schaffen.