完成全球資本市場規模最大的首次公開募股後,SpaceX並沒有停下融資腳步。
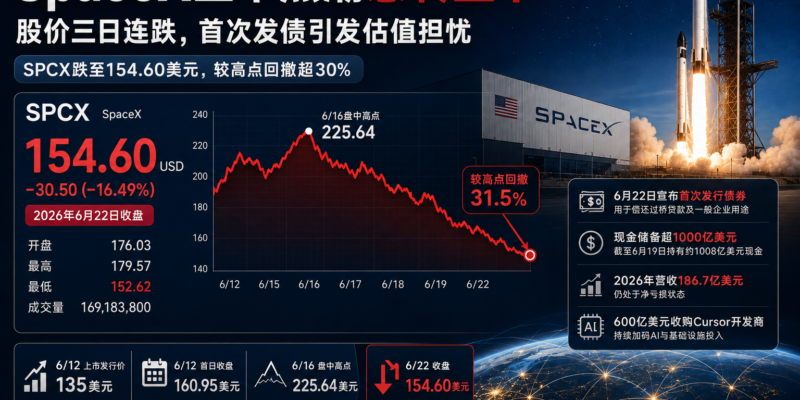
2026年6月22日,SpaceX宣佈首次啟動高階無擔保債券發行。截至6月19日,公司持有的現金及現金等價物約為:
1008億美元。
此次發債距離SpaceX正式登陸納斯達克僅十天左右。公司計劃使用債券募集資金償還短期過橋貸款、支付相關費用,並將剩餘資金用於一般企業用途。
SpaceX尚未公佈本次債券的具體發行規模、期限和票面利率,但這次行動意味著,SpaceX正在從主要依賴股權融資的高增長科技公司,逐步轉向同時使用股票和債券市場的大型上市集團。
官方依據:
美國SEC:SpaceX 2026年6月22日Form 8-K
一、SpaceX最新資本動作有哪些核心資料?
| 專案 | 公開資料 |
|---|---|
| 現金及現金等價物 | 約1008億美元 |
| 現金資料日期 | 2026年6月19日 |
| IPO完成日期 | 2026年6月15日 |
| IPO最終發行股份 | 約6.389億股 |
| IPO發行價格 | 每股135美元 |
| IPO總融資額 | 約857億美元 |
| 基礎IPO融資額 | 約750億美元 |
| 上市交易程式碼 | SPCX |
| 馬斯克上市後投票權 | 約82% |
| 2025年營業收入 | 約186.7億美元 |
| Starship累計研發投入 | 超過150億美元 |
SpaceX透過IPO一次性獲得超過850億美元資金,在完成上市後不久又進入債券市場,表明其未來資本支出規模可能仍然非常龐大。
二、SpaceX首次發行的是什麼債券?
SpaceX此次啟動的是:
Senior Unsecured Notes,高階無擔保債券。
根據公司向美國證券交易委員會提交的檔案,本次債券將:
- 屬於SpaceX的無擔保債務;
- 與公司現有及未來其他非次級債務享有同等償付順序;
- 主要面向符合條件的機構投資者;
- 根據美國《證券法》Rule 144A進行發行;
- 同時依據Regulation S向美國境外投資者發行。
由於屬於無擔保債券,投資者並沒有以火箭、衛星、裝置或其他具體資產作為直接抵押。
債券的最終利率、期限及發行規模,將取決於市場情況、信用評級和機構投資者需求。
截至文章釋出時,SpaceX尚未公開這些最終條款。
三、賬上已有1008億美元,為什麼還要發債?
一家公司擁有超過1000億美元現金後仍然發行債券,看起來似乎沒有必要,但SpaceX的考慮可能並不只是“缺錢”。
1. 償還短期過橋貸款
SpaceX已經明確表示,債券募集資金將優先用於全額償還現有過橋貸款,並支付相關費用。
過橋貸款通常用於滿足企業在IPO、併購或大型投資完成前的短期資金需求。
將短期貸款替換成期限更長的債券,可以:
- 延長債務到期時間;
- 降低短期償債壓力;
- 改善負債期限結構;
- 提高大型專案資金安排的穩定性。
2. 避免繼續發行新股
SpaceX已經透過IPO發行大量新股。如果短期內再次增發股票,可能進一步稀釋現有股東的經濟權益。
使用債券融資不會立即增加普通股數量,也不會直接稀釋現有股東持股比例。
3. 為長期投資鎖定資金
Starship、Starlink新一代衛星、地面發射設施和人工智慧計算基礎設施,都屬於資本投入極高的長期專案。
債券可以為這些專案提供更穩定的長期資金來源。
4. 建立公開債券融資渠道
作為新上市企業,SpaceX首次發行債券還有一個重要意義:
建立公司在全球信用市場中的融資記錄。
如果本次債券獲得較強需求,SpaceX未來可以更頻繁地使用債券市場支援大型專案,而不必每次依賴股權融資。
四、SpaceX的1008億美元現金從哪裡來?
截至2026年3月底,SpaceX披露的現金及現金等價物約為159億美元。
2026年6月15日,公司完成IPO,共發行約6.389億股Class A普通股,每股發行價格為135美元,最終獲得約857億美元的IPO總融資額。
此次融資包括:
- 初始發行約5.556億股;
- 基礎融資約750億美元;
- 承銷商額外購買約8333萬股;
- 超額配售完成後,總融資增至約857億美元。
完成IPO後,SpaceX截至6月19日披露的現金及現金等價物增至約1008億美元。
不過,公司同時提醒投資者:
1008億美元只是截至2026年6月19日的時點資料,公司6月底的實際現金餘額可能出現明顯變化。
IPO所得資金還需要用於支付承銷費用、交易成本、債務償還和後續資本支出,因此不能把1008億美元簡單理解為全部可以自由使用的淨現金。
官方依據:
五、SpaceX創造了怎樣的IPO紀錄?
SpaceX以每股135美元的價格完成IPO,基礎發行融資規模達到750億美元。
加入承銷商超額配售後,總融資額擴大至約857億美元,超過此前全球最大規模IPO紀錄。
根據公開資料:
- IPO發行時估值約1.77萬億美元;
- 股票於2026年6月12日開始交易;
- 交易程式碼為SPCX;
- 上市首日收盤價約160.95美元;
- 首日上漲約19%;
- 收盤市值超過2.1萬億美元。
SpaceX由此迅速成為全球市值最高的上市公司之一。
但上市後的股價波動也十分明顯。在公司宣佈發債當天,股票在早盤一度下跌約9%,並連續多個交易日走弱。
這反映出投資者正在重新評估兩個問題:
- SpaceX的增長前景是否足以支撐超高估值;
- Starship和AI業務還需要投入多少資金,才能形成穩定回報。
六、1000億美元現金主要可能投向哪裡?
SpaceX在IPO相關檔案中說明,募集資金將重點用於以下方向:
1. 擴大人工智慧計算基礎設施
SpaceX已經不再只把自己描述為火箭和衛星企業,而是將業務擴充套件到:
- 空間基礎設施;
- 全球連線;
- 人工智慧計算;
- 衛星資料和通訊;
- 地面及軌道計算網路。
公司需要建設更多計算中心、伺服器叢集、能源設施及資料網路。
2. 推進Starship研發
Starship是SpaceX下一階段戰略中最關鍵的基礎設施。
它被設計用於:
- 發射更大批次的Starlink衛星;
- 執行NASA載人登月任務;
- 承擔深空運輸;
- 實現大型載荷低成本入軌;
- 支撐未來火星任務;
- 部署軌道人工智慧計算基礎設施。
3. 擴建發射設施
為了提高Starship發射頻率,SpaceX還需要持續建設:
- 發射臺;
- 燃料供應系統;
- 水冷及降噪設施;
- 回收塔;
- 地面測試裝置;
- 火箭製造工廠。
4. 擴大Starlink衛星網路
新一代Starlink V3衛星體積和能力均明顯提高。
SpaceX計劃利用Starship單次部署最多約60顆新一代衛星,遠高於Falcon火箭目前通常搭載的較小衛星數量。
七、Starship已經投入超過150億美元
SpaceX披露,公司在下一代Starship火箭系統上的累計投入已經超過:
150億美元。
相比之下,Falcon 9的早期開發成本約為4億美元。
兩者之間的巨大差距,顯示Starship並不是Falcon 9的簡單升級,而是一套全新的:
- 超重型運輸系統;
- 完全可重複使用火箭;
- 軌道補給系統;
- 月球及火星運輸系統;
- 大規模衛星部署平臺。
2025年,SpaceX空間業務約30億美元研發支出全部用於Starship專案。
Starship仍面臨多項關鍵挑戰,包括:
- 火箭重複使用穩定性;
- 飛船再入大氣層熱防護;
- 超重型助推器回收;
- 地面基礎設施;
- 軌道燃料轉移;
- 高頻率發射能力。
這也解釋了為什麼SpaceX即使擁有超過1000億美元現金,仍然希望提前建立更多融資渠道。
資料來源:
路透社:SpaceX在Starship專案投入超過150億美元
八、SpaceX的財務表現怎麼樣?
SpaceX在2025年的營業收入約為:
186.7億美元,同比增長約33%。
收入增長主要受到以下業務推動:
- Starlink衛星網際網路使用者增長;
- 商業衛星發射;
- NASA任務;
- 美國政府及國防合同;
- 其他航天及通訊服務。
但公司當年仍錄得淨虧損。
影響盈利表現的主要因素包括:
- Starship研發支出;
- 發射和地面設施建設;
- 人工智慧計算基礎設施;
- 新衛星生產和部署;
- xAI業務整合帶來的支出。
Starlink目前仍然是SpaceX最成熟、最具持續收入能力的業務,但Starship和AI專案需要大量前期投資。
因此,SpaceX目前呈現的是一種典型的高增長結構:
收入快速上升,但資本支出和研發投入增長得更快。
九、為什麼信用評級機構仍給出投資級評級?
在SpaceX首次發行債券前,穆迪和惠譽分別向公司給出了投資級信用評級:
| 評級機構 | SpaceX評級 |
| Moody’s | Baa1 |
| Fitch | BBB+ |
投資級評級意味著評級機構認為,SpaceX具備較強的債務償付能力,但仍存在一定商業和專案執行風險。
支援其評級的主要因素可能包括:
- 超過1000億美元現金儲備;
- Starlink穩定增長的收入;
- 在全球商業發射市場的領先地位;
- 政府和軍方合同;
- IPO後的資本實力;
- 較強的融資能力。
主要風險則包括:
- Starship開發不確定性;
- 人工智慧專案投入過高;
- 公司目前尚未穩定盈利;
- 業務高度依賴馬斯克;
- 航天事故及監管風險;
- 上市後估值處於較高水平。
獲得投資級評級,可以幫助SpaceX以相對較低的融資成本進入債券市場。
十、發債會削弱馬斯克對SpaceX的控制嗎?
不會直接削弱。
SpaceX採用雙重股權結構,馬斯克在IPO後仍持有約:
82%的投票權。
普通投資者主要購買Class A普通股,而馬斯克及部分內部股東持有投票權更高的股份。
債券投資者通常可以獲得:
- 固定利息;
- 到期本金償還權;
- 債券檔案規定的保護條款。
但債券投資者一般不會因為購買普通公司債券而獲得公司投票權。
因此,採用債券融資可以幫助SpaceX:
- 獲得更多資金;
- 避免新增普通股;
- 減少股權稀釋;
- 維持馬斯克的控制權結構。
十一、SpaceX擁有1000億美元現金是否意味著沒有風險?
不是。
現金儲備巨大,不代表企業不存在風險。
Starship可能繼續消耗大量資金
在實現穩定、重複和高頻發射之前,Starship仍需要持續測試、改進和建設基礎設施。
AI專案回報尚未完全驗證
人工智慧基礎設施需要投入大量伺服器、晶片、電力和資料中心資源,但未來收入模式仍存在不確定性。
公司目前仍處於虧損狀態
SpaceX收入增長迅速,但高額研發和擴張支出仍然對盈利形成壓力。
債務需要支付利息
債券不會稀釋股份,但會增加利息費用和固定償債義務。
超高估值帶來更高預期
SpaceX上市後市值快速突破2萬億美元,投資者對增長、盈利和技術進展的要求會明顯提高。
一旦Starship、Starlink或AI業務進度低於預期,股價可能出現較大波動。
十二、接下來應該關注哪些資訊?
本次債券發行仍有多項關鍵資料尚未公佈。
投資者和市場接下來可以重點關注:
- 債券最終發行規模;
- 債券期限;
- 票面利率;
- 實際投資者需求;
- 過橋貸款餘額;
- SpaceX每季度現金消耗;
- Starship下一次試飛進展;
- Starlink V3部署時間;
- AI計算基礎設施的商業模式;
- 公司何時能夠實現穩定盈利。
這些資訊將決定本次發債究竟只是資本結構調整,還是SpaceX為新一輪大規模投資提前儲備資金。
結語
SpaceX在完成857億美元IPO融資後不久,便首次進入債券市場,並披露約1008億美元現金儲備。
這次融資行動傳遞出兩個不同的訊號。
一方面,SpaceX擁有全球科技企業中極為罕見的現金實力,並獲得投資級信用評級,說明資本市場對其長期發展仍然保持較高信心。
另一方面,公司選擇在現金充足時繼續融資,也說明Starship、Starlink新一代衛星和人工智慧基礎設施可能需要持續投入鉅額資金。
SpaceX正在從一傢俬人航天企業,轉變為同時橫跨:
- 火箭發射;
- 衛星網際網路;
- 國防航天;
- 人工智慧;
- 全球資本市場;
的大型科技集團。
其未來價值不再只取決於火箭能否升空,而取決於SpaceX能否把鉅額資本真正轉化為穩定、規模化且可以持續盈利的商業基礎設施。
資料來源與官方連結
1. SpaceX首次債券發行及1008億美元現金披露
美國SEC:SpaceX Form 8-K,2026年6月22日
2. SpaceX IPO完成及資金用途
美國SEC:SpaceX Form 8-K,2026年6月15日
3. SpaceX官方IPO完成公告
4. SpaceX首次進入債券市場
5. SpaceX創紀錄IPO定價
路透社:SpaceX Prices Record 7500億IPO 網際網路檔案館的存檔,存檔日期2013-09-02.
6. SpaceX納斯達克上市表現
路透社:SpaceX Surges Past 2 Trillion in Nasdaq Debut 頁面存檔備份,存於網際網路檔案館 網際網路檔案館的存檔,存檔日期2014-03-02.
7. Starship累計研發投入
8. SpaceX官方投資者資訊
免責聲明
本文根據SpaceX公開監管檔案、公司公告及新聞報道整理,僅用於全球財經資訊和企業戰略分析,不構成債券、股票或其他證券投資建議。
SpaceX債券的發行規模、期限及利率尚未最終公開,相關條款可能根據市場情況調整。公司現金、股價、市值及財務狀況也會隨經營活動和資本市場變化。