日元再次被推到歷史性關口。
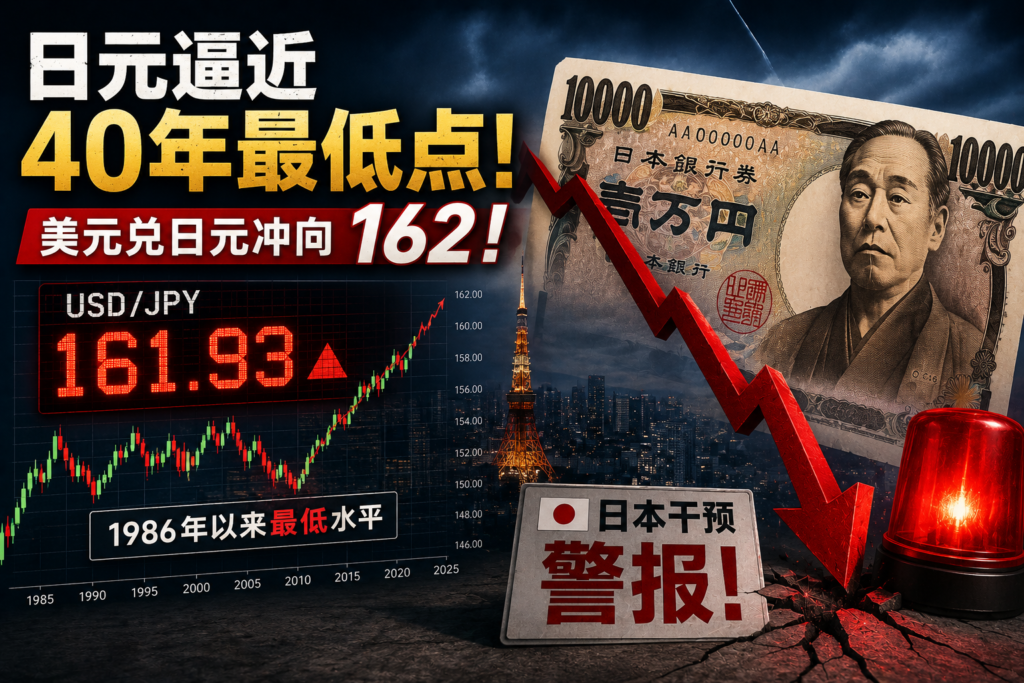
2026年6月23日,美元兌日元維持在161上方,期間一度升至:
1美元兌換161.93日元。
這一水平距離2024年創下的161.96僅相差0.03日元。
如果美元兌日元正式突破161.96,日元將跌至1986年以來的最低水平,意味著其對美元匯率接近40年最弱。
日本政府此前已經投入創紀錄資金干預匯市,日本央行也剛剛加息,但日元仍然持續承壓。
市場目前最關注的問題是:
美元兌日元如果突破162,日本政府是否會再次買入日元,甚至與美國展開協調行動?
需要注意,目前尚未確認日本已經啟動新一輪干預,美日之間也沒有公佈聯合干預決定。但隨著日元不斷逼近歷史低點,外匯市場已經進入高度警戒狀態。
資訊依據:
一、日元匯率已經跌到什麼水平?
截至6月23日,日元最新一輪行情的核心資料如下:
| 專案 | 相關資料 |
|---|---|
| 美元兌日元近期高點 | 161.93 |
| 2024年低點 | 161.96 |
| 關鍵心理關口 | 162.00 |
| 突破161.96後的水平 | 1986年以來最弱 |
| 日本央行政策利率 | 約1.0% |
| 美聯儲政策利率 | 3.50%—3.75% |
| 美日政策利差 | 約2.50—2.75個百分點 |
| 日本近期干預金額 | 約11.7349萬億日元 |
日元目前已經基本回吐此前政府幹預所帶來的升值幅度。
4月底至5月初,日本政府在日元跌破160後大規模賣出美元、買入日元,一度推動日元明顯反彈。
但隨著市場重新押注美聯儲可能加息,以及美元利率持續高於日本利率,日元再次跌回干預前區域。
二、為什麼日本央行加息後,日元仍然下跌?
日本央行已於6月16日將短期政策利率提高至:
1.0%。
這是日本多年超寬鬆貨幣政策正常化過程中的重要一步,也是數十年來相對較高的政策利率水平。
日本央行同時表示,如果經濟、物價和金融環境繼續按照預期發展,將繼續提高政策利率,逐步降低貨幣寬鬆程度。
但日元並沒有因此持續升值,主要原因是:
1. 美國利率仍明顯高於日本
美聯儲目前將聯邦基金利率目標區間維持在:
3.50%—3.75%。
即使日本利率升至1.0%,美國政策利率仍高出約2.5至2.75個百分點。
投資者持有美元資產,通常仍能獲得比日元資產更高的利息收益。
官方依據:
2. 市場重新押注美聯儲加息
美國經濟表現仍具有韌性,通脹也繼續高於美聯儲2%的目標。
截至6月23日,聯邦基金期貨反映,市場預計美聯儲在9月前加息的機率約為75%。
美國國債收益率維持高位,也增強了美元資產對全球資金的吸引力。
3. 日本實際利率仍然偏低
即使名義利率上升至1.0%,考慮到日本通脹和物價預期,日本實際利率仍可能處於負值區域。
這意味著日本的金融環境總體仍然寬鬆,並不足以完全逆轉長期日元融資和美元投資需求。
三、什麼是日元套息交易?
日元長期利率較低,因此經常被全球機構和投資者作為融資貨幣。
常見操作是:
- 以較低利率借入日元;
- 將日元兌換成美元;
- 購買收益率更高的美國債券或美元資產;
- 獲取兩國之間的利息差;
- 如果日元繼續貶值,還可能獲得額外匯兌收益。
這種交易通常被稱為:
Yen Carry Trade,日元套息交易。
只要美國利率明顯高於日本,且市場認為日本不會突然大幅加息,借入日元購買美元資產就仍然具有吸引力。
套息交易會帶來持續的:
- 賣出日元;
- 買入美元;
- 推高美元兌日元;
- 加劇日元貶值。
當市場大量押注相同方向時,日本政府的干預雖然可以短時間打擊投機資金,卻很難長期改變利率差帶來的基本趨勢。
四、日本已經花了多少錢干預日元?
根據日本財務省公佈的資料,在2026年4月28日至5月27日期間,日本政府共實施:
11.7349萬億日元的外匯干預。
摺合約720億至740億美元,屬於日本歷史上規模最大的單輪匯率干預之一。
官方依據:
日本的日元買入干預通常是:
- 日本財務省作出干預決定;
- 日本央行代表財務省執行交易;
- 在外匯市場賣出美元;
- 使用所得資金買入日元;
- 透過增加日元需求推動匯率回升。
此前的干預一度令日元明顯升值,但隨著美日利差及美元需求重新佔據主導地位,日元再次回到161附近。
這說明:
干預能夠改變短期價格和交易節奏,但如果基本面沒有改變,長期效果通常有限。
五、日本為什麼如此擔心日元貶值?
適度的日元貶值可以提高日本出口商品的價格競爭力,並增加海外收入折算成日元后的金額。
但當日元貶值速度過快時,也會帶來明顯負面影響。
1. 能源進口成本上升
日本高度依賴進口原油、天然氣和其他能源。
當日元貶值時,即使國際油價不變,日本企業和消費者也需要用更多日元購買相同數量的能源。
2. 食品及原材料價格上漲
進口糧食、化工原料、金屬、零部件和消費品價格都會受到匯率影響。
弱日元會加大企業成本,最終可能透過漲價轉嫁給消費者。
3. 居民實際購買力下降
工資上漲速度如果跟不上進口物價上漲,日本家庭的實際收入和消費能力就會受到擠壓。
4. 中小企業壓力增加
大型出口企業通常可以從弱日元中受益,但依賴進口原料、又無法快速提高售價的中小企業可能面臨更大經營壓力。
5. 通脹風險進一步上升
日本央行已經警告,原油價格上漲和匯率波動可能導致成本更快傳導到消費價格,使通脹超過2%的目標。
六、日元貶值對日本企業是利好還是利空?
影響並不完全相同。
可能受益的行業
- 汽車出口;
- 機械裝置;
- 電子產品;
- 海外業務佔比較高的企業;
- 旅遊及酒店;
- 百貨和免稅零售。
當企業在海外獲得美元或其他外幣收入時,兌換成日元后可能增加財務報表中的收入和利潤。
可能承壓的行業
- 航空公司;
- 能源企業;
- 食品加工;
- 進口零售;
- 依賴海外原材料的製造業;
- 高度依賴進口裝置的企業。
弱日元對日本股市並非絕對利好。
如果日元只是溫和貶值,出口企業可能受到支援;但如果匯率失控,引發通脹、利率上升和消費下降,整體市場也可能承壓。
七、日元貶值對普通人有什麼影響?
對日本居民
日元貶值意味著:
- 海外旅行成本上升;
- 留學費用增加;
- 進口商品漲價;
- 能源和食品價格承壓;
- 海外資產的日元價值上升。
對前往日本的海外遊客
如果遊客持有美元、人民幣或其他相對較強的貨幣,日元貶值通常意味著:
- 酒店價格相對更低;
- 購物成本降低;
- 餐飲和交通更便宜;
- 日本旅遊吸引力增強。
對日本留學生和海外工作者
從海外匯入日元的資金購買力可能提高,但從日本向境外支付學費、房租或生活費的成本會明顯增加。
八、為什麼162被市場視為重要關口?
162本身並不是日本政府正式公佈的干預線。
日本政府通常不會提前宣佈在某個固定價格進行干預,因為這會讓投機者提前佈局。
但市場關注162,主要因為:
- 161.96是2024年創下的重要低點;
- 突破後將重新整理近40年最低;
- 整數關口具有較強心理意義;
- 日元貶值速度可能進一步加快;
- 日本政府的政治和通脹壓力會明顯上升。
市場真正觀察的不只是價格,還包括:
- 匯率單日變動速度;
- 是否出現單邊投機;
- 交易是否失序;
- 日元是否在短時間內快速突破多個關口。
日本官員通常更強調“過度和無序波動”,而不是具體匯率水平。
九、日本會再次干預嗎?
日本再次出手的可能性正在上升,但具體時點難以預測。
支援再次干預的因素包括:
- 日元接近40年最低;
- 近期干預效果基本消失;
- 投機性日元空頭增加;
- 能源和進口成本持續上升;
- 日元快速貶值加大政治壓力。
但日本政府也需要考慮:
- 單邊干預能否產生持續效果;
- 美日政策利差沒有消失;
- 過度頻繁干預可能消耗外匯儲備;
- 美國是否支援其干預理由;
- 市場是否將干預視為新的做空機會。
日本財務大臣片山皋月近期與美國財政部長斯科特·貝森特舉行線上會談,討論金融市場及日元劇烈波動。
但截至目前,雙方沒有宣佈聯合干預計劃。
資訊依據:
十、日本單獨干預和美日聯合干預有什麼區別?
日本單獨干預
由日本財務省決定,主要透過賣出美元、買入日元執行。
優勢是:
- 可以迅速行動;
- 不需要等待其他國家正式參與;
- 能夠短時間提高市場波動。
侷限是:
- 資金規模相對全球外匯市場有限;
- 很難長期對抗利率趨勢;
- 市場可能在干預後重新做空日元。
美日協調或聯合干預
可能包括:
- 美國公開支援日本行動;
- 兩國政府協調口徑;
- 美國財政部或紐約聯儲參與交易;
- 主要經濟體共同釋放政策訊號。
聯合行動通常具有更強的心理震懾力,但出現的門檻也更高。
美國通常只有在匯率波動明顯影響全球金融穩定,或被認為出現失序交易時,才更可能支援直接行動。
十一、加息能否真正救日元?
理論上,日本央行繼續加息可以縮小美日利差,從而降低借入日元、購買美元資產的吸引力。
但加息也會產生副作用:
- 日本政府債務利息成本上升;
- 房貸和企業融資成本提高;
- 經濟增長可能放緩;
- 中小企業償債壓力增加;
- 日本國債市場波動加劇。
因此,日本央行不能只為匯率而快速大幅加息。
其政策還需要兼顧:
- 通脹;
- 工資;
- 消費;
- 就業;
- 經濟增長;
- 金融系統穩定。
日本央行已經表示會繼續加息,但會根據經濟、物價和金融條件判斷具體速度。
十二、日元未來可能出現哪三種走勢?
情景一:日本立即干預
如果美元兌日元迅速突破162,並繼續向163或更高位置移動,日本可能突然賣出美元、買入日元。
短期內日元可能快速反彈,但如果美國利率預期不變,市場之後可能重新測試高位。
情景二:日本繼續口頭警告
如果匯率緩慢波動,日本政府可能繼續釋放警告,但暫不實際入市。
這種情況下,市場可能反覆測試162附近,同時保持對突然干預的警惕。
情景三:美聯儲加息預期繼續升溫
如果美國通脹和經濟資料強勁,市場進一步押注加息,美元兌日元可能繼續上漲。
即使日本干預,利率差仍可能使日元反彈難以持續。
十三、外匯投資者需要關注哪些風險?
當前美元兌日元交易風險明顯上升。
突然干預風險
日本干預通常不會提前正式通知,美元兌日元可能在數分鐘內快速下跌數個日元。
槓桿風險
外匯交易通常使用槓桿,小幅價格波動也可能造成較大損失。
隔夜跳空風險
政府訊息、央行政策和地緣政治事件可能導致市場在流動性不足時突然跳空。
追漲風險
當匯率接近歷史高位時,繼續追漲美元可能獲得收益,但也容易遭遇干預引發的快速反轉。
雙向政策風險
日本可能干預或加息,美國也可能調整利率路徑,任何一方的政策變化都可能導致匯率方向逆轉。
十四、接下來應該關注哪些資訊?
市場接下來需要重點關注:
- 美元兌日元是否突破161.96;
- 162關口能否持續站穩;
- 日本財務省及內閣官員表態;
- 日本央行後續加息節奏;
- 日本財務省外匯干預資料;
- 美國通脹和就業資料;
- 美聯儲加息機率;
- 美國兩年期國債收益率;
- 國際原油價格;
- 美日是否公佈進一步協調行動。
日本財務省預計將在6月30日公佈下一階段外匯干預彙總資料,市場將藉此判斷近期是否存在未公開確認的政府交易。
結語
日元正在逼近近40年來最弱水平。
美元兌日元一度升至161.93,距離2024年低點161.96僅一步之遙。
即使日本央行將政策利率提高至1.0%,日本政府此前投入約11.7萬億日元干預匯市,美日之間仍然存在明顯利差,日元套息交易也沒有真正消失。
日本政府可能再次干預,但能否扭轉長期趨勢,仍取決於:
- 美聯儲利率政策;
- 日本央行加息速度;
- 國際能源價格;
- 市場投機倉位;
- 美日政策協調程度。
對於市場而言,162不僅是一個匯率數字,更是對日本政府政策可信度和干預能力的新一輪測試。
資料來源與官方連結
1. 日元逼近40年最低點
2. 日本近期匯率干預及政府表態
3. 日本外匯干預金額
4. 日本央行最新利率決定
5. 美聯儲最新政策利率決定
6. 日本財務省歷次外匯干預資料
日本財務省:Foreign Exchange Intervention Operations
免責聲明
本文根據公開市場資料、日本財務省、日本央行、美聯儲及新聞報道整理,僅用於全球財經資訊和外匯市場分析,不構成任何外匯、證券或衍生品投資建議。
外匯市場存在高波動和槓桿風險,日本政府可能在不提前通知的情況下進行市場干預。實際匯率、政策預期和市場價格可能隨時發生變化。