일본 엔은 다시 역사적인 제이처에 밀어 주었습니다.
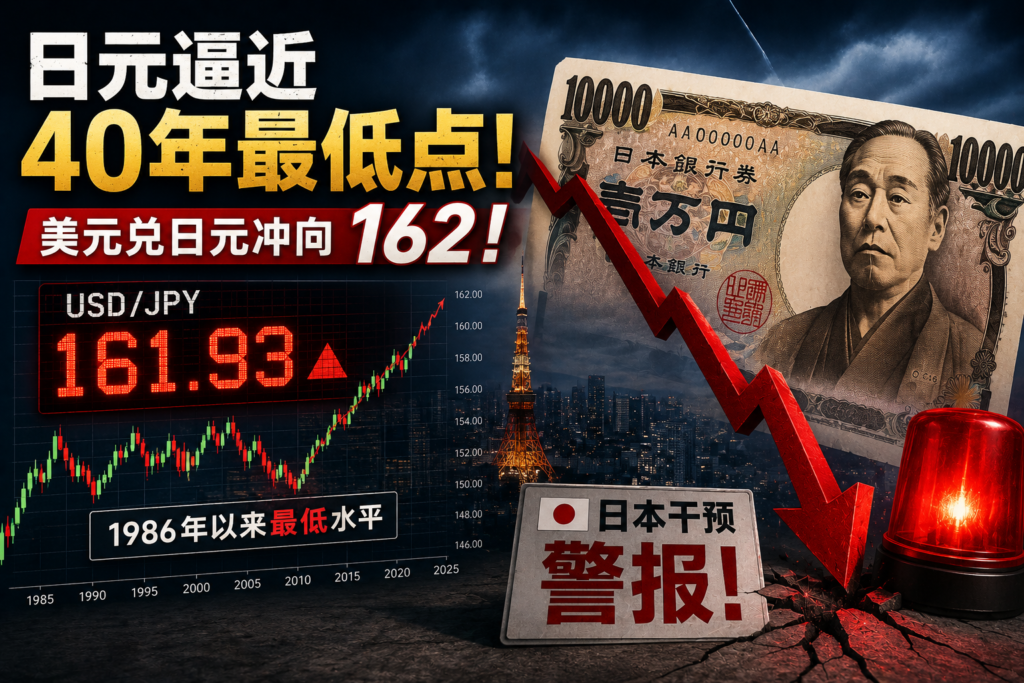
23 6 월 2026, 미국 달러는 161 엔 이상 유지되어 있으며, 그 때로 장미가됩니다.
US$ 1에서 JPY 161.93.
이 수준은 161.96에서 2024 년에 생성 된 0.03 엔입니다.
미국 달러가 일본 엔으로 공식적으로 161.96에 의해 초과되는 경우, 엔은 1986 년 이래로 가장 낮은 수준으로 떨어질 것입니다. 미국 달러에 대한 환율은 약 40 년입니다.
일본 정부는 이전에 시장의 매출액을 투자했지만, 일본 중앙 은행은 단지 관심을 얻었지만, 엔은 여전히 압력을 갖게되었습니다.
시장의 s 가장 현재 우려는:
일본 정부가 일본 엔을 다시 구입하면 일본 엔을 초과하고, 심지어 미국과의 행동을 조정 할 수 있습니까?
일본이 아직 확정되지 않았던 것은 새로운 발명을 시작했으나, 미국과 일본 사이에 공동 개입에 대한 결정이 있었습니다. 그러나, 엔은 역사적으로 저를 접근하는 것으로, 외국 교환 시장은 높은 경고에 있습니다.
정보 기반:
Reuters : 40 년 가장 낮은 점에 엔이 있으며 시장은 환율 개입에 관한 것입니다.
1. 교환의 수준은 일본 엔이 떨어졌습니까?
6월 23일부터 최신 엔 라운드의 핵심 데이터는 다음과 같습니다.
| 제품 정보 | 관련 자료 |
|---|---|
| 미국 달러는 일본 엔보다 높습니다. | 161.93 |
| 2024년에 더 낮은. | 161.96 |
| 긴요한 심리 장벽 | 162.00 |
| 포스트-161.96 수준에. | 1986년 부터 |
| 일본 정책 비율의 중앙 은행 | 약 1.0 퍼센트 |
| Federal Reserve 정책에 대한 관심 비율 | 3.50%—3.75% |
| 미국 일본 정책 스프레드 | 약 2.50-2.75 퍼센트 포인트 |
| 최근 일본 개입 금액 | 약 1,173.49조 엔. |
일본 엔은 현재 이전 정부의 개입에 대해 많은 감사를 받고 있습니다.
4 월 하순과 5 월 초, 일본 정부는 일본 엔이 160에 떨어졌다 후 대규모에 미국 달러를 판매, 그것을 구입, 한 지점에서 다시 날카롭게 엔을 밀어.
그러나 시장은 Fed의 이자율을 재설정하고 미국 달러의 이자율은 일본의 비율보다 높기 때문에, 엔은 사전 발명 지역으로 돌아 왔습니다.
ii. 왜 일본 중앙 은행 (JCB) 하이킹 후 여전히 떨어지는 것은?
일본 은행은 단기 정책에 대한 관심을 제기했습니다 :
1.0%。
일본의 정상화에 중요한 단계는 수년간의 일본 최초의 정책과 수십 년 동안 상대적으로 높은 정책의 관심이 비율로 매우 흔한 정책입니다.
동시에, 일본 은행은 경제, 가격 및 금융 환경이 예상대로 진화하는 것을 의미했다, 정책 관심 비율은 점차 감소되고 수익 증가하는 계속 될 것이다.
그러나, 엔은 다음과 같이 평가하지 않았다, 주로 때문에:
1. 미국에 있는 이자율은 일본에서 현저하게 더 높은 남아 있습니다
Federal Reserve는 현재 연방 펀드이자율 대상 지역을 유지합니다.
3.50%—3.75%。
일본에 관심을 얻은 비율이 1.0 퍼센트로 상승하더라도 미국 정책률은 2.5 ~ 2.75 퍼센트가 더 높았습니다.
투자자는 미국 달러 자산을 보유하고 일반적으로 일본 엔 자산보다 높은 이익을 얻을 수 있습니다.
공식 소스:
일본 중앙 은행 : 6 월 2026의 통화 시장 운영 조정
연방 예비: 6월 2026 FOMC Monetary 정책 성명
2. Fed이자율의 시장 재투자
미국 경제는 탄력적으로 수행하고 인플레이션은 2 퍼센트의 연방 예비 목표보다 더 높기 위해 계속됩니다.
6월 23일, 연방 기금 선물은 Fed가 9월 75 퍼센트에 의해 이자율을 증가시킬 것이라고 시장의 기대를 반영했다.
미국 재무 부채에 대한 높은 비율을 유지하면서도 미국 달러 자산의 매력을 글로벌 금융으로 늘리고 있습니다.
3. 일본 ’ s 진짜이자율은 낮은 남아있다
해당 이용 후기에 달린 코멘트가 없습니다.
이것은 일본의 금융 환경이 일반적으로 편안하고 장기적인 일본 엔 금융 및 달러 투자가 필요 altogether를 역전하는 것은 충분하지 않다는 것을 의미합니다.
III. 일본의 arbitrage는 무엇입니까?
장기적인 관심료는 낮고, 글로벌 기관 및 투자자가 금융에 대한 통화로 자주 사용됩니다.
일반적인 작업은:
- (b) 저렴한 가격으로 일본 엔을 검색;
- (a) 일본 엔을 미국 달러로 변환;
- 미국 채권자 또는 달러 자산을 높일 수 있습니다.
- (b) 두 국가 간의 관심에 대한 차이를 얻는;
- 엔이 계속해서 공감하는 경우, 그것은 또한 상당한 교환 이익을받을 수 있습니다.
이러한 거래는 일반적으로 다음과 같습니다 :
엔캐스트 무역, 엔 arbitrage.
미국에 관심이 많을수록 일본에 비해 크게 높으며, 일본은 갑자기 일본 엔에서 미국 달러 자산을 구매하기 위해 일본 엔을 빌려주는 이자율이 크게 증가할 것이라고 믿지 않습니다.
arbitrage 거래는 지속될 것입니다:
- 일본 엔 판매;
- 미국 달러의 구매;
- (b) 미국 달러를 일본 엔으로 올리십시오.
- 일본 엔이 부과됩니다.
일본 정부의 개입은 단기에 대한 추측 펀드를 명중 할 수 있지만, 시장이 같은 방향으로 크게 부과 될 때 장기의 기본 추세를 변경하는 것은 어렵습니다.
4. 일본 엔의 개입에 대해 몇 가지가 있습니까?
일본 금융부에 의해 출판된 데이터에 따르면, 28 4월과 27 5월 2026 사이, 일본 정부는 시행:
11.7349조엔의 해외 교환 개입
계약적으로 계약된 $72 억에서 $74 억은 일본 's 역사에서 가장 큰 단일 라운드 교환 비율 개입 중 하나입니다.
공식 소스:
일본 금융부 : 외국 교환 개입 데이터, 28 4월 27일 5월 2026일
일본 엔 사입 개입은 보통:
- 일본의 금융부는 개입 결정;
- 일본은행은 금융부를 대신하여 거래를 수행한다.
- 외국 거래소 시장에서 미국 달러 판매;
- (a) 기금에서 일본 엔을 구입;
- 환율은 엔에 대한 수요를 증가시켜 반송됩니다.
이전의 개입, 의 표시된 감사에 주도 했다, 161 미국 일본 확산과 달러에 대 한 수요가 지배에 반환.
이것은 다음과 같다:
Interventions는 단기 가격과 거래의 속도를 변경할 수 있지만, 장기적인 효과는 기본이 변경되지 않는 경우 일반적으로 제한됩니다.
V. 일본은 왜 일본 엔의 탈선에 대해 걱정합니까?
일본 수출의 가격 경쟁력을 높일 수 있고, 해외 수입에서 엔 후에 금액으로 전환되는 금액을 증가시킬 수 있습니다.
그러나, 엔이 너무 빨리 감당할 때, 또한 명확한 부정적인 영향이있을 것입니다.
에너지 수입의 비용 증가
일본은 수입한 원유, 천연 가스 및 다른 에너지원에 높게 의존합니다.
국제유가 일정한 경우, 일본기업과 소비자가 같은 에너지의 양을 더 많은 엔으로 구입할 필요가있다면, 엔을 공제 할 때.
2. 음식과 원료의 상승 가격
수입된 음식, 화학 원료, 금속, 예비 품목 및 소비자 상품의 가격은 환율에 의해 영향을 받습니다.
Weak 엔은 비즈니스 비용을 증가시키고 결국 가격 증가를 통해 소비자에게 전달 될 수 있습니다.
3. 인구의 실제 구매 전력 결정
높은 수입 가격을 가진 속도를 유지하지 않는 비율로 상승하면, 일본의 가구의 진짜 소득 및 소비자 수용량은 짜질 것입니다.
SME에 압력 증가
큰 수출 기업은 일반적으로 약한 엔에서 이익을, 수입한 원료에 의존하는 SMEs는 빨리 그들의 판매 가격을 증가할 수 없습니다 더 중대한 운영 압력을 직면할지도 모릅니다.
5. 더 많은 상승 inflation 위험
일본의 중앙 은행은 높은 원유 가격과 환율 변동이 소비자 가격의 빠른 이동으로 이어질 수 있다고 경고했다. 2 퍼센트의 대상 위의 인플레이션을 가져다.
VI. 일본 기업이나 누구에게도 괜찮은 분은?
충격은 정확히 동일하지 않습니다.
잠재적 이득의 분야
- 자동차 수출;
- 기계 장비;
- 전자 제품;
- 해외 운영의 높은 비율을 가진 기업;
- 관광 및 호텔;
- (c) 세부 사항 및 면세 소매.
기업은 미국 달러 또는 기타 외국 통화로 해외 소득을 벌 때, 그것은 소득과 소득을 증가 할 수 있습니다 금융 진술으로 변환 할 때 엔.
압력의 밑에 있을지도 모르다 기업.
- (a) 항공;
- 에너지 기업;
- 식품 가공;
- 수입품과 소매 무역;
- 해외에서 원료에 relying 제조;
- 수입된 장비에 높게 의존하는 기업.
Weak 엔은 일본 주식 시장에서 절대적으로 좋지 않습니다.
수출입자는 엔이 온화하게 퇴직한 경우에 지원될지도 모릅니다; 그러나 환율이 인플레이션에 지도하는 통제에서, 상승이자 이자율 및 하락 소비, 전반적인 시장은 또한 압력의 밑에 일지도 모릅니다.
7. 평범한 사람들에 엔의 공감의 영향은 무엇입니까?
일본 거주자
엔의 공감은 다음과 같습니다.
- 해외 여행의 더 높은 비용;
- 해외 유학 비용 증가;
- (a) 수입된 상품의 증가된 가격;
- 에너지와 음식 가격 포함;
- 일본 엔에 해외 자산의 가치.
일본에 해외 관광객을 위해.
관광객이 미국 달러를 잡고있는 경우, renminbi 또는 기타 상대적으로 강한 통화, 일반적으로 엔의 공감 :
- 호텔 가격은 상대적으로 낮습니다;
- 더 낮은 구매 비용;
- (b) 음식과 수송은 더 싼 입니다;
- 일본의 관광 명소가 늘어났습니다.
일본학생 및 해외직원
해외 교환의 구매 전력은 바다에서 일본 엔으로 증가 할 수 있지만, 일본 이외의 유료 학교 수수료, 임대 또는 유지 보수 비용이 크게 증가합니다.
VIII. 왜 162 시장이 중요한 점이라고 생각합니까?
162는 일본의 정부가 공식적으로 발표 한 자체의 개입 라인이 아닙니다.
일본의 정부는 일반적으로 고정 가격에 사전 개입을 발표하지 않습니다. 이로 인해 speculators가 앞서 설정 할 수 있습니다.
그러나, 시장은 주로 162와 관련이 있습니다 :
- 161.96은 2024 년에 생성 된 상당한 낮은;
- 돌파구는 최소 40 년;
- Integer 수준에는 더 큰 심리적 중요성이 있습니다;
- 엔의 공감의 비율은 더 가속화 될 수 있습니다;
- 일본 정부의 정치 및 인플레이션 압력이 표시 될 것입니다.
시장은 가격뿐만 아니라 가격도 실제로 찾고 있습니다 :
- (b) 환율의 단일 일 운동의 비율;
- 단자 speculation가 있는지 여부;
- (a) 거래가 불규칙하다는 것을;
- 짧은 시간에 여러 개의 게이트를 통해 신속하게 끊어 졌는지.
일본어 공식은 일반적으로 특정 환율 수준보다 "excessive and Disorderly fluctuations"에 강조합니다.
IX. 일본은 다시 시작합니까?
일본 재조작의 가능성은 상승하지만 타이밍은 예측하기 어렵습니다.
재 발명을 지원하는 요인은 다음과 같습니다.
- (a) 최소 40 년의 엔이 닫습니다.
- 최근 개입의 효과는 크게 사라졌다;
- (a) 엔의 추측 증가;
- (b) 에너지 및 수입 비용의 지속적인 상승;
- 엔의 급속한 공감은 정치 압력을 증가했다.
그러나 일본 정부는 또한 고려해야:
- 단자 개입이 지속된 결과를 생산할 수 있는지 여부;
- 미국 일본 정책 퍼짐은 사라지지 않았습니다.
- 과도하고 빈번한 개입은 외국의 교환 예약을 해칠 수 있습니다;
- 미국이 중재에 대한 그것의 이유를 지원 여부;
- 시장은 새로운 빈 기회로 개입을 볼 수 있습니다.
일본 금융 장관 인 Kiyoyama는 최근 미국 재무 장관 인 Scott Besent과 온라인 회의를 개최하여 금융 시장과 엔의 변동성을 논의했습니다.
날짜에, 그러나, 공동 개입 계획은 당사자가 발표되지 않았습니다.
정보 기반:
Reuters: 일본어 외국 교환 통신은 경고에 시장을 유지합니다.
X. 일본의 's 개별 개입 및 미국 일본 공동 개입의 차이는 무엇입니까?
Japan 's 개인 개입
일본 금융부의 결정에 따라 주로 미국 달러의 판매와 엔의 구매를 통해 구현됩니다.
이점은:
- (b) 빨리 이동할 수 있습니다;
- 다른 국가의 공식적인 참여를 기다릴 필요가 없습니다;
- 시장 변동성은 짧은 시간에 증가 할 수 있습니다.
제한은:
- (a) 글로벌 외환 시장과 관련된 자금의 제한 크기;
- 장기적인 관심율 동향을 대응하는 것은 어렵습니다.
- 시장은 개입 후 빈 엔을 재개 할 수 있습니다.
미국 일본 조정 또는 합동 개입
가능한 포함:
- 미국은 공개적으로 일본 's 이니셔티브를 지원했습니다.
- (a) 두 정부의 조정;
- 미국 재무 또는 뉴욕 연방 예비 거래에 참여;
- 주요 경제는 공동으로 정책 신호를 보냅니다.
합동 가동은 보통 더 중대한 심리적인 deterrents가, 그러나 문턱은 또한 더 높습니다.
미국은 일반적으로 환율 변동이 글로벌 금융 안정성에 대한 명확한 영향을 얻거나 불규칙한 거래가 될 것으로 인식되는 경우에만 직접적인 조치를 지원할 가능성이 더 높습니다.
이자율 증가는 정말 엔을 절약 할 수 있습니까?
이론적으로, JCB에 의한 지속적인 관심률은 미국 일본 퍼짐을 줄일 수 있으며, 일본 엔을 빌리는 매력과 달러 자산을 구매하는 것이 매력적입니다.
그러나 증가에는 또한 부작용이 있습니다:
- (b) 일본 정부의 부채에 대한 관심의 비용 증가;
- 모기지 및 사업 금융의 비용 증가;
- 경제 성장은 아래로 느릴 수 있었습니다;
- SME에 압력을 증가하여 부채를 서비스합니다.
- 국가 s 부채 시장은 더 휘발성되었습니다.
따라서, 중앙 은행은 신속하게 교환 비율에 대한 관심을 크게 증가 할 수 없습니다.
이 정책은 또한 계정으로 가져 가야합니다.
- 인플레이션;
- 임금;
- 소비;
- 고용;
- 경제 성장;
- 금융 시스템은 안정적입니다.
일본의 중앙 은행은 계속 관심을 갖게 될 것이라고 표시했지만 경제, 가격 및 금융 조건에 따라 정확한 비율을 판단 할 것입니다.
12. 그 미래에 세 가지 가능한 추세는 무엇입니까?
Scenario 1 : 일본 '의 즉각적인 개입
미국 달러가 일본 엔으로 162을 통해 빨리 휴식하고 지속적으로 163 또는 높은 위치에 이동, 일본은 갑자기 미국 달러를 판매하고 엔을 구입 할 수 있습니다.
일본 엔은 단기적으로 신속하게 반납 할 수 있지만, 시장은 미국에 관심을 끌고있는 경우 나중에 높이를 재검사 할 수 있습니다.
Scenario 2 : 일본은 동사 경고를 계속합니다.
환율이 천천히 변동하면 일본 정부가 경고를 계속 공개 할 수 있지만 실제로 시장 진입을하지 않습니다.
이러한 경우, 시장은 162의 주변을 반복적으로 테스트 할 수 있으며, 갑작스런 개입을 통해 vigilance를 유지하면서.
Scenario 3 : 연방 예비의 유가 비율 하이킹은 계속 증가 할 것으로 예상됩니다.
미국 내 인플레이션 및 경제 데이터가 강하고 시장은 프리미엄으로 더 많을 경우, 엔에 대한 달러가 계속 상승 할 수 있습니다.
일본 개입도, 관심율 차이가 있을 수 있습니다.
어떤 위험은 외국 교환 투자자가 집중해야합니까?
미국 달러와 일본 엔 사이의 거래의 현재 위험이 크게 증가했습니다.
갑상선의 위험
일본 개입은 보통 형식의 통지로 장소를 취하지 않으며, 일본 엔으로 미국 달러는 몇 분 안에 신속하게 몇 엔을 떨어질 수 있습니다.
레버리지 위험
외국 교환 거래는 종종 레버리지, 작은 가격 변동도 상당한 손실을 초래할 수 있습니다.
밤 점프 위험
정부 뉴스, 중앙 은행 정책 및 지질 사건은 유동성이 부족할 때 짧은 점프하기 위하여 시장을 지도할지도 모릅니다.
위험 복구
환율은 역사적인 고위 가까이에 있으며, 계속 달러를 올리는 것은 이익을 얻을 수 있지만, 중재에 의해 유발되는 급속한 역류에 취약합니다.
2방향 정책 위험
일본은 매출을 늘리고, 미국은 환율을 조정할 수 있으며, 양측의 정책 변경은 환율의 역방향으로 이어질 수 있습니다.
XIV. 어떤 정보는 따를 수 있습니까?
시장은 다음을 집중해야 합니다:
- 미국 달러가 일본 엔으로 161.96을 초과하는지 여부;
- (b) 162nd 패스의 지속 가능성;
- (a) 일본 금융 및 내각 관계자의 위치;
- 일본의 중앙 은행은 하이킹의 속도로 이어진다.
- 일본 금융부의 외국 교환 개입에 관한 자료;
- 미국 인플레이션 및 고용 자료;
- Fed ' s는 관심을 올리는 확률;
- (a) 미국 다년생 소위 부채 반환;
- 국제적인 crude 기름 가격;
- 미국과 일본은 더 많은 협조적인 활동을 발표합니다.
일본 금융부는 6월 30일 외국인 교환의 다음 단계에 대한 요약 데이터를 게시 할 것으로 예상되며, 이는 정부의 거래가 승인되지 않은 여부를 판단 할 것입니다.
관련 상품
약 40 년 정도의 약한 수준에 접근하는 엔.
미국 달러는 한 번에 161.93 엔에 상승, 161.96의 2024 낮은 지점에서 한 단계.
일본 은행은 정책에 관심을 갖게 된 경우에도 1.0%, 일본 정부는 이전에 시장의 개입에 약 11.7 조 엔을 투자했으며, 여전히 미국과 일본 사이에 명확한 스프레드가 있었고, 일본 엔은 실제로 사라지지 않았습니다.
일본 정부는 다시 인턴을 할 수 있지만 장기 추세를 반전 할 수있는 능력은 다음과 같습니다.
- 연방 예비 유가 이자율 정책;
- 일본의 중앙 은행에 의한 관심의 비율;
- 국제 에너지 가격;
- 시장 speculation;
- 미국-일본 정책 조정의 수준.
시장의 경우, 162는 환율의 수뿐만 아니라 일본 정부의 정책 신뢰성 및 개입 능력의 새로운 테스트입니다.
소스 및 공식 링크
1. 엔은 40 년의 가장 낮은 지점에 접근
Reuters:Dollar Firms as Yen은 40년 간 낮은
2. 일본의 최근 환율 개입 및 정부의 현황
Reuters:일본의 FX 메시징은 Intervention Watch에 Markets를 유지
3. 일본 외화 교환 개입 금액
일본 금융부 : 외국 교환 개입 데이터, 28 4월 27일 5월 2026일
4. 일본 중앙은행의 최근이자율 결정
일본 중앙 은행 : 6 월 2026의 통화 시장 운영 조정
5. Federal Reserve의 최신 정책이자율 결정
6. 일본 금융부의 외국 교환 개입 데이터
면책 조항
이 서류는 오픈 마켓 데이터의 기초에 조직, 일본 중앙은행, 연방 예비 및 보도 보고서 및 글로벌 금융 정보 및 외국 교환 시장 분석뿐만 아니라 모든 외국 교환, 증권 또는 파생 투자 제안을 구성하지 않습니다.
외국인 교환 시장에서 변동성 및 레버리지의 높은 위험이 있으며, 일본 정부는 사전 통지없이 인턴을 할 수 있습니다.