日本円が再び歴史上のジャークに押し込まれています。
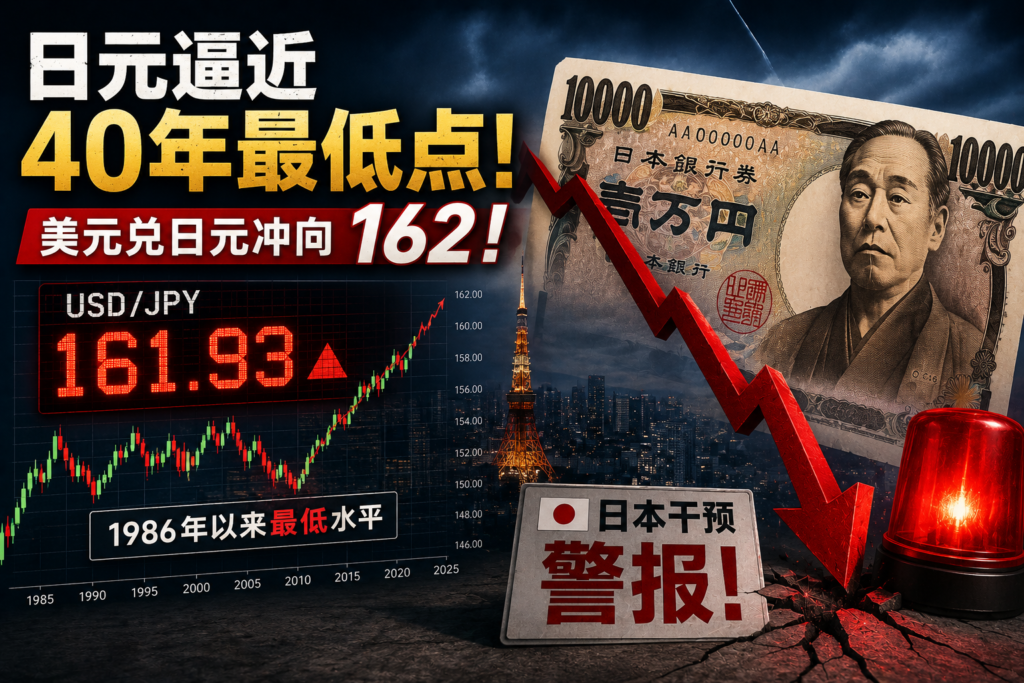
2026年6月23日、米国ドルは161円以上で、その間にバラバラバラをつけました。
US$ 1 から ¥ 161.93.
このレベルは、2024年に作成された161.96と異なる0.03円です。
アメリカドルから日本円が正式に161.96ドルを超えた場合、1986年以降は最低水準に下がります。つまり、米国ドルに対する為替レートは40年近く弱です。
日本政府は、以前、市場を介入する記録金を投資し、日本中央銀行はただ金利を増加させましたが、それでも円は圧力下でした。
市場 ' s 最も現在の懸念は:
日本政府は、日本円を上回る場合は再び日本円を購入しますか?また、米国との行動を調整することはできますか?
日本は、まだ新しい介入のラウンドを開始したことが確認されていないことに注意する必要があります。また、米国と日本の間に共同介入に関する決定が発表されていること。しかし、円が歴史的低値に近づくにつれて、外貨市場は高アラートである。
情報に基づく情報:
ロイター:40年以内に円が最も低いところにあり、為替レートの介入に市場が懸念されています。
1. 日本円が下落した通貨は?
6月23日現在、最新円周のコアデータは以下の通りです。
| アイテム | 関連するデータ |
|---|---|
| アメリカドルは日本円よりも高い。 | 161.93 |
| 2024年下がる。 | 161.96 |
| 重大な心理的障壁 | 162.00 |
| ポスト-161.96 レベルに。 | 1986年以来の湿原 |
| 中央銀行 政策料金 | 1セントあたり1.0について |
| 連邦準備政策金利 | 3.50%—3.75% |
| 日米政策が広がる | 2.50-2.75パーセントポイントについて |
| 最近の日本の介入量 | 1,173.49 兆円について |
日本円は、以前政府の介入により受け継がれてきた感謝の気持ちを大きく再封しました。
4月下旬~5月上旬に、日本政府は160円で大幅な規模で米国ドルを売却し、購入し、1点で円を急ぎに押し上げました。
しかしながら、市場はFedの金利をリセットし、米国ドルの金利は日本のレートよりも高騰し、前途上国地域に戻りました。
ii. なぜ日本中央銀行(JCB)のハイキング後にまだ落ちる円は?
日本銀行は、短期の政策金利を調達しました。
1.0%。
長年にわたり、日本の「超大麻の金銭政策」の正常化と、十年以上にわたり比較的高い政策金利で重要なステップでした。
同時に、日本銀行は、経済、価格、金融環境が予想通り進化し続けた場合、政策金利は今後も上昇し、徐々に収益を上げていきます。
しかしながら、主に以下のような理由で、円は引き続き感謝し続けなかった。
1. 米国における金利は、日本よりも大幅に高いまま
連邦準備は、現在、連邦基金の金利のターゲットゾーンを維持しています。
3.50%—3.75%。
日本金利が1.0パーセントに上昇しても、米国政策率は2.5~2.75パーセントのポイントが上昇しました。
投資家は米国ドルの資産を保有しており、一般的には日本円の資産よりも高い利益を稼ぐことができます。
公式のソース:
2. Fed利息率の市場再インスタンス化
米国経済は、引き続き回復力を実行し、インフレは、連邦準備区の2セントの目標よりも高くなっています。
6月23日、連邦基金の先物は、Fedが9月までに約75パーセントの利益率を増加させるという市場の期待を反映した。
米国財務省の債務に対するリターンの高率を維持し、米国ドルの資産の有意性をグローバルファイナンスに高めました。
3. 日本 ' の実質の利息率は低い残ります
公正な金利が1.0パーセントに上昇しても、日本 の実質の利息率は、日本における口座のインフレや価格の期待に陥る、マイナスの領域にある可能性があります。
つまり、日本における金融環境は一般的に緩和されず、長期日本円の資金調達とドルの投資ニーズを完全に逆転させるには十分ではないということです。
III. 日本円仲裁とは?
円の長期金利は低く、グローバル機関や投資家が資金調達する通貨としてよく使われます。
共通の操作はあります:
- (b) 日本円を下落金利で借りる。
- (a)日本円をアメリカドルに変換。
- 米国債券またはドル資産の高額売買
- (b) 2つの国間の関心の相違を得る;
- 円が減価償却を続けた場合は、大幅な為替利得を受け取ることもあります。
そのような取引は、一般的に以下のように呼ばれます。
円の運送貿易、円の仲裁。
米国の金利が日本よりも大幅に高騰し、日本が急激に利益率を上げることを信じていない限り、米国ドルの資産を買えるために日本円で借りることは魅力的です。
仲裁取引は、持続可能なものになります:
- 日本円を売る。
- アメリカドルの購入
- (b) アメリカドルを日本円に引き上げる。
- 日本円は格別です。
日本政府の介入が短期的に投機資金に当たる可能性はありますが、同時期に市場が大幅請求されたとき、長期的に金利差の基本的な傾向を変えることは困難です。
4. 日本が日本円の介入に費やしたのはどれくらいですか?
日本財務省が公表するデータによると、日本政府は4月28日と5月27日の間に、次のものを実施しました。
11.7349兆円の外貨介入
契約締結額が72億ドルから74億ドルに、日本史上最大の単円形の為替枠組みの介入の1つです。
公式のソース:
日本財務省:外貨介入データ、28 4月27日〜5月2026日
日本円の買付けの介入は通常です:
- 日本財務省が発明の決定を下しました。
- 日本銀行は、財務省に代わって取引を行います。
- 外国為替市場で米国ドルを販売する。
- (a) 受入資金から日本円を買い取る。
- 為替相場は、円の需要増加に伴い還元されます。
前回の介入により、米ドルの承認が承認され、米国日本が広がり、ドルがドミナートに返されたという要求が161付近に返された。
つまり、:
介入は短期価格と取引のペースを変えることができますが、根本が変更されていない場合は、通常、長期的な効果が制限されます。
V. なぜ日本が日本円の判断を心配しているの?
円減価償却費は、日本の輸出価格競争力を高め、海外の利益から円後の金額に換算した金額を増加させる可能性があります。
しかし、円が急激に減ると、負の影響も明らかになります。
エネルギー輸入のコストを増加
日本は輸入原油、天然ガス、その他エネルギー源に依存しています。
国際石油価格が一定に保たれている場合でも、日本企業や消費者は、より多くの円で同じエネルギーを購入する必要があります。
2. 食糧および原料の上昇の価格
輸入食品、化学原料、金属、スペアパーツ、消費財の価格は為替レートで影響を受けています。
ヤクは、事業費を増加させ、最終的には価格上昇で消費者に引き渡される可能性があります。
3. 人口の実質の購買力を低下させる
賃金がより高い輸入価格でペースを維持しないレートで上昇した場合、日本の世帯の実質所得と消費能力は絞られます。
SMEの圧力増加
大規模な輸出企業は通常、弱い円から恩恵を受ける一方で、輸入原材料に依存する中小企業は、販売価格が急速に増加することができないと、より大きな運用圧力に直面する可能性があります。
5. インフレーションリスクのさらなる上昇
日本中央銀行は、原油価格の上昇と為替レートの変動が消費者価格へのコストの迅速な移転につながる可能性があると警告しました。
VI. 日本企業や日本企業に優れている円の減価償却は?
衝撃はまったく同じではありません。
潜在的な利益のセクター
- 自動車輸出;
- 機械設備;
- 電子プロダクト;
- 海外事業の割合が高い企業
- 観光とホテル;
- (c) 細部および義務なしの小売り。
企業が米国ドルや他の外国通貨で海外に収入を稼ぐとき、それは円に変換したときに財務諸表の所得と利益を増やすことができます。
圧力下にある産業。
- (a) 航空;
- エネルギー企業;
- 食品加工;
- 輸入および小売貿易;
- 海外の原料に頼る製造業;
- 輸入機器に依存する企業。
日本株式市場は、日本株式の買付けは絶対に良いものではありません。
分配金は、円が軽度に減価償却される場合にのみ支持される場合があります。ただし、為替レートが制御不能の場合、インフレ、上昇金利および下落の消費につながる場合、全体的な市場は圧力下にある可能性があります。
7. 普通の人の円の減価償却の影響は何ですか。
在留外国人の方へ
円の意味の減価償却:
- 海外旅行のコストが高くなります。
- 留学費用の増加
- (a) 輸入商品の価格が増加しました。
- エネルギーおよび食糧価格の原子格納容器;
- 海外資産の価値は日本円で上昇しています。
海外の観光客が日本へ。
観光客が米国ドルを保持する場合, レンミンビまたは他の比較的強い通貨, 円の減価償却は通常手段:
- ホテルの価格は比較的低いです。
- 購入コストを下げる。
- (b) 食品と輸送が安くなる。
- ジャパンの観光の魅力が高まっています。
留学生や海外の労働者に
海上から日本円への外貨の買付け力が増加するが、日本国外への給付費・家賃・メンテナンスの費用が大幅に増加する。
VIII. なぜ162は市場によって重要なポイントと見なされますか?
162は、日本政府が正式に公表した介入線ではありません。
日本政府は、通常、固定価格での事前の介入を発表していないため、投機が事前に設定できるようにします。
しかし、市場は、主に162に懸念しています。
- 161.96 は、2024 年に作成された重要な低値です。
- 40年以上続くブレークスルー。
- 整数レベルは、より大きな心理的意義を持っています。
- 円の減価償却率はさらに加速する可能性があり、
- 日本政府の政治・インフレの圧力が著しく上昇します。
市場は、価格だけでなく、次の点でも本当に見ています。
- (b) 為替レートの単日の動きの割合;
- 一方的な推測があるかどうか;
- (a) トランザクションが不規則であるかどうか。
- 円が短時間で複数の門を通るのにすぐに壊れているか。
日本代表は、通常、特定の為替レートレベルよりも「必然的かつ無秩序な変動」に重点を置いています。
IX. 日本は再び介入しますか?
日本再エマージの可能性は上昇していますが、予測が難しい時期です。
再発明をサポートする要因は次のとおりです。
- (a) 円は40歳まで ' 最小限;
- 最近の介入の影響は大きく消えています。
- (a) 円の分光率が増加する。
- (b)エネルギーと輸入コストの継続的な上昇。
- 円の急激な減価償却が政治的な圧力が増加しました。
しかし、日本政府も考慮する必要があります。
- 一方的な介入が持続的な結果を生み出すことができるかどうか。
- 日米政策の普及は消えません。
- 過剰で頻繁な介入は、外国の為替の予備を奪うことができます。
- 米国が介入の理由を支持しているかどうか。
- 市場が新しい機会と空の機会として介入を見ているかどうか。
金融大臣、清山は、最近、米国財務省のスコット・ベステントとオンライン会議を開催しました。
但し、ジョイントの介入計画が締約国によって発表されていない場合。
情報に基づく情報:
X. 日米の個別介入と日米合同介入の違いは何ですか?
日本 個人介入
日本財務省の決定により、主に米国ドルの売却と円の買付けを通じて実施されます。
利点はあります:
- (b) 迅速に移動できる
- 他の国の正式な参加を待つ必要はありません。
- 市場のボラティリティは短時間で増加させることができます。
制限事項:
- (a)グローバル外貨市場と相対的な資金の限定サイズ。
- 長期的な金利トレンドを対抗することは困難です。
- 市場は介入後に空円を赤くすることができます。
日米協業またはジョイント・インターベンション
含める:
- 米国は、公に「日本」の取り組みをサポートしてきました。
- (a) 2つの政府の調整;
- 米国トレアリーまたはニューヨークの連邦準備は取引に関与しています。
- 主要な経済は、ポリシー信号を共同で送信する。
関節手術は通常、より大きな心理的抑止剤を持っていますが、しきい値もより高いです。
米国は、為替変動率がグローバル金融の安定性に明確な影響を及ぼしているか、不規則な取引に陥っている場合にのみ、直接的な行動をサポートする可能性が一般的にあります。
利息率は本当に円を節約できますか?
理論的には、JCBの金利上昇率は、日本円の借入金やドル資産の買入れの魅力を抑えることができました。
しかし、増加も副作用を持っています:
- (b) 日本政府の債務に対する利益のコストの増加。
- 住宅ローンやビジネスファイナンスのコストが増加
- 経済成長は遅くなる可能性があります。
- SMEの債務をサービスするために圧力が増加しました。
- 国の ' s 債務市場は、より揮発性になりました。.
そのため、日本中央銀行は、為替レートを単独で迅速かつ大幅に増加させることはできません。
そのポリシーは、考慮に入れる必要があります。
- インフレーション;
- 賃金;
- 消費;
- 雇用;
- 経済成長;
- 金融システムが安定しています。
中央銀行は、引き続き金利を上げていくと指摘していますが、経済・価格・金融条件等に応じて、一定の割合を判断します。
12. 円の未来の3つのトレンドは?
シナリオ1:日本 's の即時の介入
アメリカドルから日本円までは、すぐに162円を突破し、163円以上のポジションに移行し続けると、突然米国ドルを売却し、円を買えるかもしれません。
日本円は短期間で再発する可能性がありますが、米国での金利が変更されていないと、市場は後でその高さを再テストする可能性があります。
シナリオ2:日本は動詞警告を続け
為替相場がゆっくりと変動すると、日本政府は警告を引き続きリリースするかもしれませんが、実際に市場に入ることはありません。
そのような場合、突然の介入よりも警戒を維持しながら、市場は162の付近を繰り返しテストする可能性があります。
シナリオ3:連邦準備の金利ハイキングが増加し続けると予想されます。
米国のインフレと経済データが強く、市場がさらにプレミアムな場合、円に対するドルが上昇し続けることがあります。
日本介入でも金利差は、円引き不在になる可能性があります。
外国為替投資家が焦点を合わせる必要があるリスクは?
米国ドルと日本円間の取引のリスクが大幅に増加しました。
突然の介入のリスク
日本介入は通常正式な通知で行われず、米国ドルから日本円へは、数分間すぐに数円を落とす可能性があります。
レバレッジリスク
為替取引は頻繁に活用され、少額の変動も大幅な損失につながる可能性があります。
夜間ジャンプリスク
政府のニュース、中央銀行の政策と地政的なイベントは、流動性が不足しているときに不足している市場につながる可能性があります。
リスク回復
為替相場は歴史的高値に近いため、ドルを上昇し続けると利益が得られるかもしれませんが、また、介入によってトリガーされた迅速な逆転に脆弱です。
双方向のポリシーリスク
日本は、金利を介したり、金利を増加したり、米国が金利を調整したり、為替相場の逆転につながる可能性がある場合もある。
XIV. どのような情報が続行されるべきか?
市場は、次の焦点を合わせる必要があります。
- アメリカドルから日本円までが161.96を超えた場合でも、
- (b) 第162回パスの持続性
- (a) 金融閣僚部の日本における役職
- 日本中央銀行はハイキングのペースで上がった。
- 日経財務省の外貨介入に関するデータ
- アメリカ合衆国のインフレと雇用データ;
- Fed の ' s 確率 の raising 金利;
- (a) 米国ビエンナーレ社債の返還;
- 国際原油価格;
- 米国と日本が連携した行動を更に発表するかどうか。
日本財務省は、6月30日(水)までに、外国の為替介入の次のフェーズについて、政府の未認識取引が克服されているかどうかを判断するという、異議の要約データを公表することを期待しています。
注意点の決定
円は40年近くで最も弱いレベルに近づいています。
アメリカドルは161.93円に1回、2024年のローポイントの161.96から1ステップで上昇しました。
日本銀行が政策金利を1.0%に引き上げたにもかかわらず、日本政府は市場を介した約11.7兆円を投資していたが、米国と日本の間にはまだ透明に広がり、日本円仲裁は本当に消えなかった。
日本政府は再び介入するかもしれませんが、長期の傾向を逆転させる能力は以下に依存します。
- 連邦準備金利方針;
- 中央銀行の金利;
- 国際エネルギー価格;
- 市場推測;
- 米国日本政策協調の水準
市場においては、162は為替だけでなく、日本政府の政策信頼性と介入能力の新試験も実施しています。
ソースと公式リンク
1. 円は40年の最低点に近づいています
2. 日本 ' の最近の為替レートの介入と政府のスタンス
ロイター:日本のFXメッセージングは介入時計の市場を保ちます
3. 日系外貨介入量
日本財務省:外貨介入データ、28 4月27日〜5月2026日
4. 中央銀行の最近の金利決定
5. 連邦準備 ' s 最新政策金利決定
6. 日経財務省の外貨介入データ
免責事項
本書は、公正な市場データ、日本財務省、日本中央銀行、連邦準備委員会、プレス報告書に基づいて構成され、グローバル金融情報や外貨市場分析のためにのみ使用され、外貨、有価証券、または派生的な投資提案を構成するものではありません。
為替市場におけるボラティリティやレバレッジのリスクが高いため、事前に通知することなく日本政府が介入する可能性があります。