Für Unternehmen, die elektronische Geldbörsen, Prepaid-Konten, E-Geld-Ausgaben, Zahlungskonten, Geldüberweisungen oder damit verbundene Finanztechnologie-Operationen in Großbritannien planen, ist die Delegation von Befugnissen der britischen FCA Electronic Money Agency einer der wichtigsten regulatorischen Wege.
Der vollständige Name des EWI lautet:
E-Geld-Institution
Der britische Markt ist in zwei Haupt-E-Geld-Agenturen unterteilt:
- Zugelassenes E-Geld-Institut, EMI
- Kleines E-Geld-Institut, SEMI
Es wird auf dem Markt allgemein als "britische EMI-Lizenz" bezeichnet, aber die Größe des Unternehmens, die Anwendungsbedingungen, die Kapitalanforderungen und der Anwendungsbereich sind nicht gleich.
Bevor sie sich bewerben, müssen die Unternehmen klarstellen, dass:
- ob E-Geld tatsächlich ausgegeben wird;
- Ob der Kunde in der Lage ist, den Wert der Gelder auf dem Konto zu speichern;
- ob der Restbetrag des Reservewerts an Dritte ausgezahlt werden kann;
- ob Zahlungskonten oder Überweisungsdienste bereitgestellt werden;
- (b) ob der Kunde hauptsächlich im Vereinigten Königreich oder anderswo ansässig ist;
- (a) Die erwartete Größe der Gelder des Kunden;
- ob es notwendig ist, Dienstleistungen für Endkunden zu erbringen;
- (b) Die Verfügbarkeit von britischen lokalen Management- und operativen Kapazitäten;
- Ist es möglich, ein System der finanziellen Sicherheit der Kunden einzurichten?
Die FCA überprüft Geschäftsmodelle, Managementteams, Kapitalstärke, finanzielle Sicherheit der Kunden, Anti-Geldwäsche-Regime, Technologiesysteme und praktische Betriebsvereinbarungen in Großbritannien.
Ein EMI-Antrag aus England wird evaluiert?
COVIS kann bei der vorläufigen Entscheidung helfen, ob es sich für einen AEMI- oder SEMI-Antrag eignet, indem es das Geschäftsmodell, den erwarteten Umfang der Kundenfinanzierung, den Zielmarkt und bestehende Teaminformationen einreicht.
I. Was ist das UK FA EMI?
EMI ist eine E-Geld-Agentur, die von der britischen Financial Conduct Regulatory Authority (FCA) gemäß den Electronic Money Regulations 2011 reguliert wird.
Elektronische Währung bedeutet normalerweise:
- (b) Der elektronisch gespeicherte Geldwert;
- (b) Das Unternehmen gibt die Mittel nach Erhalt aus;
- Forderungen im Namen des Emittenten gegenüber Kunden;
- Ein Dritter, der nicht der Emittent ist, kann dies als Zahlungsmittel akzeptieren.
Zu den gängigen Geschäftsszenarien gehören:
- Elektronische Geldbörsen;
- (a) Vorabkonten;
- Guthaben der Zahlungskarten;
- a Kommerzielle Zahlungskonten;
- Grenzüberschreitende Zahlungskonten;
- (a) Mobile Zahlungsanwendungen;
- Reservieren Sie Wertprodukte, die für den Verbrauch oder die Übertragung durch Dritte verwendet werden können.
Wenn der Kunde das Unternehmen einfach für eine Ware oder Dienstleistung bezahlt, stellt dies normalerweise keinen bestimmten Betrag an E-Geld dar, der vom Unternehmen ausgegeben wurde.
Der Schlüssel zur Feststellung, ob ein Unternehmen ein EWI-Mandat benötigt, ist:
- (a) ob die Gelder des Kunden erhalten werden;
- Angabe, ob der elektronische Reservewert auf der Grundlage des Fonds ausgegeben wird;
- ob der Kunde den Reservewert verwenden kann, um Dritte zu bezahlen;
- ob der Wert eine Forderung gegen den Emittenten darstellt;
- Ob es rechtliche Ausschlüsse oder Immunitäten gibt.
Offizielle Quellen:
Englisch Electronic Money Studies 2011
FCA: Payment Services Regulations und Electronic Money Regulations
II. Was ist der Unterschied zwischen AEMI und SEMI in England?
Die britische EMA ist in AEMI und SEMI unterteilt.
AEMI: Zugelassene EMA
AEMI eignet sich für Unternehmen, die größere E-Geld- und Zahlungsvorgänge planen.
Zu den Hauptmerkmalen gehören:
- Die Notwendigkeit einer formellen Genehmigung von der FCA;
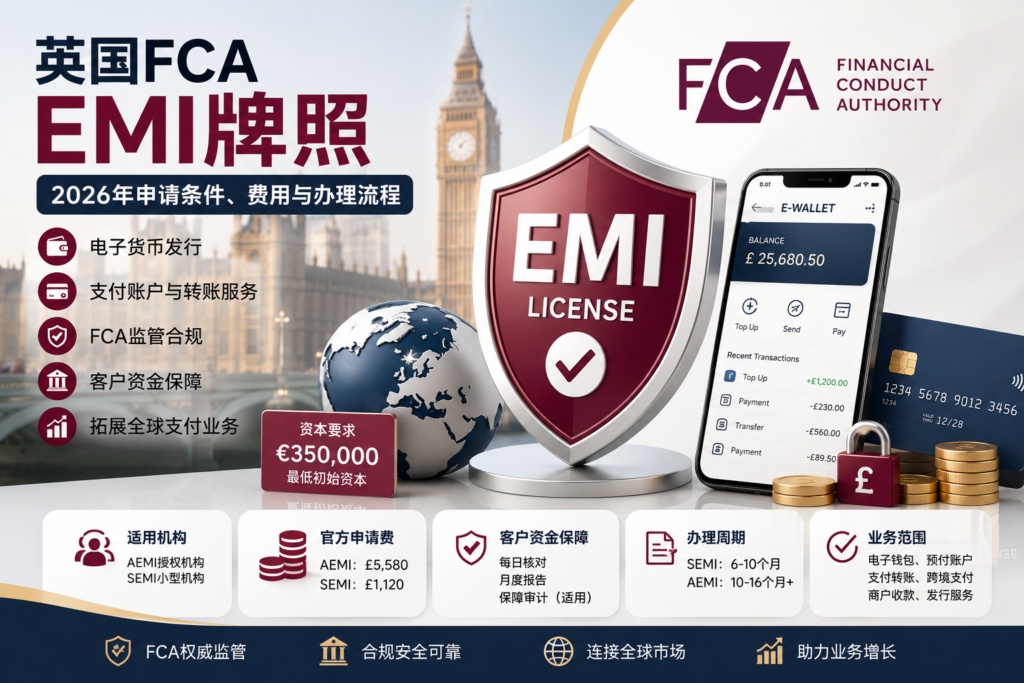
- Das Mindestanfangskapital beträgt 350.000 Euro;
- Keine Obergrenze für die durchschnittliche ausstehende elektronische Währungsgröße von 5 Millionen Euro für SEMI;
- Umfangreichere elektronische Währung und Zahlungsdienste können angefordert werden;
- Es besteht Bedarf an einem vollständigen System der Governance, Kontrolle und Kundenfinanzierung;
- Die Eigenkapital- und Berichtspflichten sind höher.
SEMI: Kleine E-Geld-Agentur
SEMI ist eine registrierte Route und eignet sich für kleinere Unternehmen.
Gemäß den von der FCA veröffentlichten Bedingungen ist SEMI normalerweise verpflichtet,
- Die durchschnittliche ausstehende elektronische Währung übersteigt nicht 5 Millionen Euro;
- Werden Zahlungsdienste erbracht, die nicht mit der Emission elektronischer Währungen zusammenhängen, so beträgt der monatliche Durchschnittsbetrag der Transaktion in der Regel nicht mehr als 3 Mio. EUR.
- Kein Kontoinformationsdienst AIS;
- (b) keinen Zahlungsauslösedienst anbieten;
- (b) das Fehlen von Verurteilungen wegen Finanzdelikten durch Manager;
- Sie steht im Einklang mit kleinen institutionellen Größenbeschränkungen.
Kernunterschiede
| Vergleichsposten | AEMI | SEMI |
|---|---|---|
| Form der Regulierung | Offizielle Genehmigung der FCA | Registrierung kleiner FCA-Institutionen |
| Anfangskapital | Mindestens 350.000 Euro | Basierend auf dem Umfang der Operationen |
| Umfang der Vorhaben | Passt zu größeren Operationen | 5 Millionen Euro, etc. |
| Umfang der Zahlungsdienste | Relativ breiter | Betriebsbeschränkungen |
| AIS/PIS | Bewerben qualifiziert | Nicht verfügbar |
| Anforderungen an die Unternehmensführung | Vollständiger. | Relative Vereinfachung, aber dennoch Compliance erforderlich |
| Finanzielle Sicherheit der Kunden | Erzwungenes Ersuchen | E-Geld muss noch gesichert werden |
| Fit für Unternehmen | Erweiterte Zahlungs- und Finanztechnologieunternehmen | Kleine oder erste Projekte |
Offizielle Quellen:
FCA: Antragsteller für elektronische Geldinstitute
III. Was kann das britische EMI tun?
Der Umfang des spezifischen Geschäfts hängt von der Genehmigung oder Registrierung der FCA ab, die das Unternehmen erhalten hat.
AEMI kann Folgendes umfassen:
- Ausgabe von elektronischer Währung;
- Elektronische Geldbörsen;
- a den Restbetrag der Vorauszahlung;
- a Zahlungskonten;
- Zahlungs- und Inkassodienste;
- (a) Geldtransfer;
- Überweisungen;
- Unternehmensabwicklung;
- Dienstleistungen im Zusammenhang mit Zahlungskarten;
- Lastschrift;
- Überweisungen;
- Zahlung von initiierenden Dienstleistungen;
- Kontoinformationsdienste;
- Zahlungsdienste im Zusammenhang mit der Emission elektronischer Währungen.
Unternehmen können auch Teilzahlungsdienste über Agenten oder kooperierende Agenturen anbieten, aber Agenten müssen sich registrieren und das EMI hat die Aufsichtsverantwortung.
Es ist zu beachten, dass die Erlangung einer EMI-Genehmigung nicht bedeutet, dass ein Unternehmen automatisch:
- Empfangende Bankeinlagen;
- Bereitstellung von Sparkonten;
- b unbeschränkte Darlehen;
- Operative Portfolio-Investmentdienstleistungen;
- Bereitstellung von Fondsmanagement;
- Bereitstellung von Devisenvermittlungsgeschäften;
- (a) Zeichnung von Wertpapieren;
- a Freier Betrieb in allen EU-Ländern;
- Erwirbt automatisch eine direkte Mitgliedschaft im Bankliquidationssystem.
Wenn Unternehmen sowohl digitale Vermögenswerte als auch Wertpapiere, Kredit- oder Devisentransaktionen einbeziehen, müssen andere regulatorische Anforderungen bewertet werden.
IV. Ist das britische EMI eine Banklizenz?
Nope.
Das EMI ist die Regulierungsbehörde für E-Geld und Zahlungsdienste und keine Bank und kann die Guthaben der Kunden nicht als Bankeinlagen bewerben.
Die Hauptunterschiede zwischen EMI und Banken sind:
| Vergleichsposten | EMI | Bank |
|---|---|---|
| Haupttätigkeiten | E-Geld- und Zahlungsdienste | Einlagen, Kredite und konsolidierte Bankgeschäfte |
| Regulierungsstellen | Es ist hauptsächlich FCA-kontrolliert. | FCA und PRA regeln gemeinsam |
| Art der Kundengelder | Elektronische Währung und Auszahlungsfonds | Bankeinlagen |
| Finanzielle Absicherung | Absicherung der Kundenfinanzierung | Es handelt sich in der Regel um Einlagensicherungssysteme. |
| Ob Einlagen absorbiert werden können oder nicht | Sie können keine Einzahlungen als Bank tätigen. | Ja. |
| Eigenkapitalanforderungen | AEMI mindestens 350.000 Euro. | Es ist normalerweise ziemlich viel höher. |
Das EMI sichert die vom betreffenden Kunden erhaltenen Gelder durch die Trennung der Gelder des Kunden oder durch andere Mittel der Autorisierung.
Die Unterscheidung zwischen der finanziellen Sicherheit eines Kunden ist nicht gleichbedeutend mit der Bankeinlagenversicherung.
V. Welche Unternehmen sind berechtigt, das EWI des Vereinigten Königreichs zu beantragen?
Elektronische Wallet Plattform
Kunden können den Saldo für Überweisungen, Zahlungen oder Verbrauch aufladen, aufbewahren und verwenden.
2. Grenzüberschreitende Zahlungsverkehrsunternehmen
Erbringung von Dienstleistungen für Einzelpersonen oder Unternehmen für die Zahlung, Sammlung und Übertragung von Geldern zwischen verschiedenen Regionen.
3. Kontoplattform für Finanzwissenschaft und -technologie
Kunden werden Zahlungskonten, virtuelle Konten, Zahlungstools oder Kontostandsverwaltungsfunktionen zur Verfügung gestellt.
4. Posten mit Prepaid- und Zahlungskarten
Ausgabe oder Verwaltung von Prepaid-, virtuellen oder Zahlungskartenprodukten im Zusammenhang mit elektronischen Währungssalden.
5. Kommerzielle Zahlungs- und Abwicklungsplattformen
Inkasso, Saldoverwaltung, Verkäuferzahlungen und Abwicklungsdienste werden für gewerbliche Haushalte erbracht.
6. B2B-Zahlungsstellen
Bietet Massenzahlungen, internationale Abrechnungen, Mitarbeiterkostenmanagement oder Supply Chain Payment Services für Geschäftskunden an.
7. Eingebettete Finanzplattform
Das Zahlungskonto, die Geldbörse oder die E-Geld-Funktion sind in eine Elektriker-, Software-, Plattform- oder andere Geschäftsszene eingebettet.
VI. Welche Unternehmen benötigen nicht unbedingt EMI?
Die folgenden Punkte sind möglicherweise nicht für die direkte Anwendung des EMI geeignet:
- Es wird nur Zahlungssoftware bereitgestellt und es werden keine Kundengelder kontaktiert;
- Nur technische Schnittstellen bereitstellen;
- (a) Nur der Verkauf der Waren oder Dienstleistungen des Unternehmens;
- Speicherwerte können nur in sehr begrenzten Rohstoffen oder Unternehmen verwendet werden;
- Es werden nur Kontoinformationsanfragen gestellt;
- (b) Nur der Zahlungsauslösedienst;
- Es werden nur einmalige Zahlungen an Handelsvertreter geleistet;
- (b) keine elektronische Währung ausgeben, die für Dritte akzeptabel ist;
- Das Geschäft steht mehr im Einklang mit der Zahlungsintegration als mit EMI.
Einige Unternehmen sind möglicherweise besser geeignet für:
- Zugelassenes Zahlungsinstitut;
- Kleines Zahlungsinstitut;
- Anbieter von Registered Account Information Service;
- EMI- oder PI-Agenten;
- Technische Dienstleister, die der Regulierungsbehörde unterliegen.
Bevor eine Entscheidung über die Beantragung des EWI getroffen wird, sollte die Klassifizierung der Betriebskontrollen abgeschlossen und die falsche Art von Genehmigungen vermieden werden.
Wie viel wird es für die britische FCA EMI im Jahr 2026 kosten?
Im Vereinigten Königreich gibt es keinen einheitlichen Preis für kommerzielle Dienstleistungen, der für alle Unternehmen gilt.
Die tatsächlichen Kosten hängen in erster Linie ab von:
- Antrag auf AEMI oder SEMI;
- Geschäftsmodell;
- (a) Die Palette der kostenpflichtigen Dienstleistungen;
- ob Endkunden beteiligt sind;
- (a) Die erwartete Größe der Gelder des Kunden;
- Zielkundenländer;
- ob es britische Unternehmen gibt;
- Konfiguration der Direktoren und des Managementteams;
- Ob es Compliance-Beauftragte und MLROs gibt;
- ob eine Technologieplattform existiert;
- Ob es ein Kundenfonds-Garantiebankprogramm gibt;
- ob Agenten oder ausgelagerte Dienstleistungen zu verwenden;
- Vollständigkeit der bestehenden Antragsunterlagen.
Integriertes Projekt-Referenzbudget COVIS
| Art des Vorhabens | Integrierter Bezugshaushalt |
|---|---|
| Registriert bei der Small Electronic Monetary Agency von SEMI, Großbritannien | USD 60.000-100.000 |
| Standard-AEMI-Genehmigungsantrag für England | USD 180.000-280.000 |
| Grenzüberschreitende, Mehrprodukt- oder komplexe AEMI-Projekte | 280 000-450.000 USD |
| Komplettes Projekt mit Technologie, Compliance und operativer Landung | Mehr als 350.000-600.000 $ |
Das obige Referenzbudget für Unternehmensdienstleistungen, das ein vollständiges Projekt ist, ist keine offizielle Anmeldegebühr im Rahmen der FCA und beinhaltet kein regulatorisches Kapital in Höhe von 350.000 Euro.
Die integrierten Projekte können Folgendes umfassen:
- Bewertung der Anwendbarkeit des EMI;
- AEMI gegenüber SEMI-Pfad;
- Britische Unternehmens- und Aktienarchitekturplanung;
- Geschäftsmodell und Fondsfluss-Kämmung;
- Vorbereitung von Informationen für das Managementteam;
- Operationsprogramm;
- Geschäftspläne;
– Finanzprognosen für drei Jahre; - Kapitalberechnungen;
- (a) Der Kunde finanziert das Sicherheitsprogramm;
- AML und das Finanzstrafsystem;
- Governance- und Risikomanagement-Systeme;
- Informationssicherheits- und Geschäftskontinuitätsdokumente;
- a Rücknahme- und Liquidationspläne;
- FCA Kontaktanfragen für Unterstützung;
- Unterstützung bei der Bewältigung regulatorischer Fragen.
Wenn der Antragsteller bereits über ein britisches Unternehmen, ein ausgereiftes Zahlungsteam, ein vollständiges technisches System und eine teilweise Compliance-Dokumentation verfügt, kann die tatsächliche Serviceoption niedriger sein als das öffentliche Budget.
Zugang zur EWI-Kostenabschätzung, Vereinigtes Königreich
Die Einreichung von Geschäftsmodellen, die erwartete Größe der Kundengelder, Teamkonfigurationen und verfügbares Material könnten den geeigneten Anwendungspfad und das tatsächliche Budget weiter bewerten.
VIII. Wie hoch ist die offizielle Anmeldegebühr für die FCA?
Basierend auf den von der FCA seit April 2026 angewandten Kostenkriterien:
- Kleine EMI gehören zur Kategorie 3;
- Zugelassenes EMI gehört zu Kategorie 5.
Die derzeitigen Kosten der Gegenposten sind:
| Art des Antrags | Kostenkategorie FCA | Amtliche Antragsgebühr 2026 |
|---|---|---|
| SEMI-Eintragung | Kategorie 3 | 1,120 GBP |
| AEMI autorisiert | Kategorie 5 | 5.580 GBP |
Die FCA-Antragsgebühr ist nicht erstattungsfähig.
Selbst wenn das Unternehmen seinen Antrag zurückzieht oder der Antrag nicht genehmigt wird, wird die gezahlte Antragsgebühr normalerweise nicht erstattet.
Die offiziellen Antragsgebühren der FCA beinhalten nicht:
- britische Firmenregistrierung;
- Regulierung des Kapitals;
- Professionelle Beratungsleistungen;
- Löhne für Compliance-Personal;
- Büroflächen;
- Technische Systeme;
- Rechtsdokumente;
- Audit;
- (b) Sicherheitskonten für Kundengelder;
- Zugang zu Bank- und Zahlungsnetzwerken;
- Jährliche Regulierungskosten.
Offizielle Quellen:
FCA:Anmeldegebühren für Genehmigungen und Registrierungen
Wie viel regulatorisches Kapital benötigt AEMI?
Der Antrag auf AEMI in England erfordert mindestens:
Anfangskapital von 350.000 Euro.
Das Kapital ist weder eine an die FCA gezahlte Gebühr noch eine vom Dienstleister in Rechnung gestellte Einzahlung.
Es ist das regulatorische Kapital des eigenen Unternehmens des Antragstellers, das kontinuierlich gehalten werden muss und aus dem es seinen Ursprung nachweisen kann.
AEMI muss auch seine eigenen finanziellen Anforderungen kontinuierlich erfüllen, wenn es gewährt wird.
- Anfangskapitalanforderung in Höhe von 350.000 Euro;
- Nach Methode D berechneter Betrag.
Methode D wird in der Regel mit 2 % der durchschnittlichen ausstehenden elektronischen Währung berechnet.
Wenn ein Unternehmen Zahlungsdienste erbringt, die nicht gleichzeitig mit der E-Geld-Emission zusammenhängen, muss es möglicherweise auch die fortlaufenden Eigenkapitalanforderungen der betreffenden Zahlungsdienste separat berechnen.
Das aufsichtsrechtliche Kapital sollte
- a Bestehen;
- a Rechtlicher Ursprung;
- a dem antragstellenden Unternehmen zur Verfügung stehen;
- (a) nicht zu den Geldern des Kunden gehören;
- Nicht aus nicht überprüfbaren temporären Kreditaufnahmen;
- Einhaltung der regulatorischen Anforderungen während der Anwendungen und des laufenden Betriebs.
Offizielle Quellen:
Englisch Electronic Money Studies 2011
FCA: Zahlungsdienste und elektronisches Geld – Unser Ansatz
Wie viel Kapital benötigt der UK SEMI?
Die Eigenkapitalanforderungen von SEMI beziehen sich auf den durchschnittlichen Betrag an E-Geld, der aussteht.
Laut der FCA-Regulierungserklärung:
- Wenn die durchschnittliche ausstehende elektronische Währung weniger als 500.000 Euro beträgt, gibt es in der Regel keine feste Anfangskapitalanforderung;
- Wenn Euro500.000 erreicht oder überschritten wird, beträgt die Kapitalanforderung in der Regel mindestens 2 Prozent der durchschnittlichen ausstehenden elektronischen Währung.
Doch auch ohne festes Mindestkapital müssen die Unternehmen noch nachweisen, dass:
- a über ausreichende Betriebsmittel verfügen;
- in der Lage sein, erwartete Operationen zu unterstützen;
- in der Lage sein, technische und menschliche Kosten zu tragen;
- b die Fähigkeit, das Risikomanagement kontinuierlich umzusetzen;
- Eine unzureichende Finanzierung schadet den Kunden nicht.
Auch der Umfang der SEMI-Operationen muss unter dem entsprechenden Schwellenwert bleiben.
XI. Welche Bedingungen müssen bei der Beantragung der AEMI des Vereinigten Königreichs erfüllt sein?
1. Ein tragfähiges Geschäftsmodell
Unternehmen müssen klarstellen, dass:
- Welche elektronische Währung ausgegeben wird;
- Warum verwendet der Kunde das Produkt?
- Wie der Kunde den Wert ausfüllen kann;
- Wie werden die Mittel kanalisiert;
- Wie der Saldo verwendet wurde;
- Wie Kunden transferieren oder bezahlen;
- Wie der Kunde die elektronische Währung einlöst;
- Wie Unternehmen Einnahmen generieren;
- Ob Sie Kartenorganisationen, Banken oder andere zahlende Partner verwenden.
Geschäftspläne müssen mehr als branchenspezifisch sein und mit Technologiesystemen, Verträgen, Finanzströmen und Finanzprognosen konsistent sein.
2. Angemessene britische Betriebsvereinbarungen
Die FCA muss in der Lage sein, das antragstellende Unternehmen wirksam zu überwachen.
Das Unternehmen sollte bescheinigen, dass zumindest ein Teil seiner elektronischen Währung und Zahlungsdienste im Vereinigten Königreich betrieben wird und dass es über Betriebs- und Managementvereinbarungen im Vereinigten Königreich verfügt, die dem Umfang seiner Geschäftstätigkeit entsprechen.
Die bloße Verwendung einer virtuellen Adresse, das Fehlen eines Managementteams oder alle wichtigen Entscheidungen werden außerhalb des Landes getroffen, was die Bewerbung erschweren kann.
3. Erfahrene Managementteams
Direktoren und Mitarbeiter, die für E-Geld und Zahlungsdienste verantwortlich sind, benötigen:
- guter Ruf;
- (a) über die entsprechenden Kenntnisse verfügen;
- einschlägige Erfahrung besitzen;
- (b) ausreichend Zeit für die Erfüllung ihrer Funktionen;
- Verständnis der britischen regulatorischen Verpflichtungen.
Gemeinsame Kernpositionen umfassen:
- Direktoren;
- Hauptgeschäftsführer;
- b den Compliance-Beauftragten;
- MLRO;
- Risikomanager;
- (b) Finanzbeamter;
- (b) Der Leiter der technischen und Informationssicherheit;
- Betreiber.
4. Qualifizierte Aktionäre und kontrollierende Personen
Personen oder Gesellschaften, die unmittelbar oder mittelbar mindestens 10 % des Kapitals oder der Stimmrechte halten oder in der Lage sind, einen maßgeblichen Einfluss auf das Unternehmen auszuüben, gehören in der Regel den Inhabern einer qualifizierten Beteiligung.
Die FCA wird Folgendes bewerten:
- (b) Status der Aktionäre;
- Herkunft der Mittel;
- finanzielle Leistungsfähigkeit;
- b Regulierungsaufzeichnungen;
- Unternehmensreputation;
- b Verfahren und Strafregister;
- Kontrollbeziehungen zu Unternehmen.
5. Vollständige Governance und interne Kontrollen
Unternehmen müssen über Folgendes verfügen:
- Klare Organisationsstruktur;
- Aufteilung der Zuständigkeiten;
- Entscheidungsprozesse;
- Risikomanagement;
- Finanzkontrollen;
- Interne Revision oder unabhängige Überprüfung;
- Outsourcing-Management;
- a Meldungen von Zwischenfällen;
- Aufsicht des Leitungsorgans;
- Plan zur Überwachung der Einhaltung.
6. Finanzielle Sicherheit der Kunden
Ein Unternehmen muss nachweisen, dass die erhaltenen Kundengelder von den eigenen Mitteln des Unternehmens abgesondert oder durch Versicherungen oder Garantien gemäß den Vorschriften geschützt werden können.
7. Bekämpfung der Geldwäsche und der Finanzkriminalität
Unternehmen müssen Geschäftsrisiko-kompatibel etablieren:
- (a) Kundenidentifikation;
- Rating des Kundenrisikos;
- Überprüfung von Sanktionslisten;
- Screening von politisch exponierten Personen;
- b Kontrolle von Transaktionen;
- Berichte über verdächtige Tätigkeiten;
- Ländermanagement mit hohem Risiko;
- b Betrugsbekämpfungskontrollen;
- b Schulung des Personals;
- Unabhängige Überprüfung.
XII. Neue Anforderungen an die Sicherheit der Kundenfinanzierung im Jahr 2026
Ab dem 7. Mai 2026 hat die britische EMA die neuen CFT-Regeln angewendet.
Die Anforderungen konzentrieren sich auf:
- (a) Trennung der Kundengelder von den Eigenmitteln des Unternehmens;
- mindestens tägliche interne und externe Fondsabgleiche;
- (b) Strengere Sorgfaltspflichten der Kooperationsagenturen für Kundenfinanzierung;
- Erstellen und kontinuierliches Aktualisieren des Resolutory Pack;
- (a) Reichen Sie monatlich Berichte über die finanzielle Sicherheit des Kunden bei der FCA ein;
- (b) Annahme jährlicher Zuverlässigkeitsaudits von qualifizierten Auditoren, soweit anwendbar;
- Kundengelder können im Falle einer Insolvenz schneller identifiziert und zurückgegeben werden.
In der Bewerbungsphase muss ein Unternehmen sein Kundenfonds-Sicherheitsprogramm gemäß den aktuellen Standards vorbereiten.
Es sollte nicht einfach geschrieben werden, „nach einer zukünftigen Genehmigung nach einer Bank zu suchen, sondern, soweit möglich, angeben:
- (b) Die Art der Bank oder Institution, die verwendet werden soll;
- Wie die Finanzkonten benannt sind;
- Wie man zwischen Kunden- und Unternehmensfonds unterscheidet;
- Wie man tägliche Versöhnungen durchführt;
- (a) Wie man mit Defiziten umgeht, wo sie auftreten;
- Wer ist für die Aufsicht zuständig;
- Wie wird das Auditprotokoll erstellt?
- Wie man das Geld im Falle des Scheiterns des Unternehmens zurückgibt.
Offizielle Quellen:
FCA:Sicherheitsanforderungen für Zahlungs- und E-Geld-Institute
FCA:Änderungen des Sicherungssystems für Zahlungs- und E-Geld-Unternehmen
XIII. Welche Materialien sind erforderlich, um einen EMI-Antrag für das Vereinigte Königreich vorzubereiten?
Informationen zu Unternehmen und Beteiligungen
- Bescheinigung über die Registrierung britischer Unternehmen;
- (a) die Charta der Gesellschaft;
- b Listen der Aktionäre;
- Liste der Direktoren;
- Informationen über den letztendlichen wirtschaftlichen Eigentümer;
- Gruppenstruktur;
- Verbundene Unternehmensinformationen;
- a Finanzierungsquellen der Aktionäre;
- Registrierte Anschrift und Hauptbüroadresse.
Informationen zum Managementteam
- Biografische Informationen;
- Reisepass- und Adressbescheinigung;
- Ausbildung und berufliche Qualifikationen;
- Erfahrung in Zahlungsverkehr oder elektronischer Währung;
- Compliance- und Geldwäschebekämpfungserfahrung;
- frühere Aufsichtspositionen;
- b Verfahren und Disziplinarverfahren;
- (b) eine Erklärung der Zeiteingabe;
- Stellenbeschreibung.
Angaben zum operationellen Antrag
- Operationsprogramm;
- Geschäftspläne;
- Geschäftsprozesse;
- Art des Kunden;
- Zielmärkte;
- Produktbeschreibung;
- Gebührenmuster;
- Finanzprognosen für drei Jahre;
- Druckprüfung;
- Kapitalberechnungen;
- a Markterweiterungsprogramme;
- (a) Ein Client-Flow-Chart;
- Vermerk der kooperierenden Stelle.
Compliance- und Risikodokumentation
- AML und das Finanzstrafsystem;
- (b) Kundenidentifizierungsverfahren;
- Sanktions-Screening-System;
- Betrugsrisikomanagement;
- (a) die finanzielle Sicherheit des Kunden;
- Rahmen für das Risikomanagement;
- Pläne für die Einhaltungskontrolle;
- (b) Beschwerdebearbeitungsverfahren;
- Interessenkonfliktpolitik;
- Outsourcing-Managementsystem;
- Agentenverwaltungssystem;
- a Meldeverfahren für Zwischenfälle;
- Aufzeichnungsgrundsätze.
Technische und Sicherheitsinformationen
- Technische Architektur;
- Datenflusskarten;
- Zugangskontrolle;
- Informationssicherheitspolitik;
- b Risikobewertung im Bereich der Cybersicherheit;
- (b) Verwaltung sensibler Zahlungsdaten;
- Plan zur Fortführung des Geschäftsbetriebs;
- Katastrophenbewältigungsplan;
- Berichte über schwere Sicherheitsvorfälle;
- Informationen über technische Dienstleister von Drittanbietern;
- Infiltrationstests und systematische Überwachungsprogramme.
Ausstiegs- und Räumungsmaterialien
- Abwicklungsplan;
- a Unternehmensschließung;
- Kundenbenachrichtigungsmechanismen;
- (b) Der Prozess der Rückgabe der Gelder des Kunden;
- (a) Exiting Costing;
- Schlüsselvereinbarungen für das Personal;
- Aufbewahrung von Daten und Aufzeichnungen;
- c Beendigung der Vereinbarung durch die kooperierende Stelle.
XIV. ENGLAND FCA EMI COMPLETE PROFESSIONAL
Schritt 1: Um festzustellen, ob EMI benötigt wird
Die Analyseoperationen sind:
- Emission elektronischer Währungen;
- Zahlungsdienste;
- Technische Dienste;
- Begrenzte Netze;
- Handelsvertreter;
- Sonstige Ausschlüsse.
Schritt 2: Wählen Sie AEMI oder SEMI
Die Art der Anwendung wird auf der Grundlage der erwarteten Größe des Unternehmens, der Kundenfinanzierung, des Leistungsumfangs und der zukünftigen Entwicklungspläne ausgewählt.
Schritt 3: Gründung und Umstrukturierung britischer Unternehmen
Vorkehrungen:
- (a) das Thema der Gesellschaft;
- Eigenkapitalstruktur;
- Direktoren;
- britische Anschrift;
- Kernmanagementpositionen;
- Quelle der Mittel.
Schritt 4: Kombination von Produkten und Finanzflüssen
Deutlich anzeigen:
- Kundeneröffnung;
- KYC;
- a Abfüllung;
- Emission elektronischer Währungen;
- Zahlung oder Überweisung;
- Austausch;
- Erstattungen;
- Rückkauf;
- Das Konto ist geschlossen.
Schritt 5: Konfigurieren von Managementteams
Direktoren, Compliance-Manager, MLRO, Finanzen, Risiko, Technologie und Betreiber werden identifiziert.
Schritt 6: Vorbereitung der Kapitalzertifizierung
AEMI ist zertifiziert, um mindestens 350.000 € an Anfangskapital zu halten und ist bereit, Kapitalberechnungen fortzusetzen.
Schritt 7: Einrichtung eines Kundenfonds-Sicherheitsprogramms
Identifizieren Sie getrennte Konten, sichere Prozesse, tägliche Abgleiche, Audits und Abwicklungspaketvereinbarungen.
Schritt 8: Erstellung von Bewerbungsunterlagen
Erstellung von Geschäftsplänen, Geschäftsplänen, Finanzprognosen, Compliance-Handbüchern und technischen Sicherheitsdokumenten.
Schritt 9: Über FCA Connect eingereicht
Einreichung von Antragsformularen, persönlichen Formularen, Formularen für Kontrollpersonen und allen Begleitmaterialien sowie Zahlung nicht erstattungsfähiger Antragsgebühren.
Schritt 10: unter FCA-Überprüfung
Die FCA kann mehrere Runden von Fragen aufwerfen, die Folgendes betreffen:
- Geschäftsmodell;
- a britischer Stoff;
- Managementteam;
- a Kapital;
- (b) Finanzielle Sicherheit für Kunden;
- technische Sicherheit;
- Auslagerungsvereinbarungen;
- a Finanzprognosen;
- Kundenrisiko;
- Beende den Plan.
Schritt XI: Ergänzende und überarbeitete Materialien
Aktualisierungsanforderungen basierend auf dem FCA-Problem, um die Konsistenz zwischen allen Dokumenten und den tatsächlichen Vorgängen zu gewährleisten.
Schritt 12: Mandatiert und online
Nach der Genehmigung ist das Unternehmen verpflichtet, innerhalb seiner delegierten Behörde zu arbeiten und laufende Berichts-, Kundenfinanz- und Compliance-Pflichten umzusetzen.
Wie lange dauert es normalerweise, um ein EMI in England zu bekommen?
Nach dem U.K. Electronic Monetary Code und dem FCA-Antragsverfahren:
- Ein vollständiger Antrag wird in der Regel innerhalb von drei Monaten entschieden;
- Unvollständige Anträge können bis zu 12 Monate dauern.
Es sollte beachtet werden, dass drei Monate in der Regel mit dem Abschluss des FCA-Bestätigungsantrags beginnen und nicht mit dem ersten Upload des Unternehmens.
Tatsächliche Projekte erfordern in der Regel Erfahrung:
- Vorherige regulatorische Analyse;
- Vorbereitung der britischen Unternehmen;
- Konfiguration des Managementteams;
- (b) Dokumentation für die Einhaltung;
- Technische Dokumentation;
- (b) Kapitalzertifizierung;
- (a) Der Kunde finanziert das Sicherheitsprogramm;
- Amtliche Erklärungen;
- Antwort von FCA.
Daher aus der Perspektive des Projekts als Ganzes:
| Art des Vorhabens | Umfassender Bezugszyklus |
|---|---|
| SEMI Registrierungsprojekt | 6-10 Monate |
| Standard-AEMI-Projekt | 10-16 Monate |
| Komplexe grenzüberschreitende oder Mehrproduktprojekte | 12-24 Monate oder mehr |
Dies ist eine praktische Referenz für das Projekt und ist kein fester Verarbeitungszyklus, der von der FCA garantiert wird.
Offizielle Quellen:
FCA:So beantragen Sie eine Genehmigung oder Registrierung
Kann das britische EMI direkt der gesamten EU dienen?
Dem britischen FCA EMI kann nicht erlaubt werden, der EU als Ganzes zu dienen.
Nach dem Ende der britischen deeuropäischen Übergangszeit wurde der ehemalige Passporting-Mechanismus für Finanzdienstleistungen zwischen dem Vereinigten Königreich und dem Europäischen Wirtschaftsraum beendet.
Die britische FCA ist in erster Linie für von Großbritannien kontrollierte Operationen autorisiert.
Wenn ein Unternehmen plant, eine elektronische Währung auszugeben oder regulierte Zahlungsdienste in einem EU-Land anzubieten, muss es in der Regel auch Folgendes bewerten:
- (a) EMI oder PI in EU-Mitgliedstaaten zulässt;
- Lokale EU-Unternehmen und Substanz;
- Lokale regulatorische Anwendungen;
- europäische Beschränkungen des Kundenmarketings;
- Vorschriften für grenzüberschreitende Dienstleistungen;
- Zusammenarbeit mit EU-eigenen Institutionen.
Infolgedessen konnten Unternehmen das britische EMI in ihrer Werbekampagne nicht als "EU-General Payment Licence" bezeichnen.
Offizielle Quellen:
FCA:Überlegungen für Unternehmen nach der Übergangszeit
Welchen Unterschied macht UK EMI zur API?
API ist die autorisierte Zahlungseinrichtung, die autorisierte Zahlstelle.
Die Hauptunterschiede sind:
- Das EWI kann elektronische Währung ausgeben;
- API bietet hauptsächlich Zahlungsdienste an, gibt jedoch in der Regel keine elektronische Währung aus.
Wenn der Saldo auf dem Kundenkonto eine elektronische Währung darstellt, die für lange Zeiträume gespeichert, eingelöst und für Zahlungen an Dritte verwendet werden kann, benötigt das Unternehmen möglicherweise EMI.
Für PI kann es geeigneter sein, wenn ein Unternehmen lediglich Zahlungsvorgänge im Namen seiner Kunden ausführt und keine elektronischen Währungen ausgibt.
| Vergleichsposten | EMI | PI |
|---|---|---|
| Emission von elektronischen Währungen | Ja. | Nicht gewöhnlich. |
| Erbringung von Zahlungsdiensten | Ja. | Ja. |
| Elektronisches Wallet Balance | Es könnte im Rahmen des Mandats bereitgestellt werden | Die Notwendigkeit, zu beurteilen, ob eine elektronische Währung zu bilden oder nicht |
| Regulierungskapital | AEMI mindestens 350.000 € | Berechnet nach Art der erbrachten Dienstleistung |
| Finanzielle Sicherheit der Kunden | Ja. | Gegebenenfalls erforderlich |
| betriebsbereit | Wallet, Speicherwert, Prepaid-Konto | Überweisungen, Quittungen, Überweisungen usw. |
18. Was ist für die weitere Wartung nach Genehmigung des britischen EMI erforderlich?
Die Genehmigung bedeutet nicht den Abschluss des Projekts.
Das Unternehmen muss auch kontinuierlich arbeiten:
- Regulierung der Kapitalerhaltung;
- (b) Finanzielle Sicherheit für Kunden;
- Täglicher Fondsabgleich;
- Monatliche Garantieberichte;
- Jährliche Regulierungserklärungen;
- a Jahresabschlüsse;
- a Beschwerdeberichte;
- Berichterstattung über operationelle und Sicherheitsrisiken;
- Überwachung der Einhaltung;
- a laufende Überprüfung der AML;
- b Schulung des Personals;
- b unabhängige Audits;
- Benachrichtigung über wichtige Ereignisse;
- a Erklärung über Änderungen bei der Kontrolle;
- b die Änderungserklärung des Managements;
- Registrierung und Beaufsichtigung von Agenten;
- Auslagerung der Aufsicht über Dienstleister;
- Aktualisierung des Abwicklungsplans;
- FCA jährliche Regulierungsgebühren.
Wenn das Unternehmen nicht innerhalb von 12 Monaten nach der Genehmigung mit der Ausgabe elektronischer Währung beginnt oder den Betrieb für einen langen Zeitraum einstellt, kann die FCA beurteilen, ob die Genehmigung entzogen wurde.
XIX. Welche Umstände können leicht zum Ausfall der EMI-Anwendung führen?
Häufige Probleme sind:
- Geschäftsmodelle sind nicht gut beschrieben;
- Keine Erklärung, warum EWI erforderlich ist;
- (a) Die Operationalisierung ist für PI geeigneter;
- (b) Mangelnde Zahlungserfahrung im Managementteam;
- Der Compliance-Beauftragte wird nur benannt;
- Das Vereinigte Königreich verfügt über keine wirkliche operative Kapazität;
- Die Herkunft der Mittel der Aktionäre kann nicht überprüft werden;
- Das Kapital von 350.000 Euro wurde auf Ad-hoc-Basis geliehen;
- Das Sicherheitsprogramm für Kundengelder ist nicht durchsetzbar;
- Es wurde kein potenzielles Sicherungskontoinstitut ermittelt;
- Finanzprognosen stimmen nicht mit der Anzahl der Kunden überein;
- Das technische System befindet sich noch in der konzeptionellen Phase;
- Verwendung einer großen Anzahl von generischen Compliance-Vorlagen;
- Es besteht ein Widerspruch zwischen Dokumenten;
- Über-Shoring;
- Fehlende Aufsicht über wichtige Outsourcing-Agenturen;
- Die Website wird irreführend veröffentlicht;
- a Das Risiko einer Finanzkriminalität wird nicht ausreichend berücksichtigt;
- Wind-down Plan fehlt es an realen Kosten.
- FCA war nicht in der Lage, zusätzliche Informationen für einen langen Zeitraum nach Fragen zu stellen.
Die FCA verlangt ausdrücklich, dass Unternehmen Richtlinien und Verfahren einreichen, die auf ihr eigenes Geschäft zugeschnitten sind, und nicht auf generische Vorlagen, die nichts mit dem eigentlichen Geschäft zu tun haben.
XX. Häufige Probleme im britischen EMI
1. Kann ein nicht-britischer Einwohner ein EWI im Vereinigten Königreich beantragen?
Es kann bewertet werden.
Aktionäre und ein Teil der Manager müssen nicht unbedingt britische Staatsbürger sein, aber Unternehmen müssen nachweisen, dass FCA in der Lage ist, ihre Geschäfte effektiv zu überwachen und über ausreichende britische Management- und Betriebsvereinbarungen verfügt.
2. Müssen britische Unternehmen registriert werden?
Der Antragsteller muss in der Regel eine juristische Person mit Sitz in England sein und eine praktische Betriebsvereinbarung haben, die der Geschäftsanwendung entspricht.
3. Sind EUR 350.000 eine Antragsgebühr?
Nope.
Euro350.000 gehört zum anfänglichen Mindestkapital von AEMI, das vom antragstellenden Unternehmen selbst gehalten wird, und wird nicht an die FCA oder den Dienstleister ausgezahlt.
4. Können die EUR 350.000 nach Abschluss des Antrags abgezogen werden?
Es kann nicht einfach verstanden werden, dass alle nach der Genehmigung entfernt werden können.
AEMI muss die aufsichtsrechtlichen Eigenkapitalanforderungen kontinuierlich erfüllen, und die tatsächlich verfügbaren Mittel müssen auf der Grundlage laufender Kapitalberechnungen, Betriebskosten und aufsichtsrechtlicher Anforderungen ermittelt werden.
5. Kann EMI Bankkarten ausstellen?
Das EMI kann Zahlungskarten oder Prepaid-Karten im Rahmen seines Mandats und seiner Kooperationsvereinbarungen bereitstellen, aber grundsätzlich auch mit Kartenorganisationen, Emittenten, Banken und technischen Dienstleistern zusammenarbeiten.
Kann EMI das IBAN-Konto eröffnen?
Der einzige Nutzungsbereich im Vereinigten Königreich selbst, der nicht zum IBAN-System gehört, sollte in Verbindung mit der genossenschaftlichen Bank- und Kontostruktur beurteilt werden.
Kann EMI Devisen machen?
Das EWI kann bei Zahlungs- und E-Geld-Dienstleistungen einen relevanten Währungsumtausch anbieten, es können jedoch andere regulatorische Anforderungen gelten, wenn es sich um spekulative Devisengeschäfte oder Vermittlungsdienste handelt.
8. Kann EMI eine Digital Asset Operation durchführen?
EMI kann nicht automatisch Transaktionen mit digitalen Assets, Hosting- oder Austauschvorgängen abdecken.
Unternehmen müssen auch die britischen Anforderungen für die Registrierung geheimer Vermögenswerte, die Finanzförderung und andere regulatorische Anforderungen bewerten.
9. Kann EMI globale Kunden bedienen?
Es ist nicht möglich, das britische EMI nur als Dienstleister für globale Kunden zu identifizieren.
Unternehmen müssen auch den Zahlungsort des Kunden, E-Geld, Marketing- und Verbraucherschutzbestimmungen einhalten.
10. Müssen Banken nach Erhalt des EMI eröffnet werden?
Keine Garantie.
Bank und Kunden Finanzsicherheit Agenturen unabhängig überprüfen:
- Aktionäre;
- Managementteam;
- Kundenländer;
- Produkte;
- a Finanzströme;
- AML-System;
- (a) das erwartete Volumen der Transaktionen;
- Technische Systeme;
- Regulierungsbefugnis;
- Geschäftsrisiko.
11. Können Sie Nummernschilder beantragen, bevor Sie das Technologiesystem vorbereiten?
Der Antrag erfordert, dass das Unternehmen angemessene Technologie-, Sicherheits-, Daten- und Geschäftskontinuitätsinformationen einreicht.
Wenn technologische Systeme noch nicht etabliert sind, ist es oft schwierig nachzuweisen, dass das Unternehmen über die Fähigkeit verfügt, zu arbeiten.
12. Kann der EWI-Antrag des Vereinigten Königreichs garantiert werden?
Kann nicht.
Die FCA entscheidet unabhängig darüber, ob sie ein Unternehmen auf der Grundlage seines Kapitals, seines Teams, seiner Governance, seines Geschäftsmodells, seines Compliance-Systems und seines Antragsmaterials genehmigt oder registriert.
COVIS UK FCA EMI Anwendung für Dienstleistungen
COVIS kann bei der Durchführung von Folgendem helfen:
- Bewertung der Anwendbarkeit der EWI-Vorschriften;
- AEMI-, SEMI- und PI-Wegvergleich;
- Britische Unternehmens- und Aktienstrukturplanung;
- Geschäftsmodell und Funds Flow Kämmen;
- Dokumentation des Managementteams;
- Operationsprogramm;
- Geschäftspläne;
- Finanzprognosen für drei Jahre;
- a Berechnung der Eigenkapitalanforderungen;
- (a) Der Kunde finanziert das Sicherheitsprogramm;
- AML und das Finanzstrafsystem;
- Pläne für die Einhaltungskontrolle;
- Risikomanagement-Systeme;
- Informationssicherheitspolitik;
- Plan zur Fortführung des Geschäftsbetriebs;
- Outsourcing-Managementpolitik;
- Agentenverwaltungssystem;
- Abwicklungsplan;
- FCA Kontaktanfragen für Unterstützung;
- Unterstützung bei der Bewältigung von Regulierungsfragen;
- Laufende Einhaltung der Programmplanung.
Zugang zum britischen EWI-Verarbeitungsprogramm
Das öffentliche Referenzbudget wird verwendet, um Projekte unterschiedlicher Größe und Komplexität abzudecken.
Wenn das Unternehmen bereits britische Unternehmen, ausgereifte Teams, technologische Systeme und teilweise Compliance-Dokumentationen hat, kann die tatsächliche Serviceoption niedriger sein als das hier aufgeführte öffentliche Budget.
Folgende Informationen können zur vorläufigen Bewertung vorgelegt werden:
- Geplanter Flugbetrieb;
- Ob der Saldo des Kundenreservewerts ausgegeben wird;
- Die projizierte durchschnittliche Größe der Kundengelder;
- (a) das Land, in dem sich der Zielkunde befindet;
- ob es britische Unternehmen gibt;
- Das Vorhandensein eines Management- und Compliance-Teams;
- ob eine Technologieplattform existiert;
- Wurde eine Bank oder Finanzsicherheitsbehörde kontaktiert?
Quelle und offizieller Link
1. Bedingungen für die Anwendung der E-Geld-Agentur der FCA
FCA: Antragsteller für elektronische Geldinstitute
2. Antragsverfahren für elektronische Währungen und Zahlungsstellen von FCA
FCA: Bewerben Sie sich, um ein E-Geld- oder Zahlungsinstitut zu werden
3. Englisch Electronic Monetary Code
Britische Gesetzgebung: Electronic Money Regulations 2011
4. Mindestkapitalanforderungen für AEMI
Britische Gesetzgebung: Elektronische Geldvorschriften 2011 Zeitpläne
5. Antragskosten für die FCA
FCA:Anmeldegebühren für Genehmigungen und Registrierungen
6. Klassifizierung der offiziellen Kosten des EWI
7. FCA Guide zur Regulierung von Zahlungen und elektronischer Währung
FCA: Zahlungsdienste und elektronisches Geld – Unser Ansatz
8. Anforderungen an die finanzielle Sicherheit der Kunden
FCA:Sicherheitsanforderungen für Zahlungs- und E-Geld-Institute
9. Neue Regeln für die Kundenfinanzierung im Jahr 2026
FCA:Änderungen des Sicherungsregimes
10. FCA-Anwendungsbearbeitungszyklus
FCA:So beantragen Sie eine Genehmigung oder Registrierung
11. Frist für die EMR-Antragsentscheidung
Britische Gesetzgebung: Electronic Money Regulations 2011 Regulation 9
12. Beendigung des britischen und europäischen Wirtschaftsraum-Passports
FCA:Überlegungen für Unternehmen nach der Übergangszeit
13. Zugang der FCA-Regulierer zur Öffentlichkeit
FCA: Finanzdienstleistungsregister
Preisbeschreibung
Das hier vorgestellte Budget, beispielsweise US$ 60.000 bis US$ 600.000, ist das integrierte kommerzielle Referenzbudget von COVIS, basierend auf der Art der Anwendung, der Komplexität des Projekts und dem Leistungsspektrum.
Das Budget ist kein offizieller Preis, wie von der FCA vorgeschrieben, noch stellt es ein einziges Angebot für alle Marktdienstleistungen dar.
Die folgenden Posten müssen normalerweise separat berechnet werden:
- (b) 350.000 Euro zur Regulierung des Kapitals;
- Offizielle FCA Antragsgebühr;
- Lokale Mannschaft zahlt in England;
- Büroflächen;
- Technische Systeme;
- Bank- oder Kundenfinanzsicherheitskonto;
- Kartenorganisation und Zugang zum Zahlungsnetzwerk;
- Audit;
- Versicherungen;
- Jährliche Regulierungskosten.
Das endgültige Programm muss auf der Grundlage der bestehenden Bedingungen des Unternehmens und der tatsächlichen Palette der angebotenen Dienstleistungen festgelegt werden.
Haftungsausschluss
Dieses Papier ist nur für allgemeine Informationszwecke gedacht und stellt kein britisches Rechtsgutachten, keine aufsichtliche Genehmigungsverpflichtung, keine Bankeröffnungsgarantie oder keinen Anlagevorschlag dar.
Die Bedingungen für die Anwendung von EWI, PI, digitalen Vermögenswerten und anderen Finanzlizenzen im Vereinigten Königreich erfordern spezifische Urteile auf der Grundlage der tatsächlichen Produkte des Unternehmens, der Finanzströme der Kunden, der Dienstleistungsbereiche, der Unternehmensstrukturen und der neuesten regulatorischen Vorschriften.
Vor der Formalisierung von E-Geld oder Zahlungsdiensten sollten gezielte Rechts- und Compliance-Bewertungen durchgeführt werden.