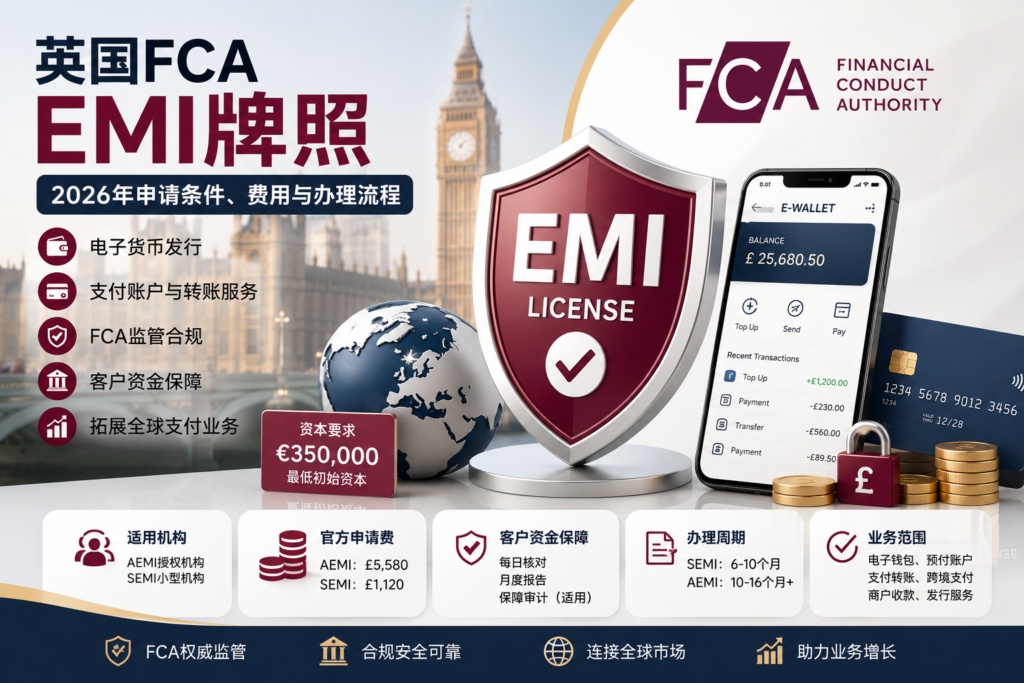
Pour les entreprises qui envisagent de réaliser des portefeuilles électroniques, des comptes prépayés, des émissions de monnaie électronique, des comptes de paiement, des transferts de fonds ou des opérations connexes de technologie financière au Royaume-Uni, la délégation de pouvoirs de la British FCA Electronic Money Agency est l'une des voies réglementaires importantes.
Le nom complet de l'IME est:
Institution de monnaie électronique
Le marché britannique est divisé en deux grandes agences de monnaie électronique:
- Institution de monnaie électronique agréée,AEMI
- Petite institution de monnaie électronique, SEMI
Il est communément appelé sur le marché une licence britannique EMI, mais la taille de l'entreprise, les conditions d'application, les exigences de capital et le champ d'application ne sont pas les mêmes.
Avant de présenter une demande, les entreprises doivent préciser que:
- la question de savoir si la monnaie électronique est effectivement émise;
- si le client est en mesure de stocker la valeur des fonds dans le compte;
- si le solde de la valeur de la réserve peut être versé à des tiers;
- si des comptes de paiement ou des services de transfert sont fournis;
- b) Que le client soit principalement situé au Royaume-Uni ou ailleurs;
- a) La taille prévue des fonds du client;
- s'il est nécessaire de fournir des services aux clients de détail;
- b) L ' existence de capacités de gestion et de fonctionnement locales britanniques;
- Est-il possible d'établir un système de sécurité financière des clients?
La FCA examine les modèles d'affaires, les équipes de gestion, la force des capitaux, la sécurité financière des clients, les régimes de lutte contre le blanchiment d'argent, les systèmes technologiques et les modalités pratiques d'exploitation au Royaume-Uni.
Une demande d'EMI d'Angleterre est en cours d'évaluation?
COVIS peut aider à déterminer à titre provisoire s'il convient de présenter une demande d'AEMI ou de SEMI en présentant un modèle d'affaires, une échelle de financement pour les clients, des renseignements sur le marché cible et les équipes existantes.
I. Qu'est-ce que l'IME FA britannique?
EMI est une agence de monnaie électronique qui est réglementée par la British Financial Conduct Regulatory Authority (FCA) en vertu du Electronic Money Regulations 2011.
La monnaie électronique signifie généralement :
- b) La valeur monétaire stockée par voie électronique;
- b) L ' entreprise délivre les fonds dès leur réception;
- les créances au nom de l'émetteur vis-à-vis des clients;
- Un tiers autre que l'émetteur peut l'accepter comme une forme de paiement.
Les scénarios communs d'affaires comprennent:
- Portefeuilles électroniques;
- a) Comptes d ' avances;
- la balance des cartes de paiement;
- a) Les comptes de paiement commercial;
- comptes de paiement transfrontaliers;
- a) Les applications de paiement mobile;
- Réserver les produits qui peuvent être utilisés pour la consommation ou le transfert de tiers.
Lorsque le client paie simplement l'entreprise pour une marchandise ou un service, il ne représente normalement pas une certaine quantité de monnaie électronique émise par l'entreprise.
La clé pour déterminer si une entreprise a besoin d'un mandat d'IME est :
- a) Si les fonds du client sont reçus;
- Si la valeur de la réserve électronique est émise sur la base du fonds;
- Si le client peut utiliser la valeur de réserve pour payer des tiers;
- la question de savoir si la valeur constitue une créance sur l'émetteur;
- Existe-t-il des exclusions ou des immunités juridiques applicables?
Sources officielles:
Anglais Electronic Money Studies 2011
FCA : Règlement sur les services de paiement et Règlement sur la monnaie électronique
II. Quelle est la différence entre l'AEMI et le SEMI en Angleterre?
L'EMA du Royaume-Uni est divisée en AEMI et SEMI.
AEMI: EMA autorisée
L'AEMI convient aux entreprises qui envisagent d'entreprendre des opérations de monnaie électronique et de paiement plus importantes.
Les principales caractéristiques sont les suivantes:
- la nécessité d'obtenir une autorisation officielle de la FCA;
- Le capital initial minimum est de 350 000 euros;
- Pas de plafond pour la taille moyenne des devises électroniques en circulation de 5 millions d'euros pour le SEMI;
- Des services de paiement et de monnaie électroniques plus étendus peuvent être demandés;
- Il faut un système complet de gouvernance, de contrôle et de financement des clients;
- Les exigences en matière de fonds propres et de rapports sont plus élevées.
SEMI: Petite agence de monnaie électronique
SEMI est un itinéraire enregistré et adapté aux petites entreprises.
Selon les termes publiés par la FCA, le SEMI est normalement tenu de :
- La monnaie électronique moyenne restante ne dépasse pas 5 millions d ' euros;
- Lorsque des services de paiement non liés à l ' émission de monnaie électronique sont fournis, le montant mensuel moyen de la transaction ne dépasse généralement pas 3 millions d ' euros;
- Pas de service d'information sur les comptes AIS;
- b) Ne pas fournir de service d ' ouverture de paiement;
- b) L ' absence de condamnations pour des infractions financières par les responsables;
- Elle est conforme aux petites limites institutionnelles.
Différences de base
| Postes comparés | AEMI | SEMI |
|---|---|---|
| Forme de la réglementation | Autorisation officielle de la FCA | Enregistrement des petites institutions de la FCA |
| Capitaux initiaux | Au moins 350 000 euros | Sur la base de l'échelle des opérations |
| Taille des opérations | Convient à des opérations plus grandes | 5 millions d'euros, etc. |
| Portée des services de paiement | Plutôt plus large | Restrictions d'exploitation en place |
| AIS/PIS | Qualifiés pour appliquer | Non disponible |
| Exigences en matière de gouvernance | Plus complète. | Simplification relative, mais toujours nécessaire |
| Sécurité financière des clients | Demande forcée | La monnaie électronique doit encore être sécurisée |
| C'est bon pour les affaires | Entreprises de paiement en croissance et de technologie financière | Projets à petite échelle ou initiaux |
Sources officielles:
FCA:Demandeurs d'établissement de monnaie électronique
III. Que peut faire l'IME du Royaume-Uni?
L'étendue de l'activité dépend de l'autorisation ou de l'enregistrement de la FCA obtenue par l'entreprise.
L'AEMI peut comprendre:
- Délivrance de la monnaie électronique;
- Portefeuilles électroniques;
- a) le solde de l'avance;
- a) Comptes de paiement;
- les services de paiement et de recouvrement;
- a) Transfert de fonds;
- les envois de fonds;
- Règlement des affaires;
- les services liés aux cartes de paiement;
- Débits directs;
- les virements;
- le paiement des services d'initiation;
- Services d'information sur les comptes;
- Services de paiement liés à l'émission de monnaie électronique.
Les entreprises peuvent également fournir des services de paiement partiel par l'intermédiaire d'agents ou d'organismes coopérants, mais les agents sont tenus de s'enregistrer et l'IME est chargé de la surveillance.
Il convient de noter que l'obtention d'une autorisation EMI ne signifie pas qu'une entreprise peut automatiquement :
- la réception de dépôts bancaires;
- b) Fournir des comptes d ' épargne;
- b) Prêts non restreints;
- Services d'exploitation de portefeuilles d'investissement;
- Assurer la gestion des fonds;
- la fourniture d'opérations de courtage en devises;
- a) les titres de souscription;
- a) La gratuité dans tous les pays de l ' Union européenne;
- Acquérir automatiquement une participation directe au système de liquidation bancaire.
Lorsque les entreprises font intervenir à la fois des actifs numériques, des titres, des opérations de crédit ou de change, d'autres exigences réglementaires doivent être évaluées.
IV. L'IME du Royaume-Uni est-il titulaire d'une licence bancaire?
Non, pas du tout.
L'IME est l'organisme de réglementation des services de monnaie électronique et de paiement et n'est pas une banque et ne peut promouvoir les soldes électroniques des clients en tant que dépôts bancaires.
Les principales différences entre l'IME et les banques sont les suivantes:
| Postes comparés | EMI | Banque |
|---|---|---|
| Principales opérations | Monnaie électronique et services de paiement | Dépôts, prêts et opérations bancaires consolidées |
| Organes de réglementation | C'est surtout contrôlé par la FCA. | La FCA et la PRA réglementent conjointement |
| Nature des fonds clients | Monnaie électronique et décaissements | Dépôts bancaires |
| Moyens de protection financière | Préserver le financement des clients | Il s'agit généralement de systèmes de garantie des dépôts. |
| Que les dépôts puissent ou non être absorbés | Vous ne pouvez pas prendre les dépôts comme une banque. | Oui. |
| Besoins en capitaux | Au moins 350 000 euros. | C'est généralement beaucoup plus haut. |
L ' IME assure la sécurité des fonds reçus par le client concerné par la séparation des fonds du client ou par d ' autres moyens d ' autorisation.
La distinction entre une garantie financière d'un client n'est pas égale à l'assurance-dépôt bancaire.
V. Quelles entreprises sont admissibles à l'IME du Royaume-Uni?
Plateforme de portefeuille électronique
Les clients peuvent facturer, conserver et utiliser le solde pour les transferts, les paiements ou la consommation.
2. Entreprises de paiement transfrontières
Prestation de services aux particuliers ou aux entreprises pour le paiement, la collecte et le transfert de fonds entre différentes régions.
3. Plateforme du compte des sciences et technologies financières
Les clients reçoivent des comptes de paiement, des comptes virtuels, des outils de paiement ou des fonctions de gestion du solde des comptes.
4. Articles prépayés et cartes de paiement
Émettre ou gérer des produits prépayés, virtuels ou de cartes de paiement liés aux soldes de change électroniques.
5. Plates-formes de paiement commercial et de règlement
Les recouvrements, la gestion de la balance, les paiements des fournisseurs et les services de règlement sont fournis aux ménages commerciaux.
6. Organismes de paiement B2B
Fournit des paiements en vrac, des règlements internationaux, la gestion des coûts des employés ou des services de paiement de la chaîne d'approvisionnement aux clients des entreprises.
7. Plateforme financière intégrée
Le compte de paiement, le portefeuille ou la fonction de monnaie électronique est intégré dans un électricien, un logiciel, une plate-forme ou une autre scène d'affaires.
VI. Quelles entreprises n ' ont pas nécessairement besoin de l ' IME?
Les éléments suivants peuvent ne pas convenir à l'application directe de l'IME:
- Seul un logiciel de paiement est fourni, et aucun fonds client n'est contacté;
- Fournir uniquement des interfaces techniques;
- a) Seule la vente des biens ou des services de l ' entreprise;
- Les valeurs de stockage ne peuvent être utilisées que dans des produits ou des entreprises très limités;
- Seules les demandes de renseignements sur les comptes sont fournies;
- b) Seul le service d ' ouverture de paiement;
- Seuls des paiements ponctuels sont effectués aux agents commerciaux;
- b) Ne pas délivrer de monnaie électronique acceptable pour des tiers;
- L'entreprise est plus en phase avec l'intégration des paiements qu'EMI.
Certaines entreprises peuvent être mieux adaptées pour:
- Institution de paiement agréée;
- Établissement de paiement de petite taille;
- Fournisseur de services d'information sur les comptes enregistrés;
- les agents de l'IME ou du PI;
- Fournisseurs de services techniques soumis à l'autorité de réglementation.
Avant qu'une décision ne soit prise de présenter une demande d'IME, la classification des contrôles opérationnels devrait être achevée et le mauvais type de permis devrait être évité.
Combien cela coûtera-t-il pour l'IME FCA du Royaume-Uni en 2026?
Au Royaume-Uni, il n'existe pas de prix de service commercial uniforme applicable à toutes les entreprises.
Les coûts réels dépendent principalement des éléments suivants :
- Demande d'AEMI ou de SEMI;
- le modèle d'entreprise;
- a) La gamme des services payants;
- la question de savoir si les clients de détail sont impliqués;
- a) La taille prévue des fonds du client;
- c) Cibler les pays clients;
- s'il y a des entreprises britanniques;
- la configuration des directeurs et de l'équipe de gestion;
- s'il y a des agents de conformité et des ORML;
- l'existence d'une plate-forme technologique;
- s'il existe un programme bancaire de garantie des fonds clients;
- l'utilisation d'agents ou de services externalisés;
- Complètement des documents de demande existants.
Budget de référence intégré du projet COVIS
| Type de projet | Budget de référence intégré |
|---|---|
| Enregistré à la Small Electronic Monetary Agency de SEMI, Royaume-Uni | 60 000 à 100 000 dollars |
| Demande d'autorisation AEMI standard pour l'Angleterre | États-Unis d ' Amérique |
| Projets transfrontaliers, multiproduits ou complexes de l'AEMI | États-Unis d ' Amérique 280 000-450 000 |
| Achèvement du projet avec technologie, conformité et atterrissage opérationnel | Plus de 350 000 $-600 000 $ |
Le budget de référence ci-dessus pour les services aux entreprises, qui est un projet complet, n'est pas une redevance officielle de demande au titre de la FCA et n'inclut pas 350 000 euros en capital réglementaire.
Les projets intégrés peuvent comprendre:
- l'évaluation de l'applicabilité de l'IME;
- AEMI versus chemin SEMI;
- planification d'une entreprise et d'une architecture d'actions britanniques;
- Modèle d'entreprise et cumul des flux de fonds;
- Préparation de l'information de l'équipe de gestion;
- Programme d ' opérations;
- les plans d'affaires;
– Projections financières sur trois ans; - Calculs du capital;
- a) Le programme de sécurité du client;
- La LAM et le système pénal financier;
- les systèmes de gouvernance et de gestion des risques;
- les documents relatifs à la sécurité de l'information et à la continuité des opérations;
- a) Plans de retrait et de liquidation;
- FCA Demandes d'aide pour les contacts;
- Aide en réponse à des questions réglementaires.
Si le demandeur a déjà une entreprise britannique, une équipe de paiement mature, un système technique complet et une documentation de conformité partielle, l'option de service réelle peut être inférieure au budget public.
Accès à l'évaluation des coûts de l'IME, Royaume-Uni
La présentation de modèles d'affaires, la taille prévue des fonds destinés aux clients, la configuration de l'équipe et le matériel disponible pourraient permettre d'évaluer plus avant le cheminement approprié de la demande et le budget réel.
VIII. Quelle est la taxe officielle de demande pour la FCA?
Selon les critères de coûts appliqués par la FCA à partir d'avril 2026:
- Le petit EMI appartient à la catégorie 3;
- L'IME autorisé appartient à la catégorie 5.
Les coûts de contrepartie actuels sont les suivants:
| Type de demande | Catégorie de coûts de la FCA | Taxe officielle de demande 2026 |
|---|---|---|
| Enregistrement SEMI | Catégorie 3 | EUR 1 120 |
| AEMI autorisée | Catégorie 5 | L'aide est accordée par l'État membre concerné. |
Les frais de demande d'ACF ne sont pas remboursables.
Même si l'entreprise retire sa demande ou si la demande n'est pas approuvée, la taxe de demande payée ne sera normalement pas remboursée.
Les frais de demande officielle de la FCA ne comprennent pas :
- l'enregistrement des sociétés britanniques;
- Réglementer le capital;
- Services de conseil professionnel;
- Salaires du personnel chargé de la conformité;
- Espaces de bureaux;
- Systèmes techniques;
- Documents juridiques;
- Vérification;
- b) Les comptes de sécurité des fonds des clients;
- Accès à la banque et au réseau de paiement;
- Coûts réglementaires annuels.
Sources officielles:
FCA: Frais d'autorisation et d'enregistrement
De combien de capital réglementaire l'AEMI a-t-elle besoin?
La demande d'AEMI en Angleterre nécessite au moins:
Capital initial de 350 000 euros.
Le capital n'est pas un droit payé à la FCA, ni un dépôt facturé par le fournisseur de services.
C ' est le capital réglementaire de l ' entreprise du requérant qui doit être détenu de façon continue et à partir duquel il doit prouver son origine.
L'AEMI doit également répondre à ses propres besoins financiers de manière continue lorsqu'elle est accordée.
- l'exigence initiale de capital de 350 000 euros;
- Montant calculé sur la base de la méthode D.
La méthode D est généralement calculée à 2 % de la monnaie électronique en circulation moyenne.
Si une entreprise fournit des services de paiement qui ne sont pas liés à l'émission de monnaie électronique en même temps, elle peut aussi devoir calculer séparément les besoins en capital continu des services de paiement connexes.
Le capital réglementaire devrait:
- a) Existence;
- a) Origine juridique;
- a) Être à la disposition de l ' entreprise requérante;
- a) Ne pas appartenir aux fonds du client;
- ne pas être un emprunt temporaire non vérifiable;
- Conformité aux exigences réglementaires pendant les demandes et les opérations en cours.
Sources officielles:
Anglais Electronic Money Studies 2011
FCA : Services de paiement et monnaie électronique – Notre approche
De combien de capitaux a-t-il besoin pour le SEMI britannique?
Les exigences de fonds propres de SEMI correspondent au montant moyen de la monnaie électronique en circulation.
Selon la note de réglementation de la FCA :
- Lorsque la monnaie électronique en circulation moyenne est inférieure à 500 000 euros, il n'y a généralement pas de besoin initial de capital fixe;
- Lorsque 500 000 euros sont atteints ou dépassés, les besoins en capital sont généralement d ' au moins 2 % de la monnaie électronique en circulation moyenne.
Toutefois, même sans capital minimum fixe, les entreprises doivent encore prouver que:
- a) Avoir des fonds de fonctionnement suffisants;
- être en mesure de soutenir les opérations prévues;
- être en mesure de couvrir les coûts techniques et humains;
- b) La capacité de gérer les risques de façon continue;
- Un financement insuffisant ne nuira pas aux clients.
La taille des opérations SEMI doit également rester inférieure au seuil correspondant.
XI. Quelles sont les conditions à remplir pour présenter une demande d ' AEMI britannique?
1. Un modèle économique viable
Les entreprises doivent préciser que:
- Quelle monnaie électronique est émise;
- Pourquoi le client utilise le produit;
- Comment le client peut remplir la valeur;
- la manière dont les fonds sont acheminés;
- Comment le solde a-t-il été utilisé?
- la façon dont les clients transfèrent ou paient;
- Comment le client échange la monnaie électronique;
- Comment les entreprises génèrent des revenus;
- Indique s'il faut utiliser des organismes de cartes, des banques ou d'autres partenaires payeurs.
Les plans d'affaires doivent être plus que propres à l'industrie et être compatibles avec les systèmes technologiques, les contrats, les flux financiers et les projections financières.
2. Dispositions d ' exploitation britanniques appropriées
La FCA doit être en mesure de superviser efficacement l'entreprise requérante.
L'entreprise doit certifier qu'au moins une partie de ses services de paiement et de change électroniques sera exploitée au Royaume-Uni et qu'elle dispose de modalités britanniques d'exploitation et de gestion qui correspondent à l'échelle de ses opérations.
La simple utilisation d'une adresse virtuelle, l'absence d'une équipe de gestion ou de toutes les décisions importantes sont prises à l'extérieur du pays, ce qui peut rendre les applications plus difficiles.
3. Équipes de gestion expérimentées
Les directeurs et le personnel responsables des services de monnaie électronique et de paiement doivent :
- Bonne réputation;
- a) Avoir les connaissances voulues;
- Avoir une expérience pertinente;
- b) Avoir suffisamment de temps pour s ' acquitter de leurs fonctions;
- Comprendre les obligations réglementaires britanniques.
Les positions communes de base sont les suivantes:
- Directeurs;
- Chef de la direction;
- b) Le responsable du respect des dispositions;
- MLRO;
- les gestionnaires de risques;
- b) Fonctionnaire des finances;
- b) Le chef de la sécurité technique et de l ' information;
- Opérateur.
4. Actionnaires qualifiés et personnes contrôlantes
Les personnes ou les sociétés qui détiennent, directement ou indirectement, 10 % ou plus de capital ou de droits de vote, ou qui sont susceptibles d'exercer une influence significative sur l'entreprise, appartiennent généralement aux détenteurs de la participation qualifiée.
La FCA évaluera :
- b) Le statut d ' actionnaire;
- Source de financement;
- Capacité financière;
- b) Dossiers réglementaires;
- la réputation de l'entreprise;
- b) Procédures et casiers judiciaires;
- Contrôler les relations avec les entreprises.
5. Gouvernance complète et contrôles internes
Les entreprises doivent avoir:
- Une structure organisationnelle claire;
- la répartition des responsabilités;
- les processus décisionnels;
- la gestion des risques;
- Contrôles financiers;
- Vérification interne ou examen indépendant;
- Gestion de l ' externalisation;
- a) Rapports d'incidents;
- la supervision du conseil d'administration;
- Plan de surveillance de la conformité.
6. Sécurité financière des clients
L ' entreprise doit prouver que les fonds reçus par les clients peuvent être prélevés sur les fonds propres de l ' entreprise ou protégés par des assurances ou des garanties conformément aux règlements.
7. Lutte contre le blanchiment d ' argent et lutte contre la criminalité financière
Les entreprises doivent établir une compatibilité entre les risques d'entreprise:
- a) Identification du client;
- la cote de risque du client;
- Examen des listes de sanctions;
- Le dépistage des personnes politiquement exposées;
- b) Contrôle des transactions;
- Rapports d'activités suspectes;
- Gestion des pays à haut risque;
- b) Contrôles antifraude;
- b) Formation du personnel;
- Examen indépendant.
XII. Nouvelles exigences en matière de sécurité du financement des clients en 2026
Au 7 mai 2026, l'EMA du Royaume-Uni a appliqué les nouvelles règles de télévirement.
Les exigences sont axées sur :
- a) Séparation des fonds clients des fonds propres de l ' entreprise;
- Au moins les rapprochements quotidiens des fonds internes et externes;
- b) Une diligence plus rigoureuse des organismes de coopération avec les clients;
- Créer et mettre à jour en permanence le Pack Résolutoire;
- a) Soumettre tous les mois des rapports sur la sécurité financière des clients à la FCA;
- b) Accepter, le cas échéant, des audits annuels d ' assurance des auditeurs qualifiés;
- Les fonds des clients peuvent être identifiés et restitués plus rapidement en cas d'insolvabilité.
Au stade de la demande, l'entreprise doit préparer son programme de sécurité du fonds client conformément aux normes actuelles.
Il ne devrait pas être écrit simplement pour rechercher une banque après approbation future, mais devrait indiquer, dans la mesure du possible:
- b) Le type de banque ou d ' institution qu ' il est prévu d ' utiliser;
- Comment les comptes financiers sont nommés;
- Comment faire la distinction entre les fonds du client et ceux de l'entreprise;
- Comment mener des réconciliations quotidiennes;
- a) Comment faire face aux lacunes là où elles se produisent;
- Qui est responsable de la surveillance;
- la façon dont le dossier de vérification est élaboré;
- Comment restituer les fonds en cas de défaillance de l'entreprise.
Sources officielles:
FCA: Exigences de sauvegarde pour les institutions de paiement et de monnaie électronique
CAF:Modifications du régime de protection des paiements et des sociétés de monnaie électronique
XIII. Quels documents sont nécessaires pour préparer une demande d ' IME pour le Royaume-Uni?
Information sur les entreprises et les capitaux propres
- Certificat d'enregistrement des sociétés britanniques;
- a) La charte de la société;
- b) Listes d ' actionnaires;
- Liste des administrateurs;
- des informations sur le bénéficiaire effectif final;
- la structure du groupe;
- les informations relatives à l'entreprise associée;
- a) Les sources de financement des actionnaires;
- Adresse enregistrée et adresse du bureau principal.
Information de l'équipe de gestion
- Informations biographiques;
- Certificat de passeport et d'adresse;
- l'éducation et les qualifications professionnelles;
- Expérience dans le domaine des paiements ou de la monnaie électronique;
- l'expérience en matière de conformité et de lutte contre le blanchiment d'argent;
- Fonctions de supervision antérieures;
- b) Les procédures et les procédures disciplinaires;
- b) Un relevé de temps;
- Description du travail.
Informations sur les demandes opérationnelles
- Programme d ' opérations;
- les plans d'affaires;
- les processus opérationnels;
- le type de client;
- c) Marchés cibles;
- Description du produit;
- les barèmes de droits;
- Projections financières sur trois ans;
- Essai de pression;
- Calculs du capital;
- a) Programmes d ' extension des marchés;
- a) Un diagramme de flux des clients;
- Note de l'organisme coopérant.
Conformité et documentation sur les risques
- La LAM et le système pénal financier;
- b) Procédures d ' identification des clients;
- Système de contrôle des sanctions;
- Gestion des risques de fraude;
- a) La politique de sécurité financière du client;
- le cadre de gestion des risques;
- les plans de contrôle de la conformité;
- b) Les procédures de traitement des plaintes;
- la politique en matière de conflits d'intérêts;
- Système de gestion de l ' externalisation;
- Système de gestion des agents;
- a) Processus de notification des incidents;
- Politique de tenue de registres.
Informations techniques et de sécurité
- Architecture technique;
- les cartes de flux de données;
- Contrôle de l'accès;
- la politique de sécurité de l'information;
- b) Évaluation des risques liés à la cybersécurité;
- b) Gestion des données sensibles sur les paiements;
- le plan de continuité des opérations;
- Plan de reprise après sinistre;
- Rapports d ' incidents majeurs en matière de sécurité;
- Informations sur les prestataires de services techniques tiers;
- Programmes d'essais d'infiltration et de surveillance systématique.
Matériel de sortie et de compensation
- Plan de liquidation;
- a) Fermeture des entreprises;
- les mécanismes de notification des clients;
- b) Le processus de restitution des fonds du client;
- a) Calcul des coûts de sortie;
- les principales dispositions relatives au personnel;
- Données et tenue de registres;
- c) La résiliation de l ' arrangement par l ' organisme coopérant.
XIV. ENGLAND FCA EMI COMPLET PROFESSIONNEL
Étape 1: Déterminer si l'IMI est nécessaire
Les opérations d'analyse sont les suivantes:
- Émission électronique de devises;
- les services de paiement;
- Services techniques;
- des réseaux limités;
- Agents commerciaux;
- Autres exclusions.
Étape 2: Sélectionnez AEMI ou SEMI
Le type de demande est choisi en fonction de la taille prévue de l'entreprise, du financement des clients, de la portée du service et des plans de développement futurs.
Étape 3: Création et restructuration d'entreprises britanniques
Dispositions à prendre:
- a) L ' objet de la société;
- la structure des fonds propres;
- Directeurs;
- Adresse britannique;
- Postes de gestion de base;
- Source de financement.
Étape 4: Combiner produits et flux financiers
Afficher clairement :
- Ouverture du client;
- KYC;
- a) Remplissage;
- Émission électronique de devises;
- le paiement ou le transfert;
- Échanges;
- Remboursements;
- Rédemption;
- Le compte est fermé.
Étape 5: Configurer les équipes de gestion
Les directeurs, les gestionnaires de la conformité, le BRVM, les finances, les risques, la technologie et les exploitants sont identifiés.
Étape 6 : Préparer la certification de capital
AEMI est certifiée détenir au moins 350 000 euros de capital initial et est prête à poursuivre les calculs de capital.
Étape 7 : Mise en place d'un programme de sécurité du fonds client
Identifier les comptes distincts, les processus sécurisés, les rapprochements quotidiens, les vérifications et les arrangements relatifs au paquet de résolution.
Étape 8: Préparation des documents de demande
Élaboration de plans d ' activité, de programmes d ' opérations, de prévisions financières, de manuels de conformité et de documents techniques de sécurité.
Étape 9: Soumis par FCA Connect
Présentation des formulaires de demande, des formulaires personnels, des formulaires de personne de contrôle et de tous les documents à l'appui, et paiement des frais de demande non remboursables.
Étape 10: dans le cadre de l'examen de la FCA
La FCA peut soulever plusieurs séries de questions concernant :
- le modèle d'entreprise;
- a) La substance britannique;
- Équipe de gestion;
- a) Capital;
- b) La sécurité financière des clients;
- Sécurité technique;
- les arrangements en matière d'externalisation;
- a) Projections financières;
- Risque pour le client;
- Arrête le plan.
Étape XI: Documents supplémentaires et révisés
Les demandes de mise à jour fondées sur la question de l'ACF afin d'assurer la cohérence entre tous les documents et les opérations réelles.
Étape 12 : Mandaté et en ligne
Une fois approuvée, l'entreprise est tenue de fonctionner dans les limites de ses pouvoirs délégués et de mettre en oeuvre des obligations de déclaration continue, de sécurité financière et de conformité des clients.
Combien de temps faut-il habituellement pour obtenir un EMI en Angleterre ?
Selon le Code monétaire électronique du Royaume-Uni et le processus de demande de la FCA :
- Une demande complète est normalement décidée dans un délai de trois mois;
- Les demandes incomplètes peuvent prendre jusqu'à 12 mois.
Il convient de noter que trois mois commencent habituellement avec la demande de confirmation de l'ACF en cours de traitement, plutôt que le premier téléchargement de l'entreprise.
Les projets réels nécessitent généralement une expérience:
- Analyse réglementaire préalable;
- la préparation des entreprises britanniques;
- la configuration de l'équipe de gestion;
- b) Documentation relative au respect des dispositions;
- la documentation technique;
- b) Certification du capital;
- a) Le programme de sécurité du client;
- les déclarations officielles;
- Réponse de la FCA.
Par conséquent, du point de vue de l'ensemble du projet:
| Type de projet | Cycle de référence complet |
|---|---|
| Projet d'enregistrement SEMI | 6-10 mois |
| Projet AEMI standard | 10-16 mois |
| Projets transfrontaliers ou multiproduits complexes | 12-24 mois ou plus |
C'est une référence pratique pour le projet et n'est pas un cycle de traitement fixe garanti par la FCA.
Sources officielles:
FCA:Comment demander une autorisation ou une inscription
L'IME britannique peut-il servir directement l'ensemble de l'UE?
L'IME de la FCA du Royaume-Uni ne peut être autorisé à servir l'UE dans son ensemble.
Après la fin de la période de transition britannique de l'Europe, l'ancien mécanisme de passeport entre le Royaume-Uni et l'Espace économique européen a été mis fin.
La FCA britannique est autorisée principalement pour les opérations contrôlées par les Britanniques.
Si une entreprise envisage d'émettre une monnaie électronique ou de fournir des services de paiement réglementés dans un pays de l'UE, elle devra généralement aussi évaluer:
- a) Les permis d ' IME ou de PI dans les États membres de l ' UE;
- les entreprises et les substances locales de l'UE;
- les demandes réglementaires locales;
- les restrictions européennes à la commercialisation des clients;
- les règles applicables aux services transfrontaliers;
- Coopération avec les institutions de l'UE.
Par conséquent, les entreprises ne pouvaient pas décrire l'IME britannique comme une licence de paiement générale de l'UE dans leur campagne publicitaire.
Sources officielles:
FCA: Considérations pour les entreprises après la période de transition
Quelle différence l'IME britannique fait-il avec l'API?
L'API est l'Établissement de paiement agréé, l'organisme payeur autorisé.
Les différences fondamentales sont les suivantes :
- l'IME peut émettre une monnaie électronique;
- L'API fournit principalement des services de paiement, mais n'émet généralement pas de monnaie électronique.
Si le solde du compte client constitue une monnaie électronique qui peut être stockée pendant de longues périodes, rachetée et utilisée pour effectuer des paiements à des tiers, l'entreprise peut avoir besoin d'IME.
Il peut être plus approprié pour les établissements de crédit d'effectuer simplement des opérations de paiement pour le compte de leurs clients et de ne pas émettre de devises électroniques.
| Postes comparés | EMI | P |
|---|---|---|
| Émission électronique de devises | Oui. | Pas d'habitude. |
| Fourniture de services de paiement | Oui. | Oui. |
| Balance électronique des portefeuilles | Elle pourrait être fournie dans le cadre du mandat | La nécessité de juger si une monnaie électronique doit ou non être constituée |
| Capital réglementaire | AEMI minimum 350 000 € | Calculé par type de service payé |
| Sécurité financière des clients | Oui. | Obligatoire le cas échéant |
| En état opérationnel | Portefeuille, valeur de stockage, compte prépayé | Transferts, reçus, envois de fonds, etc. |
18. Qu'est-ce qui est nécessaire pour maintenir l'entretien après l'approbation de l'IME britannique?
L'approbation ne représente pas la clôture du projet.
L'entreprise doit également fonctionner de manière continue :
- Réglementer l'entretien du capital;
- b) La sécurité financière des clients;
- le rapprochement quotidien des fonds;
- les rapports mensuels de garantie;
- les déclarations réglementaires annuelles;
- a) États financiers;
- a) Rapports de plaintes;
- les rapports sur les risques opérationnels et de sécurité;
- la surveillance de la conformité;
- a) Examen en cours de la LAM;
- b) Formation du personnel;
- b) Audits indépendants;
- Notification des événements majeurs;
- a) Déclaration des changements de contrôle;
- b) Déclaration de changement de la direction;
- l'enregistrement et la surveillance des agents;
- l'externalisation de la surveillance des fournisseurs de services;
- Mise à jour du plan de liquidation;
- Frais de réglementation annuels de la FCA.
Si l'entreprise ne commence pas à émettre de monnaie électronique dans les 12 mois suivant l'autorisation ou cesse ses activités pendant une longue période, l'ACF peut déterminer si l'autorisation a été retirée.
XIX. Quelles sont les circonstances qui peuvent facilement conduire à l ' échec de l ' application EMI?
Les problèmes courants sont les suivants:
- Les modèles d'affaires ne sont pas bien décrits;
- Aucune explication de la raison pour laquelle l'IME est nécessaire;
- a) L ' opérationnalisation est plus appropriée pour les IP;
- b) Manque d ' expérience en matière de paiement au sein de l ' équipe de gestion;
- L'agent de conformité n'est nommé que;
- Le Royaume-Uni n'a pas de véritable capacité opérationnelle;
- La source des fonds des actionnaires ne peut être vérifiée;
- Le capital de 350 000 euros a été emprunté sur une base ad hoc;
- Le programme de sécurité du client n'est pas exécutoire;
- Aucune institution de compte de sauvegarde potentielle n'a été identifiée;
- Les projections financières ne correspondent pas au nombre de clients;
- Le système technique en est encore au stade conceptuel;
- l'utilisation d'un grand nombre de modèles génériques de conformité;
- Il y a une contradiction entre les documents;
- Surclassement;
- Manque de contrôle des principaux organismes d ' externalisation;
- Le site Web fait l ' objet d ' une publicité trompeuse;
- a) Le risque de criminalité financière n ' est pas suffisamment pris en compte;
- Le plan de liquidation n'a pas de coût réel.
- La FCA n'a pas été en mesure de fournir des renseignements supplémentaires pendant une longue période après avoir posé des questions.
L'ACF exige explicitement que les entreprises soumettent des politiques et des procédures adaptées à leur propre entreprise, plutôt que des modèles génériques qui ne sont pas liés à l'entreprise réelle.
XX. Problèmes communs à l ' IME britannique
1. Un résident non britannique peut-il demander un IME au Royaume-Uni?
Il peut être évalué.
Les actionnaires et une partie des dirigeants ne doivent pas nécessairement être des citoyens britanniques, mais les entreprises doivent démontrer que FCA est en mesure de superviser efficacement leurs opérations et dispose de moyens de gestion et d'exploitation britanniques suffisants.
2. Les sociétés britanniques doivent-elles être enregistrées?
Le demandeur est habituellement tenu d'être une personne morale établie en Angleterre et de disposer d'un arrangement pratique d'exploitation correspondant à la demande d'entreprise.
3. Les 350 000 EUR sont-ils des frais de demande ?
Non, pas du tout.
350 000 euros appartiennent au capital réglementaire initial minimum de l'AEMI, détenu par l'entreprise requérante elle-même, et ne sont pas versés à la FCA ou au prestataire de services.
4. Les 350 000 EUR peuvent-ils être retirés après la procédure de demande ?
On ne peut pas simplement comprendre qu'ils puissent tous être retirés après approbation.
L'AEMI doit satisfaire aux exigences réglementaires en matière de fonds propres de façon continue et les fonds disponibles doivent être déterminés en fonction des calculs en cours des fonds propres, des coûts d'exploitation et des exigences réglementaires.
5. L'IME peut-il émettre des cartes bancaires?
L'IME peut fournir des cartes de paiement ou des cartes prépayées dans le cadre de son mandat et de ses accords de coopération, mais elle coopère généralement aussi avec les organismes de cartes, les émetteurs, les banques et les fournisseurs de services techniques.
EMI peut-il ouvrir le compte IBAN ?
Le seul domaine d'utilisation au Royaume-Uni lui-même qui n'appartient pas au système IBAN devrait être jugé conjointement avec la structure coopérative des banques et des comptes.
L'IME peut-il faire des devises?
L'IME peut fournir des services de change pertinents en matière de paiement et de monnaie électronique, mais d'autres exigences réglementaires peuvent s'appliquer lorsque les opérations impliquent des opérations de change spéculatives ou des services de courtage.
8. EMI peut-elle effectuer une opération d'actif numérique?
L'IME ne peut pas automatiquement couvrir les transactions relatives aux actifs numériques, à l'hébergement ou aux opérations de change.
Les entreprises doivent également évaluer les exigences du Royaume-Uni en matière d'enregistrement secret des actifs, de promotion financière et d'autres exigences réglementaires.
9. L'IME peut-il servir les clients mondiaux?
Il n'est pas possible d'identifier l'IME du Royaume-Uni comme fournisseur de services aux clients mondiaux seulement.
Les entreprises doivent également se conformer à la réglementation relative aux paiements, à la monnaie électronique, au marketing et à la protection des consommateurs.
10. Les banques doivent-elles être ouvertes après avoir obtenu l'IME?
Pas de garantie.
Examen indépendant des organismes de sécurité financière des banques et des clients :
- Actionnaires;
- Équipe de gestion;
- les pays clients;
- Produits;
- a) Flux financiers;
- Système AML;
- a) Le volume prévu des transactions;
- Systèmes techniques;
- l'autorisation réglementaire;
- Risque commercial.
11. Pouvez-vous demander des plaques d'immatriculation avant de préparer le système technologique?
L'application exige que l'entreprise soumette des informations appropriées sur la technologie, la sécurité, les données et la continuité des opérations.
Lorsque les systèmes technologiques ne sont pas encore établis, il est souvent difficile de prouver que l'entreprise a la capacité de fonctionner.
12. Est-ce que la demande EMI du Royaume-Uni peut être garantie?
Je ne peux pas.
L'ACF décidera de façon indépendante si elle doit autoriser ou enregistrer une entreprise en fonction de son capital, de son équipe, de sa gouvernance, de son modèle d'entreprise, de son système de conformité et de son matériel d'application.
COVIS UK FCA EMI Demande de services
COVIS peut contribuer à l'achèvement:
- Évaluation de l'applicabilité des règlements de l'IME;
- comparaison des chemins AEMI, SEMI et PI;
- la planification des sociétés et des structures d'actions britanniques;
- Modèle d'entreprise et regroupement des flux de fonds;
- la documentation de l'équipe de gestion;
- Programme d ' opérations;
- les plans d'affaires;
- Projections financières sur trois ans;
- a) Calcul des besoins en capital;
- a) Le programme de sécurité du client;
- La LAM et le système pénal financier;
- les plans de contrôle de la conformité;
- les systèmes de gestion des risques;
- la politique de sécurité de l'information;
- le plan de continuité des opérations;
- la politique de gestion de l'externalisation;
- Système de gestion des agents;
- Plan de liquidation;
- FCA Demandes d'aide pour les contacts;
- l'aide pour répondre aux questions de réglementation;
- Respect continu de la planification des programmes.
Accès au programme britannique de traitement de l'IME
Le budget de référence public est utilisé pour couvrir des projets de différentes tailles et complexité.
Si l'entreprise a déjà des entreprises britanniques, des équipes matures, des systèmes technologiques et une documentation de conformité partielle, l'option de service réelle peut être inférieure au budget public indiqué ici.
Les informations suivantes peuvent être soumises pour évaluation préliminaire:
- les opérations prévues;
- la question de savoir s'il faut émettre le solde de la valeur de la réserve du client;
- La taille moyenne prévue des fonds de la clientèle;
- a) Le pays où se trouve le client visé;
- s'il y a des entreprises britanniques;
- l'existence d'une équipe de gestion et de conformité;
- l'existence d'une plate-forme technologique;
- A-t-on communiqué avec une banque ou une agence de sécurité financière?
Source et lien officiel
1. Conditions d'application de l'Agence monétaire électronique de la FCA
FCA:Demandeurs d'établissement de monnaie électronique
2. Processus de demande de monnaie électronique et d'agence de paiement de la FCA
FCA:Appliquer pour devenir une monnaie électronique ou une institution de paiement
3. Code monétaire électronique anglais
Législation du Royaume-Uni: Règlement sur la monnaie électronique 2011
4. Exigences minimales de fonds propres de l ' AEMI
Législation du Royaume-Uni:Réglementation électronique de la monnaie 2011
5. Frais de demande de CAF
FCA: Frais d'autorisation et d'enregistrement
6. Classification officielle des coûts de l ' IME
7. Guide de la FCA sur la réglementation des paiements et de la monnaie électronique
FCA : Services de paiement et monnaie électronique – Notre approche
8. Exigences de sécurité financière du client
FCA: Exigences de sauvegarde pour les institutions de paiement et de monnaie électronique
9. Nouvelles règles pour le financement des clients en 2026
FCA:Modifications du régime de sauvegarde
10. Cycle de traitement de la demande FCA
FCA:Comment demander une autorisation ou une inscription
11. Délai pour la décision relative à la demande d'enregistrement électronique des marques
Législation britannique:Règlement de 2011 sur la monnaie électronique 9
12. Résiliation du passeport de l ' Espace économique britannique et européen
FCA: Considérations pour les entreprises après la période de transition
13. Accès du public aux organismes de réglementation de la FCA
FCA: Registre des services financiers
Prix
Le budget présenté ici, par exemple, de 60 000 à 600 000 dollars, est le budget de référence commercial intégré de COVIS, basé sur le type d'application, la complexité du projet et la gamme de services.
Le budget n'est pas un prix officiel tel que prescrit par la FCA, et ne représente pas une offre unique pour tous les services du marché.
Les éléments suivants devront normalement être calculés séparément:
- b) 350 000 euros pour réglementer le capital;
- les frais officiels de demande d'ACF;
- La rémunération des équipes locales en Angleterre;
- Espaces de bureaux;
- Systèmes techniques;
- Compte de sécurité financière bancaire ou client;
- l'organisation des cartes et l'accès au réseau de paiement;
- Vérification;
- Assurances;
- Coûts réglementaires annuels.
Le programme final doit être déterminé sur la base des conditions existantes de l'entreprise et de l'éventail réel des services fournis.
Avertissement
Ce document est destiné uniquement à des fins d'information générale et ne constitue pas un avis juridique britannique, un engagement d'approbation de surveillance, une garantie d'ouverture bancaire ou une proposition d'investissement.
Les conditions d'application de l'IME, de l'IP, des actifs numériques et d'autres licences financières au Royaume-Uni exigent des jugements spécifiques fondés sur les produits réels de l'entreprise, les flux financiers des clients, les zones de service, les structures d'entreprise et les dernières règles réglementaires.
Avant d'officialiser la monnaie électronique ou les services de paiement, il faudrait procéder à des évaluations juridiques et de conformité ciblées.