企業は、電子財布、前払いアカウント、電子マネーの発行、支払い口座、お金の送金、または英国における関連金融技術業務を行うための計画のために、英国のFCA電子マネー庁からの権限の委任は、重要な規制経路の一つです。
EMIのフルネームは以下です。
電子マネー機関
英国市場は2つの主要な電子マネーの代理店に分けられます:
- 認定電子マネー機関、AEMI
- 小型電子マネー機関、SEMI
一般的に「British EMI licence」として市場と呼ばれていますが、ビジネスのサイズ、適用条件、資本要件、および適用範囲は同じではありません。
アプリケーションの前に、企業はそれを明確にする必要がある:
- 電子マネーが実際に発行されているかどうか。
- クライアントが口座に資金の値を格納できるかどうか。
- 予備値の残高が第三者に支払われる場合
- 決済口座または送金サービスが提供されているかどうか。
- (b) お客様が英国またはその他の国にあるかどうか。
- (a) クライアントの ' s 資金の想定サイズ。
- 小売顧客にサービスを提供する必要があるかどうか。
- (b) 英国現地管理能力と運用能力の可用性
- 顧客金融セキュリティの体制の構築は可能ですか?
FCAは、ビジネスモデル、管理チーム、資本力、顧客金融セキュリティ、アンチマネーロンダリングレジム、テクノロジーシステム、英国における実用的な運用アレンジをレビューしています。
イングランドのEMIアプリケーションは評価されていますか?
COVISは、ビジネスモデル、期待されるクライアントの資金調達スケール、ターゲット市場、既存のチーム情報を送信することにより、AEMIまたはSEMIの申請に適したかどうかの予備決定を支援することができます。
英国FA EMIとは?
EMIは、電子マネーレギュレーション2011に基づく英国金融規制当局(FCA)によって規制される電子マネーエージェンシーです。
電子通貨は通常、次の手段を意味します。
- (b) 電子的に保存される通貨値。
- (b) 企業は、受取時に資金を発行する。
- 発行者VIS-à-vis顧客に代わって主張する;
- 発行者以外の第三者は、支払いの形態として受け入れる場合があります。
共通のビジネスシナリオは下記のものを含んでいます:
- 電子財布;
- (a) アドバンス口座;
- 支払カードの残高;
- (a) 商用決済口座;
- クロスボーダー決済口座;
- (a)モバイル決済アプリケーション;
- サードパーティの消費や転送に使用できる値製品を予約します。
顧客が単に商品やサービスのために企業を支払い、それは通常、企業によって発行された一定の電子マネーを表しません。
企業がEMIの義務を要求するかどうかを決定する鍵は次のとおりです。
- (a) クライアントの s の資金が受け取れるかどうか。
- 電子予備値が資金に基づいて発行されるかどうか。
- お客様が予約した値を第三者に支払うことができるかどうか。
- 値が発行者に対してクレームを構成するかどうか。
- 適用される法的除外または免除の有無。
公式のソース:
II. イングランドのAEMIとSEMIの違いは何ですか?
米国EMAはAEMIとSEMIに分けられます。
AEMI: 認定EMA
AEMIは、より大きな電子マネーや決済業務を計画する企業に適しています。
主な機能は次のとおりです。
- FCAの正式な承認の必要性;
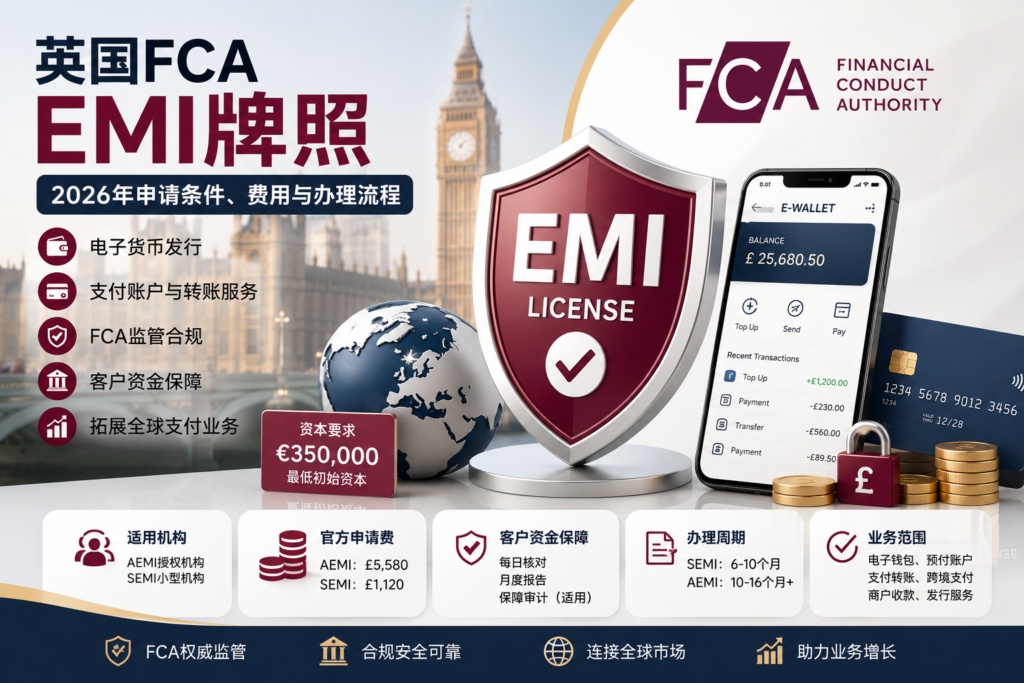
- 最小初期資本金はユーロ350,000です。
- SEMI のための平均顕著な電子通貨のサイズのための天井無し;
- より広範な電子通貨および支払サービスは要求することができます;
- ガバナンス、制御、クライアントの資金調達の完全なシステムの必要性があります。
- 継続的な資本および報告要件が高まっています。
SEMI:小型電子マネー代理店
SEMIは登録経路で、小規模な企業に適しています。
FCAが公表する用語では、SEMIは通常、以下の点が必要です。
- 平均の顕著な電子通貨はユーロ5,000,000を超過しません;
- 電子通貨発行に関係しない決済サービスが提供される場合、取引の月間平均金額は通常ユーロ3百万を超えない。
- 口座情報サービス AIS なし
- (b) 支払いの開始サービスを提供していません。
- (b) 管理者による金融犯罪に対する信念の欠如。
- 小規模な機関規模の上限に一貫しています。
コアの違い
| 比較項目 | アエミ | SEMIの特長 |
|---|---|---|
| 規制の形態 | FCAの公式承認 | 小規模なFCA機関の登録 |
| 初期資本 | 最小ユーロ350,000 | 業務の規模に基づく |
| 業務規模 | より大きい操作に合います | 5万ユーロ等 |
| 決済サービスの範囲 | 比較的広い | 所定の場所での操作制限 |
| AIS/PIS(アイス/ピス) | 応募資格 | ご利用いただけません |
| ガバナンス要件 | より完全な。 | 相対的な単純化がまだ要求される承諾 |
| 顧客の金融セキュリティ | 強制リクエスト | E-money はまだ保護される必要があります |
| 業務用適合 | 成長した支払いと金融技術企業 | 小規模または初期プロジェクト |
公式のソース:
III. 英国EMIでできることは?
特定の事業の範囲は、企業が取得したFCAの承認または登録に依存します。
AEMI は、次のような場合がある:
- 電子通貨の発行;
- 電子財布;
- (a)前払いの残高;
- (a) 支払口座;
- 支払いおよび収集サービス;
- (a) 資金の譲渡
- 送金;
- 業務の決済
- 決済カードに関連するサービス
- 直接デビット;
- クレジット転送;
- サービスの開始の支払い;
- 口座情報サービス;
- 電子通貨発行に関する決済サービス。
企業は、代理店や協力代理店を通じて、一部決済サービスも提供できますが、代理店は登録およびEMIに監督責任を負います。
EMI認証の取得は、企業が自動的にできることを意味しないことに注意する必要があります。
- 銀行預金を受け取る;
- 貯蓄口座の提供
- (b) 制限なしの融資;
- 運用ポートフォリオ投資サービス;
- ファンドマネジメントの提供
- 外国為替ブローカー取引の規定;
- (a) 有価証券の引受
- (a) EU全国における無料運用
- 銀行清算システムで直接会員を獲得。
企業がデジタル資産、有価証券、クレジット、または外国為替取引の両方を含む場合、他の規制要件は評価される必要があります。
IV. 英国EMIは銀行ライセンスですか?
ノーピー。
EMIは、電子マネーおよび決済サービスの規制当局であり、銀行ではなく、銀行預金として顧客の電子マネー残高を促進することはできません。
EMIと銀行の主な違いは次のとおりです。
| 比較項目 | EMI | 銀行口座 |
|---|---|---|
| 主な業務 | 電子通貨と決済サービス | 敷金・貸与・連結銀行 |
| 規制機関 | 主にFCA制御です。 | FCAとPRAを共同で調整 |
| クライアント資金の性質 | 電子通貨と分配金 | 銀行預金 |
| 金融保護の手段 | クライアントの資金調達を保護する | 通常、預金保証システムを含みます。 |
| 堆積物が吸収されるかどうか | 預金は銀行として受け取らない。 | うん。 |
| 資本条件 | AEMI 最低 350,000 ユーロ。 | それは通常かなり高いです。 |
EMIは、クライアントの資金の分離や承認の他の手段を通じて、関連するクライアントから受け取った資金を保護します。
顧客の金融セキュリティの差別化は、銀行預金保険と等しいものではありません。
V. どの企業がUK EMIに応募する資格がありますか?
電子財布プラットフォーム
クライアントは、送金、支払い、消費の残高を請求、維持、使用することができます。
2. クロスボーダー決済企業
異なる地域間の資金の支払い、回収および転送のための個人や企業へのサービスの提供。
3. 財務・技術会計プラットフォーム
クライアントは、決済アカウント、バーチャルアカウント、決済ツール、口座残高管理機能を提供します。
4. プリペイドおよび支払カード項目
電子通貨残高に関連するプリペイド、バーチャル、または決済カード製品を発行または管理します。
5. 商業決済および決済プラットフォーム
収集、残高管理、ベンダー決済、決済サービスが商用世帯に提供されます。
6. B2Bの支払代理店
多額の支払い、国際決済、従業員のコスト管理、またはサプライチェーンの決済サービスをビジネスクライアントに提供する。
7. 埋め込まれた金融プラットフォーム
決済口座、ウォレット、電子マネー機能は、電気技師、ソフトウェア、プラットフォーム、その他のビジネスシーンに埋め込まれています。
VI. 必ずしもEMIを必要としない企業は?
以下の項目は、EMIの直接適用に適さない場合があります。
- 決済ソフトウェアのみが提供され、クライアントの資金は連絡しません。
- 技術的なインターフェイスだけを提供して下さい;
- (a) 企業の商品またはサービスの販売だけ;
- ストレージの値は、非常に限られた商品や企業でのみ使用できます。
- 口座情報照会のみが提供されます。
- (b) 決済開始サービスのみ。
- 商用代理店への1回の支払いのみが行われます。
- (b) 第三者に認められている電子通貨を発行しない。
- ビジネスは、EMIよりもPayment Integrationと並んでいます。
一部の企業は、以下のような企業に適しています。
- 認可された支払機関;
- 小さい支払の機関;
- 登録アカウント情報サービスプロバイダ;
- EMI または PI 代理店;
- 規制当局の対象となる技術サービスプロバイダ。
EMIの決定を行う前に、運用制御の分類が完了し、不正なタイプの許可を回避する必要があります。
2026年のUK FCA EMIの費用はいくらかかりますか?
英国では、すべての企業に適用される均一な商用サービス価格はありません。
実際の費用は主に異なります。
- AEMIまたはSEMIの用途
- ビジネスモデル;
- (a) 有料サービスの範囲
- 小売業者が関与するかどうか。
- (a) クライアントの ' s 資金の想定サイズ。
- ターゲット クライアント国;
- 英国企業にいても、
- 取締役および経営陣構成;
- コンプライアンス・オフィサーやMLROsがあるかどうか。
- テクノロジープラットフォームが存在するかどうか。
- 顧客の資金が銀行プログラムを保証するかどうか。
- エージェントまたは外部サービスを使用するかどうか。
- 既存の出願書類の完全性。
COVISはプロジェクトの参照予算を統合しました
| プロジェクトの種類 | 統合された参照予算 |
|---|---|
| 英国SEMIの中小企業庁に登録 | 米ドル 60,000-100,000 |
| イングランド標準AEMI認証要求 | 180,000円~280,000円 |
| クロスボーダー、マルチプロダクツ、複合AEMIプロジェクト | 米ドル 280 000-450,000 |
| 技術、コンプライアンス、運用ランディングに関する完全なプロジェクト | 以上 $350,000-600,000 |
上記は、フルプロジェクトであるビジネスサービスの予算は、FCAの公式な申請料ではなく、規制資本で€350,000が含まれていません。
統合プロジェクトには以下が含まれます。
- EMIアプリケータビリティ評価;
- AEMI 対 SEMI パス;
- 英国企業と株式建築計画;
- ビジネスモデルとファンドフローのコンベリング。
- 管理のチーム情報の準備;
- 運営プログラム
- 事業計画;
– 3年間の財務予測; - 資本金の計算;
- (a) クライアント資金セキュリティプログラム;
- AMLおよび金融犯罪システム;
- ガバナンス・リスク管理体制
- 情報セキュリティおよび事業継続文書;
- (a) 撤退と清算計画;
- FCA 支援のためのお問い合わせ
- 規制上の問題に対する対応
申請者がすでに英国企業、成熟した決済チーム、完全なテクニカルシステム、および部分的なコンプライアンス文書を持っている場合、実際のサービスオプションは、公共予算よりも低い場合があります。
EMIコスト評価、イギリスへのアクセス
ビジネスモデルの提出、クライアントファンドの想定規模、チーム構成、利用可能な材料は、適切なアプリケーションパスと実際の予算をさらに評価できます。
VIII. FCAの正式な申請料とは?
2026年4月よりFCAが適用した費用基準に基づく:
- 小さなEMIはカテゴリ3に属しています。
- 認定EMIはカテゴリ5に属しています。
現行の対向費用は次のとおりです。
| 用途の種類 | FCA コストカテゴリ | 正式申込料 2026 |
|---|---|---|
| SEMI登録 | カテゴリー3 | ポンド 1,120 |
| AEMI認定 | カテゴリー5 | ポンド 5,580 |
FCA申請料は返金できません。
企業が申請を撤回したり、申請が承認されていない場合でも、申請料は返金されません。
FCA公式申込手数料は含まれていません。
- 英国の会社登録;
- 規制資本;
- 専門のコンサルタントサービス;
- コンプライアンス担当者の賃金
- オフィススペース;
- 技術的なシステム;
- 法的文書;
- 監査;
- (b) クライアントは、セキュリティアカウントを資金を入金します。
- 銀行および支払ネットワークのアクセス;
- 年間規制コスト。
公式のソース:
AEMIの規制資本はいくら必要ですか?
イングランドのAEMIの申請は、少なくとも必要です。
ユーロ350,000の初期資本。
資本金は、FCAに支払われる手数料ではなく、サービスプロバイダが請求するデポジットです。
応募者の自己の事業の規制首都であり、継続的かつその原点を証明するために必要とします。
AEMIは、付与されたときに、独自の財務要件を継続的に満たす必要があります。
- ユーロ350,000の初期資本要件;
- 方法Dに基づいて計算された金額。
方法Dは、通常、平均的な優れた電子通貨の2セントで計算されます。
同時に電子マネー発行に関係しない企業が決済サービスを提供する場合には、関連する決済サービスの継続的な資本要件を別々に計算する必要があります。
レギュレータ資本:
- (a) 存在;
- (a) 法的起源;
- (a) 申請者企業に利用可能。
- (a) クライアントの ' s の資金を所持していない。
- 過度な一時的な借入金からではなく、
- アプリケーションおよび継続的な運用における規制要件の遵守。
公式のソース:
英国SEMIの資本金はいくらかかりますか?
SEMIの資本要件は、優れた電子マネーの平均量に関連します。
FCA規制ノートによると:
- 平均の顕著な電子通貨がユーロ500,000よりより少しであるとき、通常固定された初期資本条件はありません;
- ユーロ500,000に達したか、または超過すると、資本要件は通常、平均的な優れた電子通貨の1セントあたり少なくとも2です。
しかし、最低資本金を固定しても、企業は、以下のことを証明する必要があります。
- (a) 十分な運用資金を持っている。
- 予想される操作を支えることができること;
- 技術的・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費・人件費
- (b) リスク管理を継続的に実施する能力
- 不十分な資金は、クライアントに害を及ぼすことはありません。
SEMIの操作のサイズは、対応するしきい値の下にある必要があります。
XI. 英国AEMIの申請に遭遇する条件は何ですか?
1. 活力のあるビジネスモデル
企業は明確にそれを作る必要があります:
- 電子通貨が発行されるもの
- 顧客が製品を使用する理由
- 顧客が価値を満たすことができる方法;
- 資金がチャネル化される方法;
- 残高の使い方
- クライアントの転送または支払い方法
- 顧客が電子通貨を交換する方法。
- 企業が収益を生成する方法
- カードの組織、銀行、その他の決済パートナーを使用するかどうか
経営計画は、業界固有のものよりも必要であり、技術システム、契約、金融フロー、金融プロジェクトと一貫して必要です。
2. 英国の運営アレンジを適切化
FCAは、申請者の企業を効果的に監視できるようにする必要があります。
企業は、少なくともその電子通貨と決済サービスの一部が英国で運営され、その運用規模に合った英国の運用と管理のアレンジがあることを認証する必要があります。
仮想アドレスの単なる使用、管理チームの欠如、またはすべての重要な決定は、国外で行われています。これは、アプリケーションをより困難にすることができます。
3. 経験豊富な管理チーム
電子マネーおよび決済サービスの責任者および役員は、以下が必要である。
- よい評判;
- (a) 適切な知識を持って下さい;
- 関連する経験を持っています。
- (b) 機能のパフォーマンスに十分な時間。
- 英国の規制義務を理解します。
共通の中心位置は下記のものを含んでいます:
- 役員・役員
- チーフエグゼクティブオフィサー;
- (b) コンプライアンス役員
- MLRO;
- リスクマネージャー;
- (b) 財務役員;
- (b) 技術的および情報セキュリティの責任者
- オペレータ。
4. 定款の株主及び管理人
直接または間接的に、資本または議決権の10パーセント以上、または企業に重大な影響を及ぼす可能性がある人または企業は、通常、資格保持の所有者に属しています。
FCA が評価されます:
- (b) 株主の状況;
- 資金源;
- 財務能力;
- (b) 規制レコード;
- ビジネス評判;
- (b) 受難と犯罪記録;
- 企業との関係をコントロールする。
5. 完全なガバナンスおよび内部制御
企業は持っている必要があります:
- 明確な組織構造;
- 責任の部門;
- 意思決定プロセス;
- リスク管理;
- 財務管理;
- 内部監査または独立した見直し;
- アウトソーシング管理;
- (a) インシデントレポート
- 板監督;
- コンプライアンス監視計画。
6. 顧客の金融セキュリティ
企業は、受け取った顧客資金が会社の「所有資金から委託されるか、または保険の手段によって保護されるか、または規則に従って保証することができることを証明する必要があります。
7. 反マネー ローンダリングおよび財政犯罪管理
ビジネスは、リスク対応のビジネスを確立する必要があります。
- (a)顧客識別;
- 顧客のリスク評価;
- 制裁リストのスクリーニング;
- 政治的に露出した人のスクリーニング。
- (b) 取引の制御
- 疑わしい活動報告;
- リスクの高い国管理;
- (b) 反詐欺制御;
- (b) スタッフのトレーニング
- 独立したレビュー。
XII. 2026年の顧客資金のセキュリティのための新しい要件
2026年5月7日現在、米国EMAは新しいCFTルールを適用しました。
条件は焦点を合わせます:
- (a) 企業の ' s 自身の資金からの顧客の資金の分離;
- 少なくとも毎日内部および外部の基金の調整;
- (b) クライアントの資金調達協力機関のさらなる厳格なデューデリジェンス;
- Resolutory Pack を継続的に更新し、更新します。
- (a) 月単位でFCAにクライアントの金融セキュリティレポートを提出する。
- (b) 適格な監査人の年次保証監査を受け入れ、該当する場合。
- クライアントの資金は、不溶性の場合には、より迅速に特定され、返すことができます。
応用段階では、企業は、現在の基準に従ってクライアントファンドのセキュリティプログラムを準備する必要があります。
単に「将来の承認後に銀行を検索する」と書かれるべきではありませんが、可能な範囲に示す必要があります。
- (b) 使用される予定されている銀行または機関の種類。
- 金融口座名義の考え方
- クライアントと企業の資金を区別する方法
- 日々の和解を実践する方法
- (a) 彼らが起こるショートフォールに対処する方法;
- 誰が過視のために責任を負います。
- 監査記録の展開方法
- 企業の失敗の場合には資金を返す方法。
公式のソース:
XIII. 英国のためのEMIアプリケーションを準備するために必要な材料は何ですか?
企業・株式情報
- 英国企業の登録証明書
- (a)会社の憲章
- (b) 株主リスト
- 取締役のロスター;
- 究極の有益な所有者に関する情報。
- グループ構造;
- 関連会社情報
- (a) 株主の資金源
- 登録住所および本社住所。
管理チーム情報
- 文献情報;
- パスポートとアドレス証明書;
- 教育および専門資格;
- 支払いまたは電子通貨の経験;
- コンプライアンスと反マネーランダリングの経験;
- 前の監督職;
- (b) 予測および懲戒手続;
- (b) 時間入力のステートメント。
- 求人情報
運用情報リクエスト
- 運営プログラム
- 事業計画;
- 業務プロセス;
- クライアントタイプ;
- ターゲット市場;
- プロダクト記述;
- 手数料のパターン;
- 3年間の財務予測;
- 圧力テスト;
- 資本金の計算;
- (a) 市場拡張プログラム;
- (a) クライアントフローチャート;
- 協力機関による注意。
コンプライアンス・リスク・ドキュメント
- AMLおよび金融犯罪システム;
- (b) 顧客識別のプロシージャ;
- 制裁スクリーニングシステム;
- 不正リスク管理;
- (a) クライアントの ' s 金融セキュリティポリシー;
- リスク管理フレームワーク;
- コンプライアンス・コントロールの計画;
- (b) 苦情処理の手順;
- 利益政策の紛争;
- アウトソーシング管理システム;
- 代理店管理システム;
- (a) 事件報告プロセス;
- 記録保管方針
技術・安全情報
- 技術的なアーキテクチャ;
- データフローマップ;
- アクセス制御;
- 情報セキュリティポリシー
- (b)サイバーセキュリティリスク評価;
- (b) 機密決済データの管理
- 事業継続計画;
- 災害復旧計画
- 主要なセキュリティ事件の報告;
- サードパーティのテクニカルサービスプロバイダに関する情報。
- 浸入試験および系統的な監視プログラム。
出口およびクリアリング材料
- 風力UPプラン;
- (a)ビジネス閉鎖;
- クライアント通知メカニズム;
- (b) クライアントの ' s 資金を返すプロセス。
- (a) 費用を出すこと;
- 主人員の配置;
- データおよび記録管理;
- (c) 協力機関による手配の終了。
XIV。 イングランドFCA EMIコンプリートプロフェッショナル
ステップ1: EMIが必要かどうかを判断するため
分析操作は次のとおりです。
- 電子通貨発行;
- 支払サービス;
- テクニカルサービス
- 限られたネットワーク;
- 商業代理店;
- その他の除外事項
ステップ2: AEMIまたはSEMIを選択
事業規模、クライアントの資金調達、サービス規模、将来の開発計画の想定規模に基づいて、アプリケーションの種類が選択されます。
ステップ3:英国企業の設立と再編
アレンジ:
- (a) 会社の主題。
- 持分構造;
- 役員・役員
- 英国住所;
- コア管理位置;
- 資金源。
ステップ4:製品と財務の流れを組み合わせる
明確に示して下さい:
- 顧客の入り口;
- KYC;
- (a) 充填;
- 電子通貨発行;
- 支払か移動;
- 交換;
- 払い戻し;
- 贖い;
- 口座は閉鎖しております。
ステップ5:管理チームの設定
取締役、コンプライアンス・マネージャー、MLRO、財務、リスク、技術およびオペレーターが特定されます。
ステップ6: 資本金を準備する
AEMIは、初期資本で最低€350,000を保有し、資本金を継続するために準備されています。
ステップ7: クライアントファンドセキュリティプログラムの設立
隔離されたアカウント、安全なプロセス、毎日の調整、監査、およびResolutory Packのアレンジを特定します。
ステップ8:申請書類の準備
事業計画、事業計画、事業計画、財務予測、コンプライアンスマニュアル、および技術的セキュリティ文書の作成。
ステップ9:FCA Connectを通じて提出
応募フォーム、個人フォーム、管理人フォーム、およびすべての支持資料の提出、および返金不可の申請料の支払い。
ステップ10:FCAレビューの下
FCAは、以下の質問の複数のラウンドを上げることができます。
- ビジネスモデル;
- (a) 英国の物質;
- 管理チーム;
- (a) 資本金;
- (b) 顧客のための金融セキュリティ;
- 技術的な安全;
- アウトソーシングの手配;
- (a) 財務予測;
- クライアントリスク;
- プランを終了します。
ステップXI:補足および修正された材料
FCA の問題に基づいてリクエストを更新し、すべての文書と実際の操作の一貫性を確保します。
ステップ12: 管理され、オンラインで
承認されると、企業は委任された権限内で動作し、継続的な報告、クライアントの金融セキュリティ、コンプライアンス義務を実行する必要があります。
イングランドでEMIを取得するにはどれくらいの時間がかかりますか?
U.K.電子通貨コードおよびFCAの塗布プロセスに従って:
- 3ヶ月以内にフルアプリケーションが通常決定されます。
- 不完全な適用は12か月までかかるかもしれません。
通常3ヶ月は、企業の最初のアップロードではなく、FCA確認アプリケーションが完成し始めていると指摘すべきです。
実際のプロジェクトは、通常、経験を必要とする:
- 事前規制分析;
- 英国企業の準備;
- 管理のチーム構成;
- (b) コンプライアンスに関するドキュメント
- 技術的な文書;
- (b) 資本の証明;
- (a) クライアント資金セキュリティプログラム;
- 公式宣言;
- FCA対応
そのため、プロジェクト全体の観点から:
| プロジェクトの種類 | 包括的な参照サイクル |
|---|---|
| SEMI登録プロジェクト | 6〜10ヶ月 |
| スタンダードAEMIプロジェクト | 10〜16ヶ月 |
| 複雑なクロスボーダーやマルチプロダクトプロジェクト | 12-24ヶ月以上 |
本プロジェクトは、FCAが保証する固定加工サイクルではありません。
公式のソース:
英国 EMI は EU 全体に直接サービスを提供できますか?
英国FCA EMIは、EUを全体として提供することはできません。
英国非ヨーロッパ移行期間の終了に伴い、イギリスと欧州経済地域間の旧金融サービス輸送メカニズムが終了しました。
英国FCAは、主に英国統制の業務を認可しています。
企業が電子通貨を発行したり、EUの国で規制された決済サービスを提供する予定がある場合は、通常、評価する必要があります。
- (a) EU加盟国におけるEMIまたはPIの許可;
- ローカルEU企業と物質;
- ローカル規制アプリケーション;
- ヨーロッパの顧客のマーケティングの制限;
- クロスボーダーサービスのルール;
- EU機関との協力
その結果、企業は、その広報キャンペーンで英国EMIを「EU一般決済ライセンス」として記述することはできません。
公式のソース:
イギリスのEMIがAPIにどのような違いがありますか?
API は、認可された支払い機関である認可された支払いの設立です。
コアの相違は:
- EMIは電子通貨を発行する場合があります。
- APIは主に決済サービスを提供しますが、通常は電子通貨を発行しません。
顧客の口座の残高が長期保存できる電子通貨を構成する場合, 償還し、第三者に支払いを行うために使用, 企業は、EMIを必要とする場合があります.
企業がクライアントに代わって決済取引を実行するだけで、電子通貨を発行していない場合、PI にとってはより適切かもしれません。
| 比較項目 | EMI | パイプ |
|---|---|---|
| 電子通貨発行 | うん。 | 普段は使用していません。 |
| 決済サービスの提供 | うん。 | うん。 |
| 電子財布の残高 | それはmandateの中で提供することができる | 電子通貨を構成するかどうかを判断する必要性 |
| レギュレータ・キャピタル | AEMI最小€350,000 | 支払われるサービスのタイプによって計算される |
| 顧客の金融セキュリティ | はい。 | 該当する場合の必要 |
| 操作上適合 | ウォレット、ストレージ値、プリペイドアカウント | 転送、領収書、送金など |
18. 英国EMIの承認後、継続的メンテナンスのために必要なことは?
承認はプロジェクトの閉鎖を表すものではありません。
企業はまた、継続的に実行する必要があります。
- 資本の維持の調整;
- (b) 顧客のための金融セキュリティ;
- 資金の日々の和解;
- 月間保証のレポート;
- 年間規制宣言;
- (a) 財務諸表;
- (a) 報告書を報告する。
- 運用およびセキュリティリスク報告;
- コンプライアンスの監視;
- (a) AML の進行レビュー;
- (b) スタッフのトレーニング
- (b)独立した監査;
- 主要イベントの通知
- (a) 制御の変更の宣言;
- (b) 管理 ' s 変更の宣言;
- 代理店の登録および監督;
- サービスプロバイダの過視のアウトソーシング;
- 風の計画の更新;
- FCAの年間規制料。
企業が承認の12か月以内に電子通貨を発行し始めるか、または長期にわたって操作を中止しない場合は、FCAは、承認が撤回されたかどうかを評価することができます。
XIX. EMIアプリケーションが故障しやすくなる状況は?
共通の問題は下記のものを含んでいます:
- ビジネスモデルはよく記述されていません。
- EMIが必要な理由は説明しません。
- (a) PI の運用性がより適切である。
- (b) 経営陣における決済経験の欠如
- コンプライアンス役員名は、
- 英国は、実際の運用能力を持っていません。
- 株主の資金源は検証できません。
- ユーロ350,000の資本金は、アドホックに基づいて借りられました。
- クライアントファンドのセキュリティプログラムは、強制力がない。
- 潜在的な安全管理のアカウント機関は特定されていません。
- 財務予測は、クライアントの数に一致しません。
- 技術的なシステムは概念段階でまだあります;
- 多数の一般的なコンプライアンステンプレートの使用。
- 文書間の矛盾があります。
- オーバーシューティング;
- 主要なアウトソーシング代理店の監督の欠如;
- 当ウェブサイトは、誤解を招くことなく公開しています。
- (a) 金融犯罪の危険性は十分に考慮に入れられません。
- 風力UPプランは、実質のコストが不足しています。
- FCAは、質問をした後に長時間追加情報を提供できなかった。
FCAは、企業が、実際の事業に関係のない一般的なテンプレートではなく、自社の事業に合わせた方針や手順を提出する必要があります。
XX. 英国EMIの一般的な問題
1. 英国におけるEMIの居住者以外の居住者は申請できますか?
審査ができます。
管理者の株主やその一部は、必ずしも英国の市民である必要はありませんが、企業は、FCAが効果的に自分の業務を監督し、十分な英国の管理と運用のアレンジを持つことができることを実証する必要があります。
2. ブリティッシュ・カウンシルの登録が必要ですか?
申請者は、通常、イングランドに設立された法人であり、ビジネスアプリケーションに合った実用的な運用手配を行う必要があります。
3. 350,000ユーロは申請手数料ですか?
ノーピー。
Euro350,000 は、申請者の企業自身が保有する AEMI の最低の初期規制資本に属し、FCA またはサービスプロバイダに支払われません。
4. 申請完了後、350,000ユーロを引き出せますか?
承認後、全ての人が削除できるということは単純に理解できません。
AEMIは、継続的な資本計算、運用コスト、規制要件に基づいて、利用可能な資金を継続的に実施するために必要な規制資本要件を満たす必要があります。
5。 EMIは銀行カードを発行できますか?
EMIは、その義務と協力的なアレンジの範囲内で、決済カードまたはプリペイドカードを提供することができますが、一般的には、カード組織、発行者、銀行、およびテクニカルサービスプロバイダと協力しています。
IBAN口座を開設できますか?
IBANシステムに所属しない英国自体で唯一の使用領域は、協力銀行とアカウント構造と組み合わせて判断する必要があります。
EMIは外貨交換は可能ですか?
EMIは、支払いおよび電子マネーサービスにおいて、関連する通貨交換を提供する場合がありますが、その他の規制要件は、事業が特定の外国為替取引やブローカーサービスを含む場合に適用されます。
8. EMIはデジタルアセットの運用は可能ですか?
EMIは、デジタル資産、ホスティング、または取引の取引を自動的にカバーすることはできません。
ビジネスはまた、秘密の資産の登録、金融プロモーション、およびその他の規制要件の英国要件を評価する必要があります。
9. EMIはグローバルクライアントにサービスを提供できますか?
英国 EMI をグローバルクライアントに提供するサービスプロバイダとして識別することは不可能です。
また、支払い、電子マネー、マーケティング、消費者保護規則の顧客の場所を遵守する必要があります。
10. EMIを取得した後、銀行は開かなければならないのですか?
保証無し。
銀行およびクライアントの金融セキュリティ機関は、独立してレビューします。
- 株主・投資家の皆様へ
- 管理チーム;
- クライアント国;
- プロダクト;
- (a) 財務の流れ;
- AML システム;
- (a) 取引の予想されるボリューム。
- 技術的なシステム;
- 規制の承認;
- 商用リスク
11. ライセンスプレートは、技術システムを用意する前に申請できますか?
アプリケーションは、企業が適切な技術、セキュリティ、データ、およびビジネスの継続情報を提出する必要があります。
技術的システムがまだ確立されていない場合、企業が動作する能力を持っていることを証明することはしばしば困難です。
12. 英国EMIアプリケーションは保証できますか?
できません
FCAは、資本、チーム、ガバナンス、ビジネスモデル、コンプライアンスシステム、アプリケーション材料に基づいて企業を承認または登録するかどうかを独立して決定します。
COVIS 英国 FCA EMI サービスのアプリケーション
COVISは、以下の目的を達成するためのお手伝いをいたします。
- EMI規則の適用可能性の評価;
- AEMI、SEMI、PIパス比較
- 英国企業および株式構造計画;
- ビジネスモデルと資金の流れの櫛;
- 管理チームの文書;
- 運営プログラム
- 事業計画;
- 3年間の財務予測;
- (a) 資本要件の計算;
- (a) クライアント資金セキュリティプログラム;
- AMLおよび金融犯罪システム;
- コンプライアンス・コントロールの計画;
- リスク管理システム;
- 情報セキュリティポリシー
- 事業継続計画;
- アウトソーシング管理方針;
- 代理店管理システム;
- 風力UPプラン;
- FCA 支援のためのお問い合わせ
- 規制上の問題に対する支援
- プログラム計画の順守
英国EMI処理プログラムへのアクセス
公共の参照予算は異なったサイズおよび複雑さのプロジェクトをカバーするのに使用されています。
すでに英国企業、成熟したチーム、技術システム、および部分的なコンプライアンス文書を持っている場合、実際のサービスオプションは、ここにリストされている公共の予算よりも低い場合があります。
以下の情報は、事前審査のために提出することができます。
- 計画された操作;
- 顧客の予約値の残高を発行するかどうか。
- クライアント資金のプロジェクト平均サイズ。
- (a) 対象のクライアントが配置されている国
- 英国企業にいても、
- 経営・コンプライアンスチームの存在
- テクノロジープラットフォームが存在するかどうか。
- 銀行や金融機関が連絡を取れますか?
ソースと公式リンク
1. FCA電子金融庁の出願条件
2. FCA電子通貨および支払代理店の塗布プロセス
3. 英語電子通貨コード
4. AEMIの最低の資本条件
5. FCA申請費用
6. EMIの公式の費用分類
7. 支払および電子通貨の規則へのFCAガイド
8. 顧客の財政の保証条件
9. 2026年の顧客資金の新しいルール
10. FCAの塗布の処理周期
11. EMR申請の決定のための時間制限
12. 英国および欧州経済地域パスポートの終了
13. FCA規制当局による公共アクセス
価格の説明
たとえば、この予算は、プロジェクトの種類やサービスの複雑性に基づいて、COVISの統合的な商用参照予算であるUS $ 60,000からUS $ 600,000です。
予算は、FCAによって規定される公式価格ではありません。また、すべての市場サービスのための単一のオファーを表しています。
以下の項目は、通常、個別に計算する必要があります。
- (b)ユーロ350,000は、資本を規制します。
- 公式FCA申請料;
- ローカルチームはイングランドで支払います。
- オフィススペース;
- 技術的なシステム;
- 銀行または顧客金融セキュリティアカウント。
- カード組織と決済ネットワークアクセス;
- 監査;
- 保険;
- 年間規制コスト。
最終プログラムは、企業および提供サービスの実際の範囲の既存の条件に基づいて決定される必要があります。
免責事項
本書は、一般情報目的のためにのみ意図されており、英国法的な意見、監督の承認の約束、銀行の開通保証、または投資提案を構成するものではありません。
EMI、PI、デジタルアセット、英国におけるその他の金融ライセンスの適用条件は、企業、顧客の財務フロー、サービスエリア、企業構造、最新の規制規則の実際の製品に基づいて特定の判断を必要とします。
電子マネーまたは決済サービスの正式化に先立ち、法的およびコンプライアンス評価を実施すべきである。