對於計劃在英國開展電子錢包、預付賬戶、電子貨幣發行、支付賬戶、資金轉賬或相關金融科技業務的企業來說,英國FCA電子貨幣機構授權是重要的監管路徑之一。
EMI的完整名稱是:
電子貨幣機構
英國市場主要分為兩種電子貨幣機構:
- 授權電子貨幣機構,AEMI
- 小型電子貨幣機構,SEMI
市場上通常將其統稱為“英國EMI牌照”,但兩者的業務規模、申請條件、資本要求和適用範圍並不相同。
企業在申請前需要明確:
- 是否真正發行電子貨幣;
- 客戶是否能夠在賬戶中儲存資金價值;
- 儲值餘額是否可以向第三方付款;
- 是否提供支付賬戶或轉賬服務;
- 客戶主要位於英國還是其他地區;
- 預計客戶資金規模;
- 是否需要服務零售客戶;
- 是否具備英國本地管理和運營能力;
- 是否能夠建立客戶資金保障體系。
英國EMI不是簡單註冊一家公司後提交申請即可完成。FCA會審查申請企業的商業模式、管理團隊、資本實力、客戶資金保障、反洗錢制度、技術系統和英國實際運營安排。
正在評估英國EMI申請?
提交業務模式、預計客戶資金規模、目標市場和現有團隊資料,科維斯可協助初步判斷適合申請AEMI還是SEMI。
一、英國FCA EMI是什麼?
英國EMI是依據《Electronic Money Regulations 2011》受到英國金融行為監管局FCA監管的電子貨幣機構。
電子貨幣通常是指:
- 以電子形式儲存的貨幣價值;
- 企業在收到資金後發行;
- 代表發行人對客戶承擔的債權;
- 可以被發行人以外的第三方接受作為支付方式。
常見業務場景包括:
- 電子錢包;
- 預付賬戶;
- 支付卡餘額;
- 商戶支付賬戶;
- 跨境支付賬戶;
- 移動支付應用;
- 可用於第三方消費或轉賬的儲值產品。
如果客戶只是向企業支付某項商品或服務費用,通常不代表企業一定發行電子貨幣。
判斷企業是否需要EMI授權,關鍵在於:
- 是否收到客戶資金;
- 是否以該資金為基礎發行電子儲值;
- 客戶是否可以使用儲值向第三方付款;
- 該價值是否構成對發行人的債權;
- 是否存在適用的法律排除或豁免。
官方依據:
英國《Electronic Money Regulations 2011》
二、英國AEMI與SEMI有什麼區別?
英國電子貨幣機構主要分為AEMI和SEMI。
AEMI:獲授權電子貨幣機構
AEMI適合計劃開展較大規模電子貨幣及支付業務的企業。
主要特點包括:
- 需要獲得FCA正式授權;
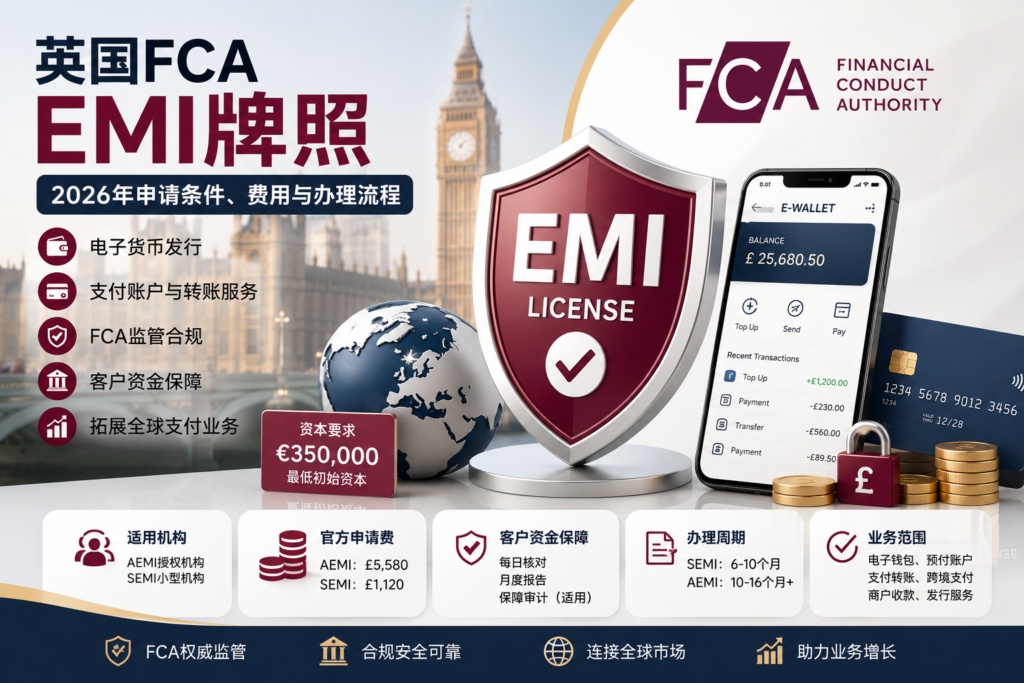
- 初始資本最低為35萬歐元;
- 沒有SEMI的500萬歐元平均未償電子貨幣規模上限;
- 可以申請更廣泛的電子貨幣和支付服務;
- 需要建立完整治理、風控和客戶資金保障體系;
- 持續資本和報告要求更高。
SEMI:小型電子貨幣機構
SEMI屬於註冊路徑,適合業務規模較小的企業。
根據FCA公佈的條件,SEMI通常需要滿足:
- 平均未償電子貨幣不超過500萬歐元;
- 如提供與電子貨幣發行無關的支付服務,月均支付交易額通常不超過300萬歐元;
- 不提供賬戶資訊服務AIS;
- 不提供支付發起服務PIS;
- 管理人員不存在相關金融犯罪定罪;
- 持續符合小型機構規模限制。
核心區別
| 對比專案 | AEMI | SEMI |
|---|---|---|
| 監管形式 | FCA正式授權 | FCA小型機構註冊 |
| 初始資本 | 最低35萬歐元 | 根據業務規模計算 |
| 業務規模 | 適合較大規模業務 | 受500萬歐元等門檻限制 |
| 支付服務範圍 | 相對更廣 | 存在業務限制 |
| AIS/PIS | 符合條件可申請 | 不可提供 |
| 治理要求 | 更完整 | 相對簡化但仍需合規 |
| 客戶資金保障 | 強制要求 | 電子貨幣資金仍需保障 |
| 適合企業 | 成熟支付及金融科技企業 | 小規模或初期專案 |
官方依據:
三、英國EMI可以開展哪些業務?
具體業務範圍取決於企業獲得的FCA授權或註冊內容。
AEMI可能涉及:
- 發行電子貨幣;
- 電子錢包;
- 預付餘額;
- 支付賬戶;
- 付款及收款服務;
- 資金轉賬;
- 匯款;
- 商戶結算;
- 支付卡相關服務;
- 直接借記;
- 信用轉賬;
- 支付發起服務;
- 賬戶資訊服務;
- 與電子貨幣發行相關的支付服務。
企業還可能透過代理商或合作機構提供部分支付服務,但代理商需要按照規定登記,並由EMI承擔監督責任。
需要注意,取得EMI授權不代表企業可以自動開展以下業務:
- 接收銀行存款;
- 提供儲蓄賬戶;
- 發放不受限制的貸款;
- 經營證券投資服務;
- 提供基金管理;
- 提供外匯經紀交易;
- 承銷證券;
- 在歐盟所有國家自由經營;
- 自動獲得銀行清算系統直接會員資格。
企業如同時涉及數字資產、證券、信貸或外匯交易,還需要評估其他監管要求。
四、英國EMI是不是銀行牌照?
不是。
EMI屬於電子貨幣及支付服務監管機構,不是銀行,也不能將客戶電子貨幣餘額宣傳為銀行存款。
EMI與銀行的主要區別包括:
| 對比專案 | EMI | 銀行 |
|---|---|---|
| 主要業務 | 電子貨幣和支付服務 | 存款、貸款及綜合銀行業務 |
| 監管機構 | 主要由FCA監管 | FCA與PRA共同監管 |
| 客戶資金性質 | 電子貨幣及支付資金 | 銀行存款 |
| 資金保護方式 | Safeguarding客戶資金保障 | 通常涉及存款保障制度 |
| 是否可以吸收存款 | 不可以作為銀行吸收存款 | 可以 |
| 資本要求 | AEMI最低35萬歐元起 | 通常明顯更高 |
EMI應當透過客戶資金隔離或其他獲准方式,對收到的相關客戶資金進行保障。
客戶資金保障並不等於銀行存款保險。企業在網站和客戶協議中應當清楚說明兩者的區別。
五、哪些企業適合申請英國EMI?
1. 電子錢包平臺
客戶可以充值、儲存餘額,並使用餘額進行轉賬、付款或消費。
2. 跨境支付企業
為個人或企業提供不同地區之間的付款、收款和資金轉移服務。
3. 金融科技賬戶平臺
向客戶提供支付賬戶、虛擬賬戶、付款工具或賬戶餘額管理功能。
4. 預付卡及支付卡專案
發行或管理與電子貨幣餘額相關的預付卡、虛擬卡或支付卡產品。
5. 商戶支付及結算平臺
為商戶提供收款、餘額管理、供應商付款及結算服務。
6. B2B支付機構
為企業客戶提供批次付款、國際結算、員工費用管理或供應鏈支付服務。
7. 嵌入式金融平臺
將支付賬戶、錢包或電子貨幣功能嵌入電商、軟體、平臺或其他商業場景。
六、哪些企業不一定需要EMI?
以下專案不一定適合直接申請EMI:
- 只提供支付軟體,不接觸客戶資金;
- 僅提供技術介面;
- 僅銷售本企業商品或服務;
- 儲值只能在非常有限的商品或商戶範圍內使用;
- 只提供賬戶資訊查詢;
- 只提供支付發起服務;
- 只進行一次性商業代理收付款;
- 不發行可以被第三方接受的電子貨幣;
- 業務更符合Payment Institution而不是EMI。
部分企業可能更適合:
- 授權支付機構;
- 小型支付機構;
- 註冊賬戶資訊服務供應商;
- EMI或PI代理商;
- 受監管機構的技術服務商。
在決定申請EMI前,應先完成業務監管分類,避免申請錯誤的許可型別。
七、2026年英國FCA EMI辦理需要多少錢?
英國EMI不存在適用於所有企業的統一商業服務價格。
實際費用主要取決於:
- 申請AEMI還是SEMI;
- 業務模式;
- 支付服務範圍;
- 是否涉及零售客戶;
- 預計客戶資金規模;
- 目標客戶國家;
- 是否已有英國公司;
- 董事和管理團隊配置;
- 是否已有合規負責人及MLRO;
- 是否已有技術平臺;
- 是否已有客戶資金保障銀行方案;
- 是否使用代理商或外包服務商;
- 現有申請檔案是否完整。
科維斯綜合專案參考預算
| 專案型別 | 綜合參考預算 |
|---|---|
| 英國SEMI小型電子貨幣機構註冊 | 60,000—100,000美元 |
| 標準英國AEMI授權申請 | 180,000—280,000美元 |
| 跨境、多產品或複雜股權AEMI專案 | 280,000—450,000美元 |
| 包含技術、合規及運營落地的完整專案 | 350,000—600,000美元以上 |
以上屬於完整專案的商業服務參考預算,並不是FCA規定的官方申請費,也不包括35萬歐元監管資本。
綜合專案可能包括:
- EMI適用性評估;
- AEMI與SEMI路徑比較;
- 英國公司及股權架構規劃;
- 業務模式和資金流梳理;
- 管理團隊資料準備;
- 業務方案;
- 商業計劃書;
-三年財務預測; - 資本計算;
- 客戶資金保障方案;
- AML及金融犯罪制度;
- 治理和風險管理制度;
- 資訊保安及業務連續性檔案;
- 退出及清盤計劃;
- FCA Connect申請協助;
- 監管問題回覆協助。
如果申請人已經擁有英國公司、成熟的支付團隊、完整技術系統和部分合規檔案,實際服務方案可能低於公開預算。
獲取英國EMI費用評估
提交業務模式、預計客戶資金規模、團隊配置和現有材料,可進一步評估適合的申請路徑及實際預算。
八、FCA官方申請費是多少?
根據FCA自2026年4月起適用的費用標準:
- Small EMI屬於Category 3;
- Authorised EMI屬於Category 5。
目前對應費用為:
| 申請型別 | FCA費用類別 | 2026年官方申請費 |
|---|---|---|
| SEMI註冊 | Category 3 | 1,120英鎊 |
| AEMI授權 | Category 5 | 5,580英鎊 |
FCA申請費不可退還。
即使企業撤回申請或申請未獲批准,通常也不會退回已經支付的申請費。
FCA官方申請費不包括:
- 英國公司註冊;
- 監管資本;
- 專業顧問服務;
- 合規人員工資;
- 辦公場所;
- 技術系統;
- 法律檔案;
- 審計;
- 客戶資金保障賬戶;
- 銀行和支付網路接入;
- 年度監管費用。
官方依據:
九、英國AEMI需要多少監管資本?
申請英國AEMI需要持有至少:
350,000歐元初始資本。
該資本不是支付給FCA的費用,也不是服務機構收取的保證金。
它屬於申請企業自身需要持續持有並證明來源的監管資本。
AEMI獲批後還需要持續滿足自有資金要求。對於電子貨幣業務,持續自有資金通常不得低於以下兩者中的較高者:
- 35萬歐元初始資本要求;
- 根據Method D計算的金額。
Method D通常按照平均未償電子貨幣的2%計算。
如果企業同時提供與電子貨幣發行無關的支付服務,還可能需要分別計算相關支付服務的持續資本要求。
監管資本應當:
- 真實存在;
- 來源合法;
- 可由申請企業使用;
- 不屬於客戶資金;
- 不來自無法驗證的臨時借款;
- 在申請及持續經營期間滿足監管要求。
官方依據:
英國《Electronic Money Regulations 2011》
十、英國SEMI需要多少資本?
SEMI的資本要求與平均未償電子貨幣規模有關。
根據FCA的監管說明:
- 平均未償電子貨幣低於50萬歐元時,通常沒有固定初始資本要求;
- 達到或超過50萬歐元時,資本要求通常至少為平均未償電子貨幣的2%。
但是,即使沒有固定最低資本,企業仍需證明:
- 擁有足夠運營資金;
- 能夠支援預計業務;
- 能夠承擔技術和人員成本;
- 能夠持續落實風險管理;
- 不會因資金不足損害客戶利益。
SEMI的業務規模還需要持續低於相應門檻。如果企業增長後不再符合SEMI條件,需要評估轉為AEMI。
十一、申請英國AEMI需要滿足哪些條件?
1. 真實可行的商業模式
企業需要清楚說明:
- 發行什麼電子貨幣;
- 客戶為什麼使用該產品;
- 客戶如何充值;
- 資金如何進入;
- 餘額如何使用;
- 客戶如何轉賬或付款;
- 客戶如何贖回電子貨幣;
- 公司如何獲得收入;
- 是否使用卡組織、銀行或其他支付合作方。
商業計劃不能只寫行業前景,而需要與技術系統、合同、資金流及財務預測保持一致。
2. 適當的英國運營安排
FCA需要能夠有效監督申請企業。
企業應當證明至少部分電子貨幣及支付服務業務將在英國開展,並具備與業務規模相匹配的英國運營和管理安排。
單純使用虛擬地址、沒有管理團隊或全部重要決策都在境外進行,可能增加申請難度。
3. 具備經驗的管理團隊
董事及負責電子貨幣和支付服務的人員需要:
- 具有良好聲譽;
- 具備適當知識;
- 擁有相關經驗;
- 有足夠時間履行職責;
- 理解英國監管義務。
常見核心崗位包括:
- 董事;
- 執行長;
- 合規負責人;
- MLRO;
- 風險負責人;
- 財務負責人;
- 技術及資訊保安負責人;
- 運營負責人。
4. 合格的股東及控制人
直接或間接持有10%或以上資本或投票權,或者能夠對企業施加重大影響的人員或公司,通常屬於Qualifying Holding持有人。
FCA會評估:
- 股東身份;
- 資金來源;
- 財務能力;
- 監管記錄;
- 商業聲譽;
- 訴訟及犯罪記錄;
- 與企業之間的控制關係。
5. 完整治理與內部控制
企業需要具備:
- 清晰組織架構;
- 職責分工;
- 決策流程;
- 風險管理;
- 財務控制;
- 內部審計或獨立審查;
- 外包管理;
- 事件報告;
- 董事會監督;
- 合規監控計劃。
6. 客戶資金保障
企業需要證明收到的客戶資金能夠與公司自有資金隔離,或者透過符合法規的保險或擔保方式進行保護。
7. 反洗錢及金融犯罪控制
企業需要建立符合業務風險的:
- 客戶身份識別;
- 客戶風險評級;
- 制裁名單篩查;
- 政治公眾人物篩查;
- 交易監控;
- 可疑活動報告;
- 高風險國家管理;
- 反欺詐控制;
- 員工培訓;
- 獨立審查。
十二、2026年客戶資金保障新要求
從2026年5月7日起,英國支付及電子貨幣機構適用新的客戶資金保障規則。
相關要求重點包括:
- 客戶資金與企業自有資金分離;
- 至少每日進行內部和外部資金核對;
- 對客戶資金合作機構進行更嚴格的盡職調查;
- 建立並持續更新Resolution Pack;
- 按月向FCA提交客戶資金保障報告;
- 適用情況下接受合格審計師的年度保障審計;
- 發生破產時能夠更快識別和退還客戶資金。
企業在申請階段就需要按照現行標準準備客戶資金保障方案。
不能只寫“未來獲批後再尋找銀行”,而應當儘可能說明:
- 計劃使用哪類銀行或機構;
- 資金賬戶如何命名;
- 如何區分客戶資金和公司資金;
- 如何進行每日核對;
- 出現短缺時如何處理;
- 誰負責監督;
- 如何形成審計記錄;
- 企業失敗時如何退還資金。
官方依據:
十三、申請英國EMI需要準備哪些材料?
公司及股權資料
- 英國公司註冊證書;
- 公司章程;
- 股東名冊;
- 董事名冊;
- 最終受益所有人資料;
- 集團架構圖;
- 關聯公司資料;
- 股東資金來源;
- 註冊地址及主要辦公地址。
管理團隊資料
- 個人履歷;
- 護照及地址證明;
- 學歷及專業資質;
- 支付或電子貨幣經驗;
- 合規及反洗錢經驗;
- 過往監管職位;
- 訴訟及紀律處分情況;
- 時間投入說明;
- 崗位職責說明。
業務申請資料
- 業務方案;
- 商業計劃書;
- 業務流程;
- 客戶型別;
- 目標市場;
- 產品說明;
- 收費模式;
- 三年財務預測;
- 壓力測試;
- 資本計算;
- 市場推廣計劃;
- 客戶資金流圖;
- 合作機構說明。
合規及風險檔案
- AML及金融犯罪制度;
- 客戶身份識別程式;
- 制裁篩查制度;
- 欺詐風險管理;
- 客戶資金保障政策;
- 風險管理框架;
- 合規監控計劃;
- 投訴處理程式;
- 利益衝突政策;
- 外包管理制度;
- 代理商管理制度;
- 事件報告流程;
- 記錄儲存政策。
技術及安全資料
- 技術架構圖;
- 資料流圖;
- 訪問許可權控制;
- 資訊保安政策;
- 網路安全風險評估;
- 敏感支付資料管理;
- 業務連續性計劃;
- 災難恢復計劃;
- 重大安全事件報告;
- 第三方技術服務商資料;
- 滲透測試及系統監控方案。
退出及清盤材料
- 減風計劃;
- 業務停止場景;
- 客戶通知機制;
- 客戶資金返還流程;
- 退出成本計算;
- 關鍵人員安排;
- 資料及記錄儲存;
- 合作機構終止安排。
十四、英國FCA EMI完整辦理流程
第一步:判斷是否需要EMI
分析業務屬於:
- 電子貨幣發行;
- 支付服務;
- 技術服務;
- 受限網路;
- 商業代理;
- 其他排除範圍。
第二步:選擇AEMI或SEMI
根據預計業務規模、客戶資金、服務範圍和未來發展計劃選擇申請型別。
第三步:設立及調整英國公司
安排:
- 公司主體;
- 股權結構;
- 董事;
- 英國辦公地址;
- 核心管理崗位;
- 資金來源。
第四步:梳理產品及資金流
清楚展示:
- 客戶開戶;
- KYC;
- 充值;
- 電子貨幣發行;
- 支付或轉賬;
- 兌換;
- 退款;
- 贖回;
- 賬戶關閉。
第五步:配置管理團隊
確認董事、合規負責人、MLRO、財務、風險、技術及運營人員。
第六步:準備資本證明
證明AEMI至少持有35萬歐元初始資本,並準備持續資本計算。
第七步:建立客戶資金保障方案
確定隔離賬戶、保障流程、每日核對、審計和Resolution Pack安排。
第八步:編制申請檔案
準備商業計劃、Programme of Operations、財務預測、合規手冊和技術安全檔案。
第九步:透過FCA Connect提交
提交申請表、個人表格、控制人表格和全部支援材料,並支付不可退還的申請費。
第十步:接受FCA審查
FCA可能提出多輪問題,涉及:
- 商業模式;
- 英國實質;
- 管理團隊;
- 資本;
- 客戶資金保障;
- 技術安全;
- 外包安排;
- 財務預測;
- 客戶風險;
- 退出計劃。
第十一步:補充和修訂材料
根據FCA問題更新申請內容,確保所有檔案和實際業務保持一致。
第十二步:獲得授權並上線
獲批後,企業需要在授權範圍內開展業務,並落實持續報告、客戶資金保障和合規義務。
十五、英國EMI一般需要多長時間?
根據英國電子貨幣法規及FCA申請流程:
- 完整申請通常應在3個月內作出決定;
- 不完整申請最長可能需要12個月。
需要注意,3個月通常從FCA確認申請完整後開始計算,而不是從企業第一次上傳資料時開始計算。
實際專案通常需要經歷:
- 前期監管分析;
- 英國公司準備;
- 管理團隊配置;
- 合規檔案編制;
- 技術資料整理;
- 資本證明;
- 客戶資金保障方案;
- 正式申報;
- FCA問題回覆。
因此,從整個專案角度看:
| 專案型別 | 綜合參考週期 |
|---|---|
| SEMI註冊專案 | 6—10個月 |
| 標準AEMI專案 | 10—16個月 |
| 複雜跨境或多產品專案 | 12—24個月以上 |
以上屬於專案實務參考,並不是FCA保證的固定辦理週期。
官方依據:
十六、英國EMI可以直接服務整個歐盟嗎?
不能僅憑英國FCA EMI授權自動服務整個歐盟。
英國脫歐過渡期結束後,英國與歐洲經濟區之間原有的金融服務Passporting機制已經終止。
英國FCA授權主要用於英國監管範圍內的業務。
如果企業計劃在歐盟國家發行電子貨幣或提供受監管支付服務,通常還需要評估:
- 歐盟成員國EMI或PI許可;
- 歐盟本地公司及實質;
- 當地監管申請;
- 歐洲客戶營銷限制;
- 跨境服務規則;
- 與歐盟持牌機構合作。
因此,企業不能在宣傳中把英國EMI描述為“歐盟通用支付牌照”。
官方依據:
十七、英國EMI與API有什麼區別?
API是Authorised Payment Institution,即獲授權支付機構。
兩者的核心區別是:
- EMI可以發行電子貨幣;
- API主要提供支付服務,但通常不能發行電子貨幣。
如果客戶賬戶中的餘額構成可長期儲存、可贖回,並能用於向第三方付款的電子貨幣,企業可能需要EMI。
如果企業只是代表客戶執行支付交易,而不發行電子貨幣,可能更適合PI。
| 對比專案 | EMI | PI |
|---|---|---|
| 發行電子貨幣 | 可以 | 通常不可以 |
| 提供支付服務 | 可以 | 可以 |
| 電子錢包餘額 | 可以在授權範圍內提供 | 需判斷是否構成電子貨幣 |
| 監管資本 | AEMI最低35萬歐元 | 根據支付服務型別計算 |
| 客戶資金保障 | 需要 | 適用情況下需要 |
| 適合業務 | 錢包、儲值、預付賬戶 | 轉賬、收單、匯款等 |
十八、英國EMI獲批後需要哪些持續維護?
獲批並不代表專案結束。
企業還需要持續履行:
- 監管資本維護;
- 客戶資金保障;
- 每日資金核對;
- 月度保障報告;
- 年度監管申報;
- 財務報表;
- 投訴報告;
- 運營及安全風險報告;
- 合規監控;
- AML持續審查;
- 員工培訓;
- 獨立審計;
- 重大事件通知;
- 控制權變化申報;
- 管理人員變化申報;
- 代理商登記及監督;
- 外包服務商監督;
- Wind-down Plan更新;
- FCA年度監管費用。
如果企業未在授權後12個月內開始發行電子貨幣,或者長期停止業務,FCA可能評估是否取消授權。
十九、哪些情況容易導致EMI申請失敗?
常見問題包括:
- 商業模式描述不清;
- 沒有說明為什麼需要EMI;
- 業務實際更適合PI;
- 管理團隊缺乏支付經驗;
- 合規負責人只是掛名;
- 英國沒有真實運營能力;
- 股東資金來源無法核實;
- 35萬歐元資本只是臨時借入;
- 客戶資金保障方案不可執行;
- 尚未找到任何潛在保障賬戶機構;
- 財務預測與客戶數量不匹配;
- 技術系統仍停留在概念階段;
- 使用大量通用合規模板;
- 檔案之間存在矛盾;
- 外包比例過高;
- 無法監督關鍵外包機構;
- 網站存在誤導性宣傳;
- 未充分考慮金融犯罪風險;
- Wind-down Plan缺少真實成本計算;
- FCA提問後長期無法補充材料。
FCA明確要求企業提交根據自身業務定製的政策和程式,而不是與實際業務無關的通用模板。
二十、英國EMI常見問題
1. 非英國居民可以申請英國EMI嗎?
可以評估。
股東和部分管理人員不一定必須是英國公民,但企業需要證明FCA能夠有效監督其業務,並具備足夠的英國管理和運營安排。
2. 必須註冊英國公司嗎?
申請主體通常需要是英國設立的法人實體,並具備與申請業務相匹配的實際運營安排。
3. 35萬歐元是申請費用嗎?
不是。
35萬歐元屬於AEMI最低初始監管資本,由申請企業自身持有,不是支付給FCA或服務機構的費用。
4. 35萬歐元在申請完成後可以取出嗎?
不能簡單理解為獲批後即可全部取走。
AEMI需要持續滿足監管資本要求,實際可用資金需要根據持續資本計算、經營成本和監管要求確定。
5. EMI可以發行銀行卡嗎?
EMI可以在授權範圍和合作安排下提供支付卡或預付卡,但通常還需要與卡組織、髮卡處理商、銀行及技術服務商合作。
6. EMI可以開IBAN賬戶嗎?
英國本身不屬於IBAN體系的唯一使用地區問題應結合合作銀行及賬戶結構判斷。企業能否為客戶提供賬戶號碼、虛擬賬戶或其他支付賬戶資訊,取決於牌照範圍和合作機構。
7. EMI可以做外匯兌換嗎?
EMI可以在支付及電子貨幣服務中提供相關貨幣兌換,但如果業務涉及投機性外匯交易或經紀服務,可能適用其他監管要求。
8. EMI可以開展數字資產業務嗎?
EMI不能自動覆蓋數字資產交易、託管或兌換業務。
企業還需要評估英國加密資產註冊、金融推廣及其他監管要求。
9. EMI可以服務全球客戶嗎?
不能只憑英國EMI授權認定可以服務全球客戶。
企業還需要遵守客戶所在地的支付、電子貨幣、營銷和消費者保護法規。
10. 獲得EMI後銀行一定開戶嗎?
不能保證。
銀行及客戶資金保障機構會獨立審查:
- 股東;
- 管理團隊;
- 客戶國家;
- 產品;
- 資金流;
- AML制度;
- 預計交易量;
- 技術系統;
- 監管許可;
- 商業風險。
11. 可以先申請牌照,再準備技術系統嗎?
申請時企業需要提交充分的技術、安全、資料和業務連續性資料。
如果技術系統尚未確定,通常難以證明企業已經具備開展業務的能力。
12. 英國EMI申請可以保證透過嗎?
不能。
FCA會根據申請企業的資本、團隊、治理、業務模式、合規體系和申請材料獨立決定是否授權或註冊。
科維斯英國FCA EMI申請服務
科維斯可根據企業實際業務,協助完成:
- EMI監管適用性評估;
- AEMI、SEMI及PI路徑比較;
- 英國公司和股權結構規劃;
- 業務模式及資金流梳理;
- 管理團隊資料整理;
- 業務方案;
- 商業計劃書;
- 三年財務預測;
- 資本要求計算;
- 客戶資金保障方案;
- AML及金融犯罪制度;
- 合規監控計劃;
- 風險管理制度;
- 資訊保安政策;
- 業務連續性計劃;
- 外包管理政策;
- 代理商管理制度;
- 減風計劃;
- FCA Connect申請協助;
- 監管問題回覆協助;
- 持續合規方案規劃。
獲取英國EMI辦理方案
公開參考預算用於覆蓋不同規模和複雜程度的專案。
如果企業已經具備英國公司、成熟團隊、技術系統及部分合規檔案,實際服務方案可能低於本文列出的公開預算。
提交以下資料,可進行初步評估:
- 計劃開展的業務;
- 是否發行客戶儲值餘額;
- 預計平均客戶資金規模;
- 目標客戶所在國家;
- 是否已有英國公司;
- 是否已有管理及合規團隊;
- 是否已有技術平臺;
- 是否已經聯絡銀行或資金保障機構。
資料來源與官方連結
1. FCA電子貨幣機構申請條件
2. FCA電子貨幣及支付機構申請流程
3. 英國電子貨幣法規
4. AEMI最低資本要求
5. FCA申請費用
6. EMI官方費用分類
7. FCA支付與電子貨幣監管指南
8. 客戶資金保障要求
9. 2026年客戶資金保障新規則
10. FCA申請處理週期
11. EMR申請決定期限
12. 英國與歐洲經濟區Passporting終止
13. FCA監管機構公開查詢
價格說明
本文列出的60,000—600,000美元等預算,屬於科維斯根據申請型別、專案複雜程度和服務範圍制定的綜合商業參考預算。
該預算不是FCA規定的官方辦理價格,也不代表所有市場服務機構的統一報價。
以下專案通常需要單獨計算:
- 35萬歐元監管資本;
- FCA官方申請費;
- 英國本地團隊工資;
- 辦公場所;
- 技術系統;
- 銀行或客戶資金保障賬戶;
- 卡組織及支付網路接入;
- 審計;
- 保險;
- 年度監管費用。
最終方案需要根據企業現有條件和實際服務範圍確定。
免責聲明
本文僅用於一般性資訊介紹,不構成英國法律意見、監管批准承諾、銀行開戶保證或投資建議。
英國EMI、PI、數字資產及其他金融許可的適用條件,需要根據企業實際產品、客戶資金流、服務地區、公司結構及最新監管規則進行具體判斷。
正式開展電子貨幣或支付服務前,應當進行針對性的法律與合規評估。